Minhas Parcelas Seg
O que é o sistema de parcelamento e como ele funciona na prática
A maior parte dos compradores brasileiros já passou por alguma loja que oferece parcelas sem juros ou com juros embutidos. O processo em si é simples: você escolhe um produto, divide o valor em múltiplos meses e paga todo mês uma parcela fixa. Por trás disso, existem regras comerciais, taxas de antecipação de recebíveis, spread bancário e uma série de decisões de crédito que não aparecem na tela de finalização da compra. O que muitas pessoas não percebem é que o parcelamento não é apenas uma conveniência oferecida pela loja. É um produto financeiro em si, com margens e riscos calculados. Eu já trabalhei com sistemas de faturamento e atendimento a clientes que reclamavam dos valores das parcelas sem conseguir explicar por que o número era aquele. A maioria das respostas que eu via girava em torno de "taxas da operadora do cartão" ou "juros da financeira". A realidade é mais técnica. O parcelamento no Brasil segue regras da Resolução 4.881 do Banco Central, que define prazos máximos, formas de cálculo e obrigatoriedade de transparência na CET (Custo Efetivo Total). Quando uma loja oferece 12 parcelas iguais, o valor que você vê no checkout já carrega uma taxa embutida que pode variar de 1,5% a 8% ao mês, dependendo do prazo, do perfil do cliente e do risco de inadimplência.
Como acessar minhas parcelas seg de forma prática
Para consultar suas parcelas, o caminho mais direto é entrar no site ou aplicativo da operadora do cartão que você usou na compra, ou no portal de gestão financeira da loja onde adquiriu o produto. A maioria das plataformas pede CPF, número do cartão e data de nascimento. Algumas exigem cadastro prévio no site para exibir os dados completos. Se você não lembra qual loja realizou a compra, uma alternativa é verificar no extrato do cartão de crédito: cada parcela aparece como uma linha de transaction com o nome da loja e o valor. Uma vantagem de usar o aplicativo oficial da operadora é que você consegue visualizar não só o valor das parcelas, mas também a data de vencimento, a possibilidade de antecipação e eventuais taxas para quitar o saldo devedor. Se o seu objetivo é apenas conferir quantas parcelas ainda restam, essa informação geralmente está disponível em menos de dois minutos após o login. O mesmo vale para quem prefere a versão web, mas muitos usuários relatam lentidão na página de consulta, especialmente nos horários de pico como dias de pagamento de conta de luz ou dia 15 de cada mês. Já tive um caso específico em que um cliente queria parcelar uma compra de R$ 2.400 em 12 vezes e o sistema da loja mostrava um valor diferente do que ele esperava. A divergência era de R$ 87,00. Descobri que a loja estava aplicando uma taxa de administração de 3,5% sobre o valor total, mas não explicitando isso de forma clara no checkout. A solução foi entrar em contato com o SAC da operadora do cartão, solicitar a planilha de cálculo detalhada e, quando a taxa não constava nos termos de contratação, pedir o cancelamento do parcelamento e reembolsar o valor cobrado a maior. Esse tipo de situação acontece com frequência e a maioria dos consumidores desiste porque não sabe como proceder. Anotar os números exatos, registrar data e hora da ligação e pedir protocolo é o mínimo que você precisa fazer.
Informações técnicas sobre o parcelamento no Brasil
O parcelamento de compras no país se enquadra em duas categorias principais: parcelamento direto pela loja (onde a própria loja financia as parcelas) e parcelamento via operadora de cartão (onde a financeira compra o crédito da loja e repassa ao consumidor). A diferença é relevante porque muda quem é o credor e, portanto, quem responde pela transparência das condições. Quando a loja parcelha por conta própria, ela assume o risco de inadimplência e cobra uma taxa de serviço. Quando é via cartão, a operadora usa seu limite de crédito para cobrir as parcelas futuras. O limite comprometido é igual ao valor total da compra, mesmo que você pague apenas a primeira parcela. Esse é um ponto que muita gente esquece: comprar algo em 12 vezes no cartão significa que 100% do valor está indisponível no seu limite, não apenas o valor da primeira parcela. Outro aspecto técnico importante é a regulamentação do rateio de juros. De acordo com a legislação vigente, as parcelas devem ter valor igual, exceto quando há taxa de abertura de crédito ou seguros obrigatórios, que podem ser lançados de forma diferenciada. Se você notar parcelas com valores diferentes e não houver explicação clara, é provável que estejam sendo cobrados produtos adicionais que não foram informados corretamente.
Vantagens e desvantagens do parcelamento
A principal vantagem do parcelamento é a capacidade de comprar um produto mais caro dividindo o custo em períodos menores. Isso funciona bem quando as parcelas são sem juros, o que costuma acontecer em promoções de lojas parceiras de cartão. Nessas condições, você effectively obtém um crédito gratuito pelo prazo promocional. O problema é que essas promoções têm regras restritas: limite mínimo de compra, validade para determinadas categorias e exigência de pagamento pontual para manter a isenção de juros. Quando as parcelas têm juros, a conta muda completamente. Suponha uma compra de R$ 1.200 em 10 parcelas com taxa de 4,5% ao mês. O valor de cada parcela seria aproximadamente R$ 158,00, totalizando R$ 1.580,00 no final. O custo adicional de R$ 380,00 corresponde a um CET anual de cerca de 68%, número que raramente é informado de forma evidente durante a compra. Muitos consumidores não fazem essa conversão porque pensam apenas no valor mensal, não no custo total. Uma desvantagem pouco discutida do parcelamento é o impacto no score de crédito. Cada parcela parcelada aparece como uma obrigação de pagamento no seu histórico financeiro. Se você tiver muitas parcelas ativas simultaneamente, os bureaus de crédito podem interpretar isso como endividamento elevado, mesmo que você esteja pagando tudo em dia. Isso pode dificultar a aprovação de empréstimos ou financiamento imobiliário no futuro.
Alternativas ao parcelamento tradicional
Se o objetivo é comprar algo caro sem comprometer o orçamento mensal, existem outras opções além do parcelamento convencional. Uma delas é o crédito consignado, disponível para servidores públicos e aposentados, com taxas geralmente abaixo de 2% ao mês. Outra alternativa é o dinheiro pessoal, que pode ter taxa similar ou até menor dependendo do perfil do solicitante. Para quem não se enquadra nesses perfis, uma opção prática é usar o dinheiro do FGTS para amortizar dívidas de parcelamento. O saque-aniversário permite retirar uma parte do saldo a cada ano, e esse valor pode ser destinado ao pagamento de parcelas com juros altos, reduzindo o custo total da operação. Um colega meu fez isso para quitar parcelas de um eletrodoméstico em 12 vezes com taxa de 5,8% ao mês, usando o FGTS para quitar todas de uma vez. O resultado foi uma economia de cerca de R$ 340,00 em juros, considerando o valor original da compra. Também existe a possibilidade de negociar diretamente com a loja para obter parcelamento mais barato ou isenção de taxas. Nem sempre funciona, mas em alguns casos, especialmente quando o cliente tem histórico de boas pagamentos, a loja aceita reduzir a taxa de administração ou oferecer condições especiais. O importante é ter documentação da proposta inicial em mãos para comparação e usar argumentos concretos, não apenas reclamação genérica.
O que observar antes de parcelar qualquer compra
Antes de confirmar uma compra parcelada, verifique três coisas básicas: o valor total das parcelas, a existência de taxas adicionais não explicitadas e a política de cancelamento e quitação antecipada. Essas informações estão normalmente disponíveis nos termos de contratação, mas raramente são lidas na íntegra pelos consumidores. Levantar esses pontos leva cerca de cinco minutos e pode evitar surpresas desagradáveis. Outro cuidado importante é evitar parcelar compras impulsivas. O parcelamento facilita a compra porque o valor mensal parece pequeno, mas o custo total pode ser significativamente maior. Se você está considerando parcelar algo que não é essencial, pergunte-se primeiro se realmente precisa adquirir o produto agora. Se a resposta for negativa, adie a compra e avalie se a necessidade persiste depois de algumas semanas. Por fim, mantenha um registro organizado de todas as suas parcelas ativas. Uma planilha simples com data de vencimento, valor, loja e taxa aplicada é suficiente para acompanhar sua situação financeira. Quando você tem múltiplas parcelas de diferentes lojas e cartões, o controle manual ajuda a evitar esquecimentos e multas por atraso. Esse tipo de organização pessoal é algo que poucos fazem, mas que pode fazer diferença significativa na saúde financeira a longo prazo.

Galeria
-

Matrículas abertas e segunda parcela só para setembro é no SEG -

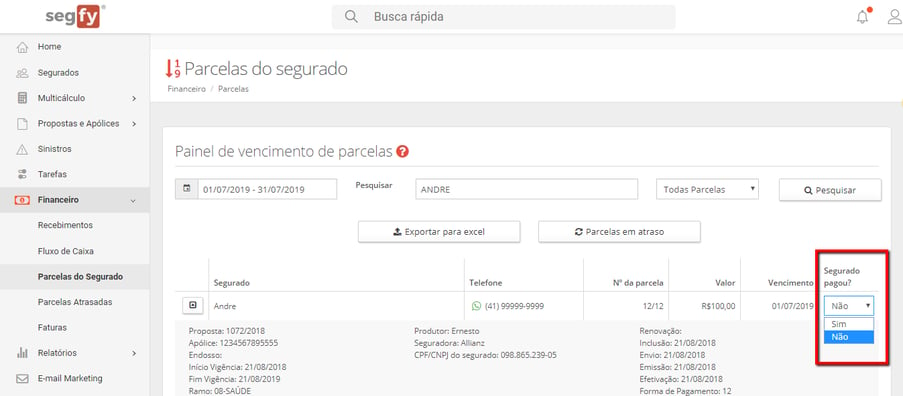
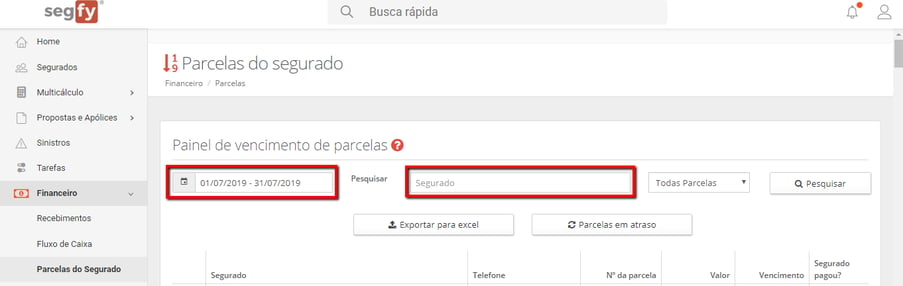
Parcelas do Segurado - Como alterar o status de mais de uma parcela ... -

MPT: Como consultar as parcelas do Seguro-Desemprego - Olhar Trabalhista
