Moveis E Utensilios É Ativo Ou Passivo

O que você precisa saber antes de classificar no lançamento contábil
A classificação de móveis e utensílios como ativo ou passivo é uma daquelas dúvidas que aparecem com frequência em escritórios de contabilidade e em empresas que estão montando seu patrimônio pela primeira vez. A resposta curta é direta: móveis e utensípios são ativos. Mais especificamente, integram o ativo imobilizado, também chamado de ativo permanente, dentro do subgrupo do imobilizado tangível. Não há margem para interpretação aqui. O que gera confusão é a forma como esses bens se comportam ao longo do tempo e como devem ser depreciados corretamente no sistema contábil da empresa. Muita gente trava na hora de entender a diferença entre um móvel de escritório e um utensílio de uso operacional, e isso acaba influenciando na forma como o lançamento é feito.
móveis e utensilios é ativo ou passivo
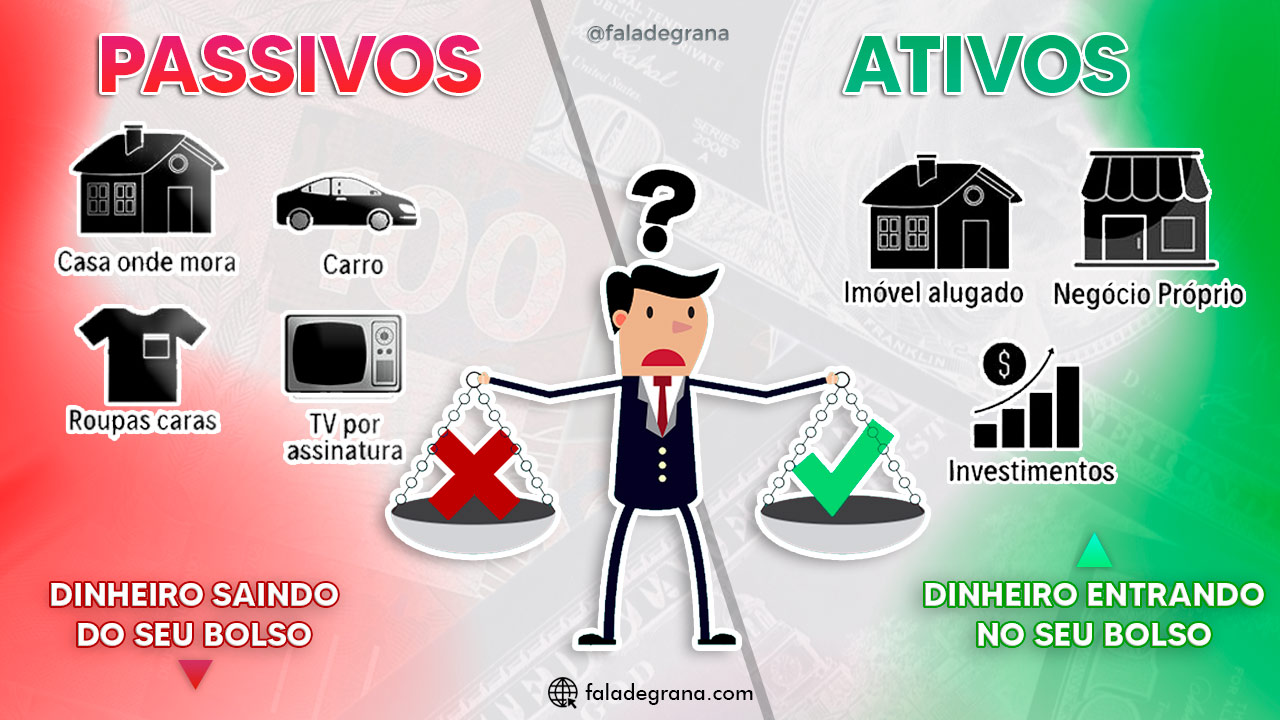
Para deixar claro de uma vez, ativos são recursos controlados pela empresa como resultado de eventos passados, dos quais se espera benefício econômico futuro. Passivos são obrigações presentes da empresa, resultadas de eventos passados, cuja quitação exige saída de recursos. Móveis e utensílios se enquadram perfeitamente na definição de ativo, pois a empresa os controla e deles espera-se uso prolongado nas operações. O detalhe importante é a periodização. Você não lança o valor integral no resultado do mês da compra. O custo é distribuído ao longo da vida útil do bem mediante depreciação. Esse é o erro mais comum que eu vejo: lançar o valor total como despesa no mês da aquisição. Isso distorce o resultado e pode criar problemas fiscais, especialmente para empresas do Simples Nacional que precisam manter a escrituração adequada do lucro real.
Como fazer a classificação na prática
Vamos ao que importa. O primeiro passo é identificar se o bem se encaixa na definição de imobilizado. Para tanto, ele precisa ser utilizado na operação da empresa, ter vida útil superior a um ano, e ter valor que justifique a capitalização. Um carrinho de compras simples, por exemplo, muitas vezes fica abaixo do materialidade da empresa e pode ser lançado diretamente como despesa do exercício, sem ir para o imobilizado. Isso depende do valor e da política contábil adotada. Se o bem ultrapassa o patamar de materialidade, ele vai para o imobilizado. A conta contábil típica é algo como 1.1.2.01 - Móveis e Utensílios, dentro do grupo 1.1.2 - Imobilizado. O valor de entrada é o custo de aquisição, que inclui o preço de compra, impostos não recuperáveis, frete, instalação e tudo que for necessário para colocar o bem em condições de uso. A depreciação começa no mês seguinte à disponibilização do bem para uso. Se você comprou uma estante em março e ela foi instalada e passou a ser usada em abril, a depreciação inicia em maio. Esse detalhe de cronograma é simples, mas muita gente erra e começa a depreciar no mês da compra ou apenas no mês seguinte, quando na verdade o critério correto é o mês subsequente à disponibilização.
A depreciação e as alíquotas corretas
Para fins contábeis, a vida útil estimada de móveis e utensílios varia conforme a norma. A NBC TG 27 - Imobilizado orienta que a vida útil deve refletir o período durante o qual a empresa espera utilizar o ativo. Na prática, o mais comum é adotar uma vida útil de 10 anos para móveis de escritório e utensílios em geral, o que resulta em uma alíquota anual de depreciação linear de 10% Já para fins fiscais, a tabela do Decreto-Lei 1.598/77, que segue vigente mesmo após a mudança para o regime tributário do Lucro Real, estabelece alíquotas específicas. Móveis e utensílios em geral têm alíquota de depreciação fiscal de 10% ao ano. No entanto, utensílios de transporte e veículos de carga têm alíquotas diferentes, então é importante não confundir a categoria. Um carro de entrega não se deprecia da mesma forma que uma mesa de escritório. Um problema que eu enfrentei recentemente e que vale registrar: uma empresa prestadora de serviços comprou 45 cadeiras giratórias e 20 mesas de centro para sua nova sede. O fornecedor emitiu uma única nota fiscal agrupando tudo como "moveis e utensílios". Ao classificar, percebi que algumas das cadeiras eram do tipo ergonômica com preço unitário bem acima da média, enquanto as mesas eram básicas. A questão era que, para fins de depreciação fiscal, eu precisava separar os itens que tinham características distintas de vida útil. A solução foi lanhar cada item individualmente com sua respectiva vida útil estimada, usando como referência o valor de mercado de cada categoria, e não apenas o que constava na NF como descrição genérica.
Armadilhas comuns que você precisa evitar
Uma armadilha frequente é confundir utensílios com materiais de consumo. Um jogo de copos, canetas, papel de escritório entra no ativo permanente? Não. Isso é material de expediente, despesa do exercício. Utensílios, na contabilidade, são objetos duráveis que servem para dar suporte às atividades operacionais, como utensílios domésticos em restaurantes, utensílios de laboratório, utensílios de cozinha industrial. A durabilidade é o fator decisivo. Outro ponto que merece atenção é a reposição de bens. Se uma empresa troca as cadeiras do escritório porque elas se quebraram, o valor da nova compra é um novo ativo. Mas se a despesa foi apenas com reparo e manutenção das cadeiras existentes, isso é despesa operacional, não capitalização. Reparos conservadores não aumentam o valor do ativo. mejoras que realmente aumentem a vida útil ou a capacidade do bem justificam a capitalização. Existe ainda a questão da baixa do ativo. Quando um móvel é inutilizado, vendido ou perdido, ele precisa ser baixado do registro do imobilizado. O processo envolve calcular a depreciação acumulada até a data da baixa e reconhecer o ganho ou perda na apuração do resultado. Muitos escritórios deixam isso de lado, e o extrato do imobilizado fica inchado com bens que já não existem mais na empresa. Isso compromete a fidedignidade do balanço patrimonial.
Quando móveis e utensílios deixam de ser simples classificação
Em empresas que operam com leasing ou arrendamento mercantil, a classificação pode mudar. Se o contrato de arrendamento transferir a propriedade ao final do prazo, o bem é registrado como imobilizado pela empresa arrendatária. Se for um arrendamento operacional puro, sem transferência de propriedade, o bem permanece no patrimônio do arrendador e a empresa apenas registra a despesa de aluguel. A análise contratual aqui é essencial, e o prazo médio de duração desses contratos influencia diretamente na forma como o ativo é tratado. Para pequenas empresas que adotam o Regime Tributário Simplificado, a complexidade da depreciação pode parecer desnecessária, mas a contabilidade correta é obrigatória independentemente do regime. A Receita Federal tem cruzado dados de notas fiscais com declarações de ativos imobilizados, e divergências nesse campo geram multas com frequência. O custo de fazer certo desde o início é muito menor do que o custo de corrigir erros anos depois. O que eu posso dizer com base no que vejo todos os dias é que a maioria dos problemas com classificação de móveis e utensílios vem da falta de detalhamento na nota fiscal e da ausência de uma política de materialidade bem definida dentro da empresa. Ter um documento interno que especifique o valor mínimo para capitalização e as regras de depreciação aplicáveis evita 80% dos erros que eu encuentro na revisão contábil.

Galeria
-

Dia Do Ativo E Passivo - NAZAEDU -

Movimento Ativo E Passivo - NAZAEDU -
O que é e qual a diferença entre Ativo e Passivo

