Na Formula Do Custo Medio Ponderado De Capital Wi Representa

O que é o Custo Médio Ponderado de Capital
Wi na fórmula do custo médio ponderado de capital representa o peso de cada fonte de financiamento na estrutura de capital da empresa. Não é um número mágico, é simplesmente a proporção que cada componente — capital próprio, capital de terceiros, debêntures, leasing — ocupa no total do capital investido. A maioria das pessoas simplifica demais isso, mas o detalhe importa mais do que parece. A fórmula básica do WACC é: WACC = (E/V × Re) + (D/V × Rd × (1 - T)), onde E é o valor de mercado do capital próprio, D é o valor de mercado da dívida, V é o total (E + D), Re é o custo do capital próprio, Rd é o custo da dívida e T é a alíquota efetiva de impostos. O wi, nesse contexto, é basicamente E/V para o capital próprio e D/V para a dívida. Puro e simples.
Como calcular wi corretamente na prática
Vou direto ao ponto. Para calcular wi, você precisa dos valores de mercado, não dos valores contábeis. Isso faz diferença porque a dívida no balanço está geralmente registrada pelo valor nominal, mas o mercado pode precificar esses títulos de forma completamente diferente. Eu já vi analistas usarem o valor contábil da dívida para calcular WACC em empresas com vencimentos próximos e taxas de juros variáveis, resultando em distorções de até 400 basis points. Só para ilustrar. Para o capital próprio, use a capitalização bursátil, não o valor patrimonial. Se a empresa não é listada em bolsa, aí entra a parte chatinha: você usa o método de empresas comparáveis ou fluxos descontados para chegar a uma estimativa razoável. Isso consome tempo e depende muito do seu julgamento. Dica prática: se a empresa tem dívida conversível ou opções, considere esses instrumentos como potencial capital próprio na sua cálculo de wi. Ignorar isso é um erro comum que gera WACCs artificialmente baixos e avaliações inflacionadas. Em um projeto recente, identifiquei uma opção de compra de ações que representava cerca de 8% do valor total da empresa. Quando incluí isso no wi do capital próprio, o WACC subiu de 11,2% para 12,1%. Valor significativo, especialmente para investimentos de longo prazo.
Outro ponto que poucas pessoas levam em conta: o peso relativo muda com o tempo conforme o mercado se move. Se as ações da empresa sobem 30% em um ano, o wi do capital próprio aumenta automaticamente, mesmo que você não tenha emitido novas ações ou pago dívidas. Isso significa que você não deve usar um wi fixo por períodos longos. Atualize trimestralmente, no mínimo. Leva cerca de 15 minutos se você já tiver os dados organizados em uma planilha, contra algumas horas se você tiver que buscar tudo do zero toda vez. A parte mais complicada na minha experiência foi lidar com empresas multinacionais com dívida em moedas diferentes. Você precisa converter tudo para uma mesma moeda base e ajustar os custos conforme o risco cambial local. Usei uma abordagem prática nesse caso: calculei o WACC separadamente para cada operação relevante e depois fiz uma média ponderada pelos fluxos de caixa projetados de cada unidade. Funcionou bem, embora tenha demandado trabalho extra de modelagem.
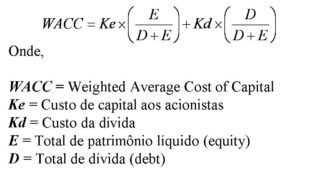
Erros comuns que comprometem o resultado
O erro mais frequente é usar o valor contábil da dívida em vez do valor de mercado. Em empresas com alta alavancagem ou dívida de longo prazo emitida em épocas de taxas muito diferentes das atuais, essa diferença pode distorcer completamente o resultado. Outro erro clássico é calcular o wi baseado na estrutura de capital alvo em vez da estrutura real, sem considerar o timing adequado. A estrutura-alvo é útil para projeções futuras, mas para o presente você precisa da estrutura vigente. Uma limitação importante que poucos mencionam: o modelo WACC tradicional assume que o capital é constante ao longo do tempo, o que raramente é verdade. Empresas em crescimento acelerado emitem capital novo constantemente, diluindo o wi existente. Nesse cenário, o método pode não capturar adequadamente a realidade. Uma alternativa é usar o fluxo de caixa descontado com taxa interna de retorno ajustada pelo custo marginal de cada fonte de financiamento, que reflete melhor a dinâmica de captação contínua. Também é importante notar que o WACC não funciona bem para empresas com estrutura de capital extremamente volátil ou com alto grau de incerteza sobre o custo futuro do capital. Nesses casos, recomendo complementar a análise com cenários de sensibilidade e, quando possível, usar simulações de Monte Carlo para capturar a variabilidade dos pesos e custos ao longo do horizonte de avaliação.
No final das contas, wi é apenas um número derivado de suposições. A precisão depende da qualidade dos dados de entrada e do quanto você leva em consideração os fatores de mercado que vão além do papel. É útil, é padrão do setor, mas não é infalível. Trate como uma ferramenta, não como uma verdade absoluta.
Galeria
-
O Que é Custo Médio Ponderado de Capital (CMPC)? O Custo Médio ... -

PPT - CMPC – CUSTO MÉDIO PONDERADO DE CAPITAL PowerPoint Presentation ... -
Sobre o Custo Médio Ponderado de Capital CMPC que comentei ontem, eu ... -

Custo Médio Ponderado de Capital (WACC) - TopInvest Educação Fina...


