Na Matemática Financeira Precisamos Nos Atentar

O que ninguém te conta sobre juros compostos na prática
Eu já vi gente errar cálculo de prestação de financiamento e o erro ser de centavos que viram milhares ao final do contrato. A matemática financeira parece simples no papel — fórmula do montante, taxa mensal, período — mas quando você entra no mundo real, as armadilhas aparecem em lugares que você não espera. A primeira lição que aprendi foi na minha segunda semana de trabalho: um cliente tinha um financiamento imobiliário com amortização crescente e a planilha que ele me enviou estava com a taxa confundida. O sistema usava preçofixo e ele tinha importado dados de um arquivo que vinha com taxa efetiva. Diferença de 0,15% ao mês, que parece nada, mas em 360 parcelas virava mais de R$ 8.000 de erro acumulado. A correção foi simples: converter tudo para o mesmo base e recalcular, mas o tempo gasto para descobrir o problema foi maior do que o cálculo em si. O ponto mais crítico é a conversão de taxas. Todo mundo sabe que taxa mensal não é igual a taxa anual dividida por 12, mas na prática eu vejo gente fazendo essa conta o tempo todo. A regra é básica: usar a equivalência geométrica. Se você tem uma taxa mensal i, a anual é (1+i)^12 - 1. Parece óbvio, mas em sistemas legados que eu já trabalhei, encontrei módulos inteiros que simplesmente multiplicavam por 12 e pronto. Isso gera um erro sistemático que se acumula silenciosamente. Outro problema que aparece com frequência é a confusão entre pricefixo e sac. No pricefixo, a parcela é constante e a amortização vai crescendo. No sac, a amortização é constante e a parcela decresce. A maioria das pessoas acha que são a mesma coisa porque a fórmula de cálculo da parcela parece parecida, mas o resultado é completamente diferente. Eu já corrigi planilhas onde o vendedor tinha usado a fórmula do pricefixo para um contrato de sac e o cliente pagava a mais sem saber. O contraste entre os dois sistemas pode ser de 20% ou mais no total de juros pagos, dependendo da taxa e do prazo.
A questão dos dias corridos versus dias úteis também mata muita gente. Em muitos contratos de crédito imobiliário no Brasil, o dia do pagamento é fixo no calendário. Se cair num sábado, o pagamento é considerado dentro do prazo. Mas alguns sistemas de cobrança tratam tudo como dia útil e geram juros de mora mesmo quando não deveriam. Eu perdi duas horas num projeto desses porque o sistema do banco considerava o dia de pagamento como dia útil, mas a legislação do contrato dizia o contrário. O ajuste foi fazer uma tabela de feriados e adaptar a lógica de contagem.
Dificuldades avançadas que aparecem no dia a dia
O cálculo de amortização com carência é um daqueles tópicos que todo mundo subestima. A carência não é apenas um período em que não se paga nada — ela altera o valor presente do contrato inteiro. Quando você coloca uma carência de 12 meses num financiamento de 240 meses, os juros dos primeiros 12 meses são capitalizados e entram no saldo devedor. Isso significa que a primeira parcela depois da carência será maior do que seria sem carência, mesmo que a taxa e o prazo sejam idênticos. Eu vi planilha que nãoava isso e o saldo devedor final batia errado em mais de R$ 3.000. A correção de taxa ao longo do tempo também é um problema crônico. Contratos de longo prazo muitas vezes têm reajuste anual pela inflação ou por um índice específico. Se a taxa contratada for fixa mas o saldo devedor for atualizado anualmente, o cálculo precisa separar claramente a atualização monetária do juro real. Eu já worked em sistemas onde os dois eram confundidos e o cliente recebia cobranças duplicadas. A solução foi criar uma camada intermediária que aplicava a atualização antes do cálculo dos juros, mantendo a taxa real constante. O campo das prestações antecipadas também gera confusão. Quando o cliente faz um pagamento extra, ele abate o saldo devedor, mas a forma como isso afeta as parcelas seguintes depende do regime de amortização. No pricefixo, o efeito é reduzir o número de parcelas ou o valor delas, dependendo da política do contrato. Alguns bancos recalculam tudo, outros apenas ajustam a última parcela. Eu aprendi na prática que é essencial saber exatamente qual é a regra do contrato antes de fazer qualquer cálculo de quitação antecipada.

Erros comuns que vale a pena evitar
O uso de tabelas PRICE para contratos que na verdade usam SAC é o erro mais frequente que eu vejo. A diferença entre os regimes é grande o suficiente para mudar o perfil de endividamento de uma pessoa. Eu já vi alguém assinar um contrato achando que ia pagar parcelas constantes, quando na verdade era sac e as parcelas começavam altas e caíam com o tempo. O cliente se assustou com a primeira parcela e tentou cancelar, mas o contrato já estava vigente. O problema é que muitas vezes a planilha de simulação entregue pelo vendedor usa o regime errado de propósito. Outro erro clássico é confundir taxa nominal com taxa efetiva. Taxa nominal é aquela que viene anunciada com periodicidade, mas não considera a capitalização interna. Taxa efetiva é o que realmente se paga. Quando você vê "12% ao ano com capitalização mensal", a taxa efetiva mensal não é 1%, é (1,12)^(1/12) - 1, que dá cerca de 0,949%. Parece pequena diferença, mas em contratos longos ela se acumula e pode representar uma economia ou um custo significativo. A questão dos juros sobre juros também é mal compreendida. Muita gente acha que juros compostos significam que o dinheiro cresce de forma exponencial e por isso evita qualquer cálculo desse tipo. Na prática, juros compostos são o padrão do mercado financeiro brasileiro. O que muda é a periodicidade da capitalização. Se você entender isso, consegue lidar com praticamente qualquer produto financeiro sem surpresas.
Para quem quer se aprofundar, o caminho mais prático é construir planilhas de cálculo passo a passo e comparar com os extratos reais dos bancos. Eu faço isso com qualquer novo contrato que entro: calculo tudo na mão, passo pro Excel, e depois comparo com o extrato do cliente. As diferenças que aparecem aqui são as que realmente importam. Você aprende mais vendo um erro concreto do que lendo dez teorias sobre o assunto. E no final, a matemática financeira é isso: atenção aos detalhes que parecem pequenos mas fazem toda a diferença no bolso.
Galeria
-
Matemática Financeira: Compreenda Juros, Capital e Inflação -
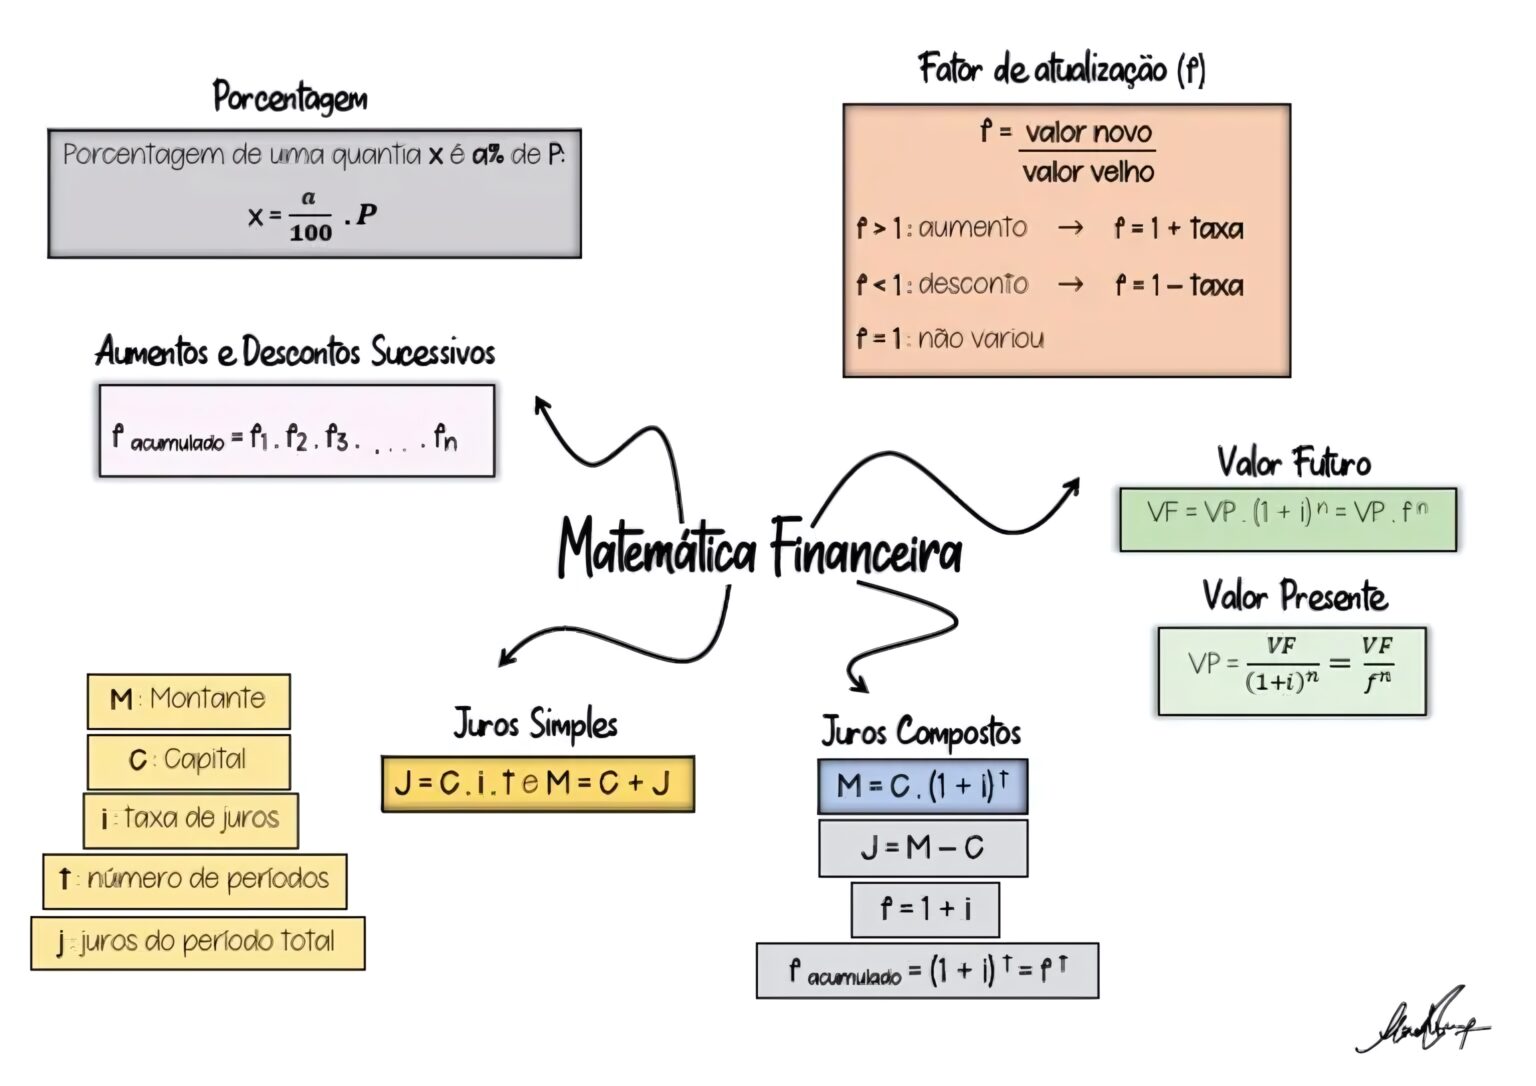
MAPA MENTAL SOBRE MATEMÁTICA FINANCEIRA - Maps4Study -

Matemática financeira: {fórmulas, exemplos e exercícios} 2023 -
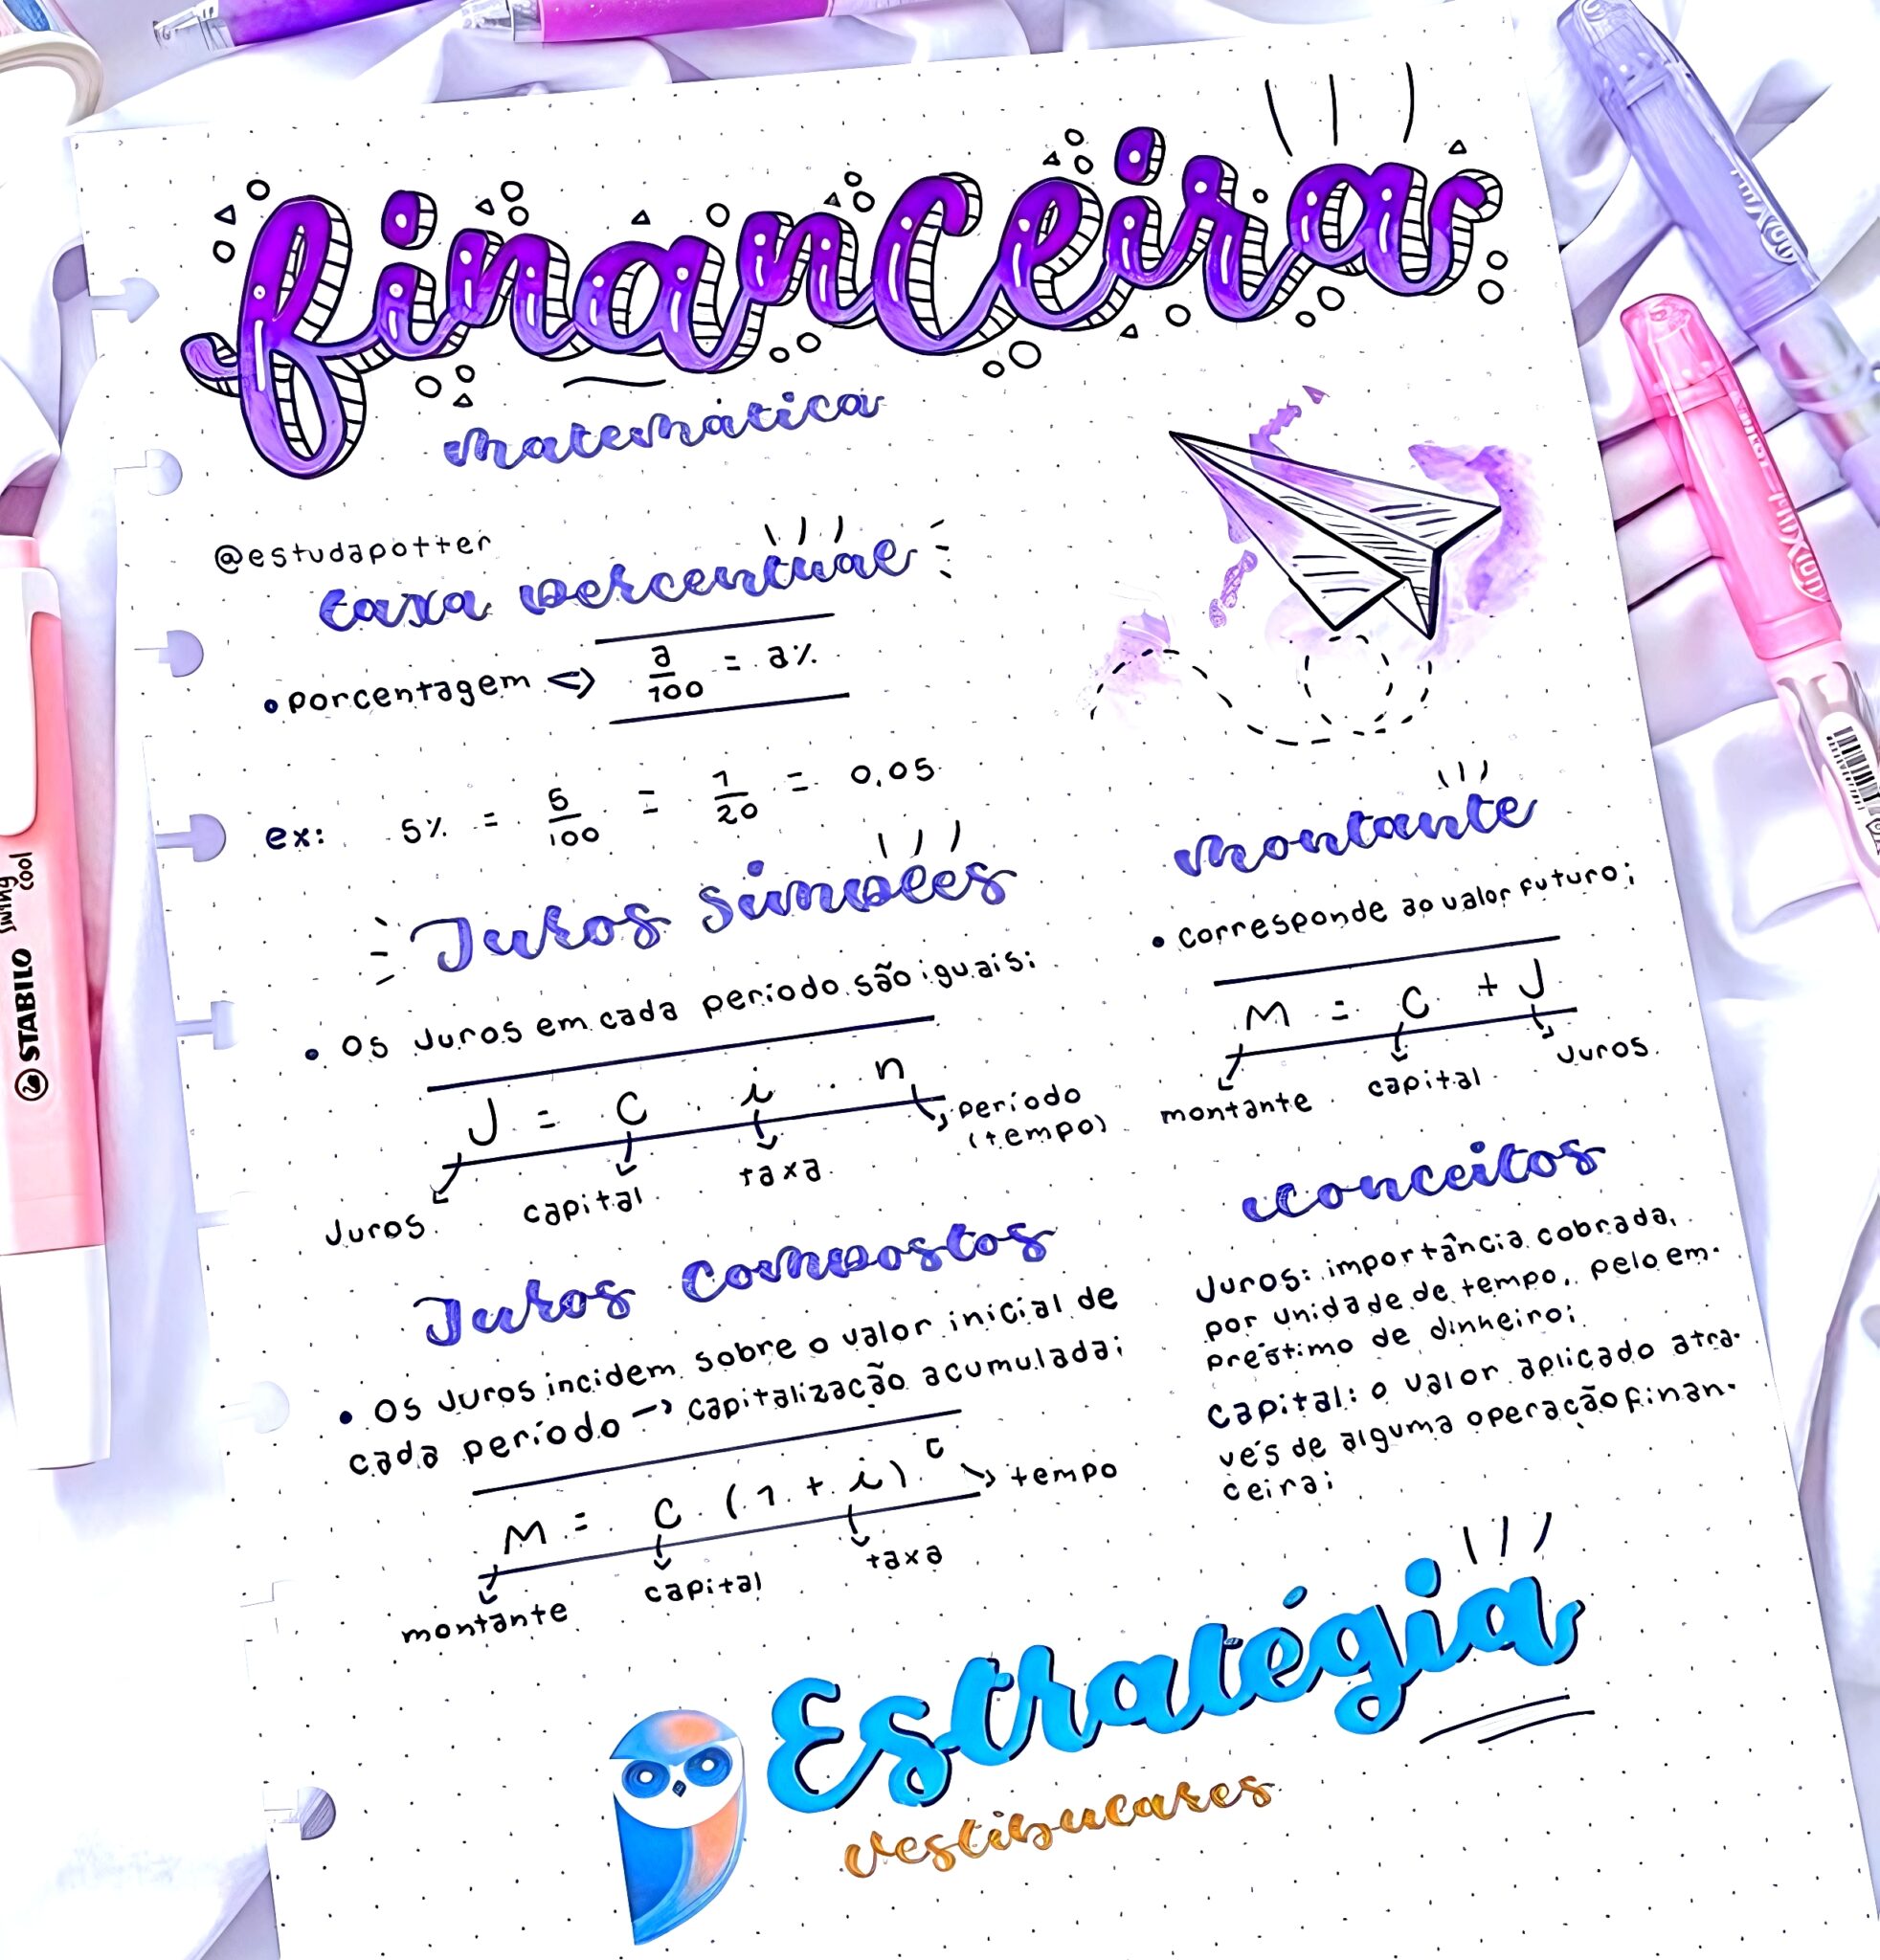
MAPA MENTAL SOBRE MATEMÁTICA FINANCEIRA - Maps4Study
