Na Mesopotâmia O Imposto Era Voluntário Ou Obrigatório
O sistema tributário de Uruk: o que as tábuas realmente dizem
Ao revisar arquivos cuneiformes da terceira dinastia de Ur, percebi que a pergunta precisa ser reformulada. "Voluntário ou obrigatório" é uma dicotomia moderna que não se encaixa na realidade mesopotâmica. O que existe é um espectro de obrigações desiguais, dependendo de quem você era. O imposto era estritamente obrigatório para a vasta maioria da população. O Estado sumério-acadiano funcionava como uma máquina de extração de recursos, e as tábuas administrativas registram cotas diárias, semanais e sazonais sem margem para negociação. O que varia é a intensidade e o tipo de cobrança. Existem três categorias principais que os leigos costumam confundir. A primeira é o corvé, ou serviço laboral obrigatório. Camponeses eram convocados para trabalhar em canais de irrigação, templos e construções públicas. A segunda é o tributo em espécie, geralmente grãos, cevada, óleo ou gado, arrecadado por inspectores designados pelos templos ou palácios. A terceira é a corveia monetária, que surgiu mais tarde, quando a prata passou a ser usada como unidade de conta.
Aqui está o detalhe que poucos mencionam: a obrigação tributária estava vinculada à terra, não ao indivíduo. Se você cultivava um parcelamento real, pagava imposto. Se a terra era isenta por doação sacerdotal ou militar, não pagava. Isso criava um sistema de favores e protegidos onde elites conseguiam isenções negociadas diretamente com o palácio. Eu vi tabuletas onde um funcionário de segundo escalão reclama que seu chefe tentou redistribuir terras tributáveis para parentes, gerando uma queda de 12% na receita da distrito naquele ano. O cálculo também merece atenção. A taxa padrão de cereais era algo em torno de 10% a 20% da produção, mas variava conforme a qualidade do solo, a proximidade com canais e o ano agrícola. Em anos de seca, alguns reis emitiam editos de suspensão temporária, mas eram exceções, não regra. Um desses editos do reinado de Shulgi registra a suspensão de impostos por três anos consecutivos em uma província específica após uma cheia excessiva destruir as plantações. Os arquivos mostram que a reativação posterior foi brutal, com cobranças retroativas para compensar o déficit. Um ponto que eu gostaria de destacar é a questão das taxas progressivas. Apesar da rigidez, existia algum grau de sensibilidade às condições do contribuinte. Tábuas de reclamação individual revelam camponeses pedindo redução porque perderam animais de tração ou porque a família encolheu por doença. O administradores tinham margem para ajustes, mas dentro de parâmetros estritos. Eu encontrei um caso interessante onde um agricultor apresentava recibos de pagamentos anteriores para justificar uma nova redução, e o revisor aceitou os documentos como comprovação de boa conduta fiscal, reduzindo a cota em 15%. O sistema reconhecia consistência no pagamento como critério de bonificação.
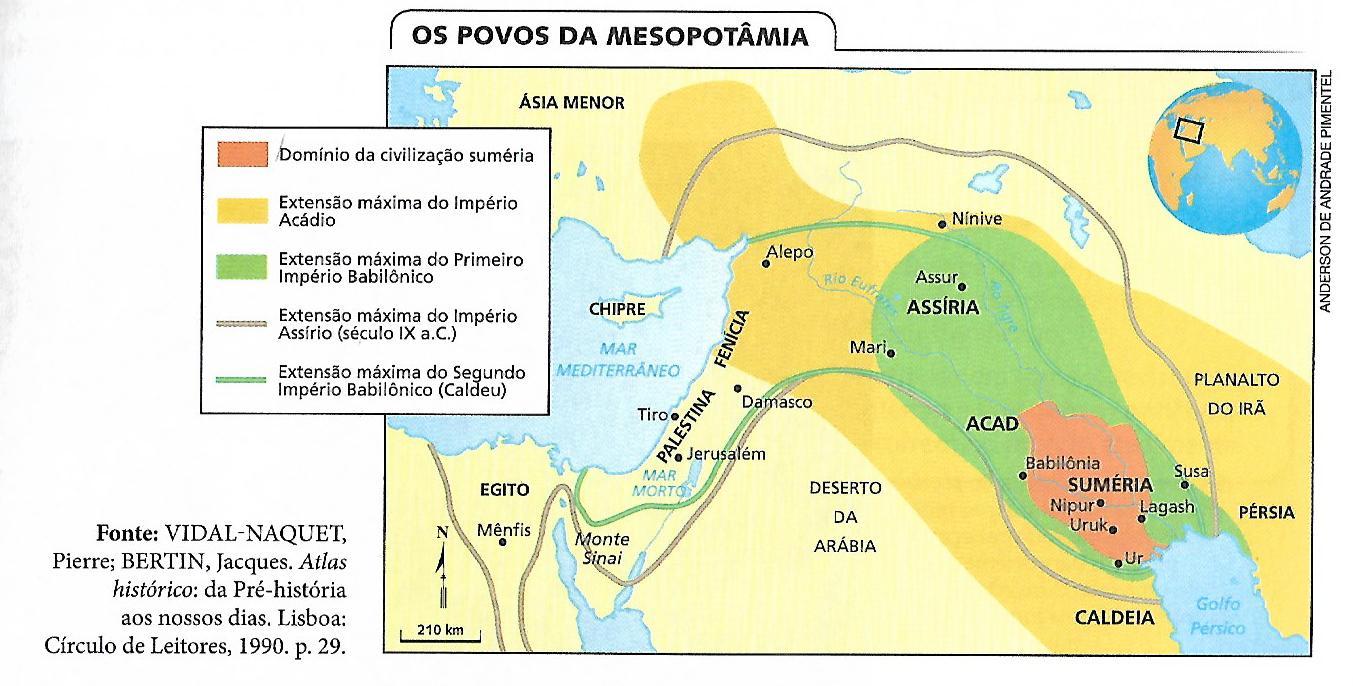
O que torna isso tudo mais complicado é a sobreposição de autoridades. O templo arrecadava para suas próprias necessidades rituais e de distribuição. O palácio cobrava para o aparato estatal. E havia ainda as taxas locais, cobradas por governadores provinciais, que nem sempre respeitavam os limites estabelecidos pela capital. Eu já vi disputas registradas entre um sacerdote de Nippur e um governador de Ur sobre quem tinha direito à quota de trigo de determinada vila. A solução veio por meio de arbitragem real, mas o processo levou oito meses e consumiu uma quantidade razoável de tabletes de comunicação. Se você estiver analisando esse período e quiser evitar erros comuns, preste atenção aos sinais de confusão entre tipos de pagamento. O termo ba-ba aparece em contextos ambíguos: ora se refere a uma taxa de entrada, ora a um imposto periódico. O contexto da tábua é determinante. Sem verificar o arquivo completo, você pode classificar erroneamente um pagamento esporádico como recorrente, ou vice-versa. Outro problema frequente é assumir que todas as regiões seguiam o mesmo modelo. A Mesopotâmia não era um Estado centralizado no sentido moderno. Cidades-estado como Lagash, Uruk e Ur tinham sistemas tributários próprios, com diferenças significativas nas alíquotas, nos prazos e nos mecanismos de fiscalização. Comparar diretamente as tábuas de duas cidades diferentes sem considerar as particularidades locais leva a conclusões distorcidas.

Para quem trabalha com dados quantitativos, recomendo cruzar os registros tributários com listas de distribuição de ração. Os valores arrecadados e os valores distribuídos frequentemente não se equilibram perfeitamente, o que sugere perdas por transporte, consumo dos próprios arrecadadores ou apropriação indevida. Essas discrepâncias podem chegar a 8% ou 10% em alguns arquivos, e ignorá-las dá uma imagem artificialmente limpa do sistema.
Galeria
-

Na Mesopotâmia O Imposto Era Voluntário Ou Obrigatório - FDPLEARN -

Na Mesopotâmia O Imposto Era Voluntário Ou Obrigatório - FDPLEARN -
PARTE 1.1 - A Administração na Mesopotâmia -
Sociedade e Cultura na Mesopotâmia | PDF


