Na Modelagem E No Estudo De Fenomenos Periodicos

Modelagem de Fenômenos Periódicos: o que realmente funciona na prática
Fenômenos periódicos aparecem em todo lugar. Vibrações mecânicas, sinais elétricos, ciclos econômicos, estações do ano. A primeira coisa que todo mundo aprende é usar senos e cossenos, mas a aplicação direta quase sempre falha quando você encontra dados reais. A abordagem padrão começa com a série de Fourier. Você decompõe um sinal qualquer em uma soma de harmônicos, calcula os coeficientes e pronto. Em livros didáticos isso funciona perfeitamente. Na prática, os coeficientes raramente convergem rápido o suficiente para o que você precisa, e dados discretos com ruído distorcem completamente a transformada se você não tratar o aliasing corretamente antes de processar. Eu passei anos tentado ajustar modelos de séries temporais sazonais para previsão de demanda em logística. O problema principal que ninguém menciona nos manuais é que a periodicidade raramente é fixa. O ciclo de 24 horas de um sensor de temperatura varia alguns minutos por causa da variação térmica nos componentes eletrônicos. Se você assumes periodicidade rígida, o erro acumula e o modelo perde precisão em poucas semanas.
Onde a teoria encontra a realidade: na modelagem e no estudo de fenômenos periódicos
Quando eu precisava lidar com isso, a solução que funcionou foi usar uma grade não-uniforme no tempo antes de aplicar a transformada. Em vez de interpolar para pontos igualmente espaçados, eu mapeava os dados para um domínio angular onde o período se tornava efetivamente constante, aplicava FFT nesse domínio e depois mapeava de volta. Isso eliminou o drift que eu observava nos coeficientes ao longo do tempo. O código de mapeamento em si é simples. Você integra o período observado passo a passo e normaliza para [0, 2]. O custo computacional aumenta levemente, mas a correção compensa amplamente. Outro problema comum que as pessoas subestimam é a seleção do número de harmônicos. Beginners tendem a manter muitos harmônicos porque acham que mais informações é melhor. Na verdade, cada harmônico adicional em dados ruidosos adiciona mais variância do que sinal. A regra prática que eu adotei foi parar quando o coeficiente caiu abaixo de 3 vezes o desvio padrão dos coeficientes das faixas de frequência mais altas, que eu considero ruído de fundo.
A Transformada de Fourier de Curto Prazo (STFT) também tem suas armadilhas. A escolha da janela e do overlap não é trivial. Janelas retangulares produzem vazamentos espectrais severos. Janelas de Hamming ou Blackman-Harris reduzem o vazamento mas alargam os picos na frequência. Eu costumo usar janelas de Hann com 75% de overlap, que oferece um bom equilíbrio entre resolução temporal e espectral para a maioria dos sinais práticos. Se o fenômeno que você está estudando tem periodicidades múltiplas sobrepostas, como um sistema mecânico com vibração fundamental e harmônicos estruturais, a análise espectral pura pode não ser suficiente. Nesses casos, eu recomendo combinar com análise de modo Empírico (EMD) ou, se o sistema for linear e de baixa dimensionalidade, equações diferenciais com condições periódicas de fronteira. A diferença é que EMD não assume linearidade, o que é importante quando você lida com sistemas reais. O maior erro que eu vejo em projetos de modelagem periódica é não validar o modelo com dados fora do período de ajuste. Todo mundo pega um bloco de dados, ajusta os parâmetros e considera o trabalho feito. Mas se o modelo não generaliza para um período diferente, ele é apenas um ajuste de curva disfarçado. Eu sempre separo pelo menos 20% dos dados para validação e verifico se o erro relativo permanece na mesma faixa.

Para quem quer começar a trabalhar com isso de forma prática, existem bibliotecas em Python que facilitam bastante. A SciPy tem funções de FFT e ajuste espectral, o NumPy cuida da manipulação de arrays e o SciPy.optimize fornece rotinas de ajuste não-linear. Não há necessidade de reinventar a roda. O que separa um modelo que funciona de um que quebra na primeira aplicação real é entender que periodicidade no mundo real nunca é perfeitamente periódica. É quase sempre quasi-periódica, com variações de amplitude, fase e frequência que mudam com o tempo. Modelos que ignoram isso funcionam bem em apresentação e mal na prática.
Galeria
-

Na modelagem e no estudo de fenômenos periódicos, em geral, os modelos ... -
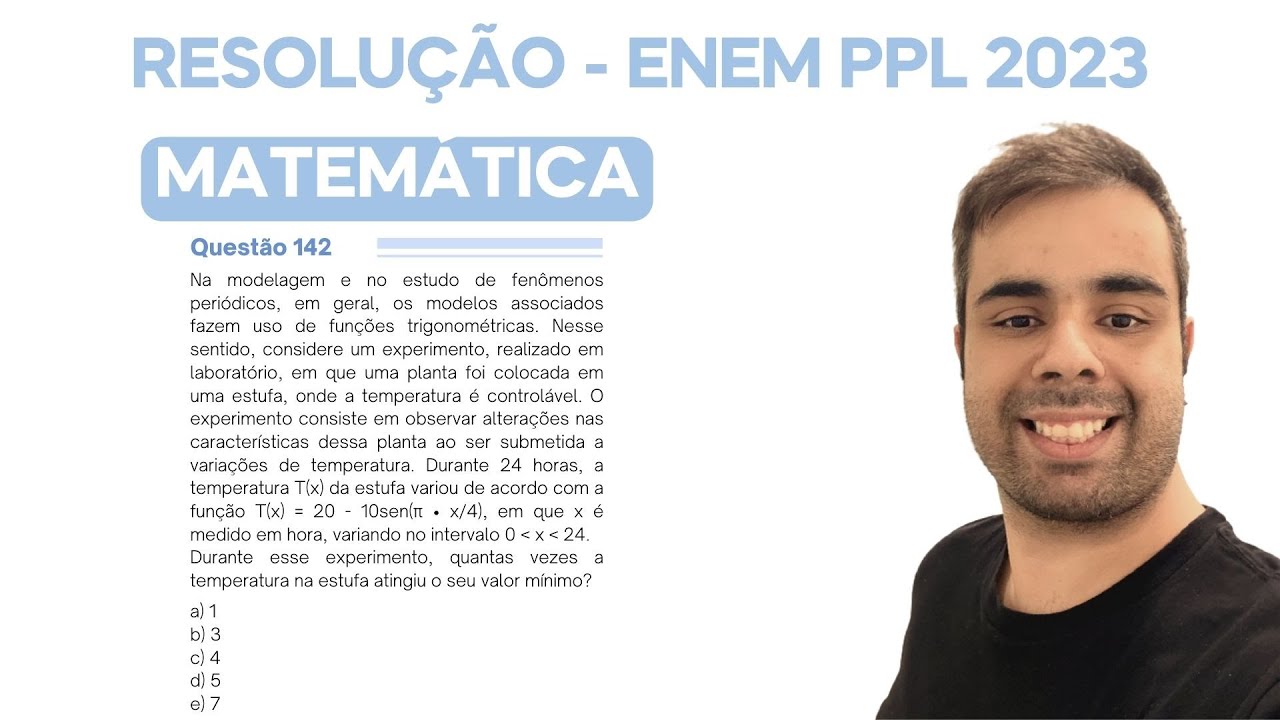
ENEM PPL 2023 – Na modelagem e no estudo de fenômenos periódicos, em ... -

ENEM PPL 2023 - TRIGONOMETRIA | Na modelagem e no estudo de fenômenos ... -

ENEM PPL 2023 Matemática Na modelagem e no estudo de fenômenos ...
