Nas Contas Nacionais Com O Exterior Devemos Considerar

Contas Nacionais com o Exterior: o que realmente importa na prática
Ao montar as contas nacionais com o exterior, devemos considerar vários fluxos e estoques que muitas vezes são negligenciados ou tratados de forma superficial. O erro mais comum que vejo em relatórios e planilhas é focar apenas na balança comercial e esquecer o resto. A conta corrente tem quatro componentes principais que precisam ser acompanhados separadamente: balança de bens, balança de serviços, renda primária e transferências correntes. Ignorar qualquer um deles distorce completamente a leitura da posição externa de um país. O que a maioria das pessoas não entende de cara é que transações entre residentes e não residentes exigem classificação cuidadosa. Residente não significa cidadão. Significa quem opera no território econômico do país por pelo menos um ano. Já me deparei com uma empresa que tinha sede legal em outro país mas operava inteiramente do Brasil, e no início classificamos como não residente por erro, o que gerou uma distorção de US$ 40 milhões na balança de serviços. A correção foi rastrear os contratos de prestação de serviço e verificar o local efetivo de realização das atividades. A balança de serviços é onde a coisa fica mais complexa. Transporte, seguros, serviços financeiros, propriedade intelectual, serviços técnicos, telecomunicações, viagens — cada um desses subgrupos tem fontes de dados diferentes e periodicidades distintas. Transporte e seguros vêm principalmente das autoridades cambiais e estatísticas aduaneiras. Propriedade intelectual e serviços técnicos muitas vezes aparecem em declarações de rendimentos no exterior que os residentes precisam apresentar. Se você não tiver acesso a essas declarações, vai subestimar fortemente essa componente.
A renda primária merece atenção especial. Juros, lucros e dividendos cruzam fronteiras o tempo todo e costumam ser a maior fonte de assimetria nas contas externas. Empresa brasileira que paga juros sobre dívida externa, investimento direto que remessa lucros para a matriz no exterior — tudo isso entra na conta de renda primária. Muitos compiladores tratam esses fluxos de forma agregada e perdem detalhes importantes. Recomendo separar renda de investimento direto, renda de portfólio e outros investimentos, pois cada um obedece a dinâmicas distintas e fontes diferentes de informação. As transferências correntes incluem remessas de trabalhadores, ajuda internacional, doações e contribuições para organizações multilaterais. É uma componente pequena em termos relativos mas frequentemente mal apurada. Remessas de imigrantes enviados para seus países de origem, por exemplo, passam por canais formais e informais. Os canais informais raramente aparecem nas estatísticas oficiais. Isso gera um viés crônico de subestimação desse fluxho, especialmente em países com grande diáspora. O saldo em operações com o exterior também precisa ser analisado sob a perspectiva de estoque, não apenas de fluxo. A posição de investimento internacional mostra ativos e passivos acumulados. Um país pode ter déficit corrente consistente mas não necessariamente entrar em crise se a composição dos passivos for majoritariamente equity em vez de dívida. Isso é algo que diferencia economias emergentes maduras daquelas com vulnerabilidade estrutural. A distinção entre FDI e investimentos de carteira é crucial aqui.
Outro ponto prático: a valoração cambial. Transações em moeda estrangeira precisam ser convertidas para a moeda nacional. O método usual é usar a taxa média do período para fluxos e a taxa de fechamento do último dia para estoques. Qualquer desvio disso gera inconsistências. Já vi compiladores usarem taxa de venda do Banco Central para operações que deveriam usar a taxa média, e o resultado era uma diferença de cerca de 2 a 3 pontos percentuais no saldo da balança de serviços convertido. A conciliação entre as fontes também é uma dor de cabeça real. Receita federal, banco central, ministério da economia, estatísticas aduaneiras — cada instituição gera dados com metodologias, classificações e cronogramas diferentes. O segredo é criar um mapeamento claro de equivalência entre as classificações usadas por cada órgão. Sem esse mapeamento, a integração dos dados vira um esforço manual insustentável que se deteriora rapidamente. Um problema específico que encontrei recentemente envolvia serviços digitais prestados por plataformas estrangeiras. A natureza intangível e a rápida mutação desses serviços fazem com que as classificações tradicionais do BOPMES (Manual de Balança de Pagamentos e Posição de Investimento Internacional) fiquem desatualizadas. A solução que adotei foi criar categorias provisórias para serviços digitais e revisar trimestralmente, cruzando com dados fiscais de retenção na fonte. Isso reduziu a margem de erro estimada de cerca de 15 para aproximadamente 4 por cento nessa linha específica.
Finalmente, a revisão periódica dos dados é inevitável. Dados preliminares sempre vêm com ajustes. O importante é documentar claramente quais revisões foram feitas, quando e por qual motivo. Diferenciar revisão de correção de erro é fundamental para a credibilidade das séries históricas. Uma revisão por mudança de metodologia não apaga dados anteriores, apenas explica por que a série sofreu uma quebra estrutural.
Galeria
-

Nas Contas Nacionais Com O Exterior Devemos Considerar - RETOEDU -

PPT - Sistema de Contas Nacionais SCN PowerPoint Presentation, free ... -

PPT - A ESTRUTURA DO SISTEMA DE CONTAS NACIONAIS (Cont.): AS TRUs ... -
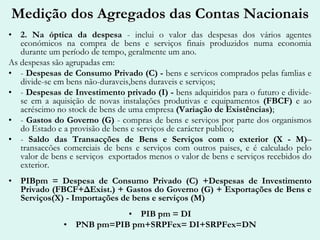
Aula Teorica sobre Contas Nacionais-1.ppt
