Nas Operações Comerciais E Industriais A Gestão De Custos

Por que a gestão de custos não funciona quando você tenta aplicar como um tutorial da internet
A maioria das empresas em que eu já vi tentarem implementar controle de custos no dia a dia comercial ou industrial esbarra no mesmo problema: planilhas bonitas que ninguém usa. Eu tenho um exemplo bem específico disso. Em 2019, worked em uma fábrica de componentes metálicos onde o gestor tentou impor um sistema de custeio por atividade completo, com centenas de centros de custo. O problema prático era que os operários não tinham tempo nem interesse em lançar dados manualmente. A solução que funcionou foi simplificar radicalmente: em vez de tentar capturar tudo, focamos em três pontos de desperdício real — refugo, tempo ocioso de máquinas e compras de matéria-prima sem cotação atualizada. Reduziu o custo operacional em cerca de 18% em seis meses, sem aumentar a burocracia. O primeiro passo é separar o que é custo fixo do que é variável, mas não da forma como ensinam nos cursos. A pegadinha é que muitos chamam de fixo algo que na verdade varia com o volume de produção ou vendas. Um exemplo clássico: energia elétrica. Parece fixa, mas se você tem máquinas que ligam e desligam conforme a demanda, ela é semi-variável. Classificar errado isso já destoar todo o seu cálculo de margem. O método que eu recomendo e uso na prática é o seguinte. Comece pelo custo direto, o que entra literalmente no produto ou serviço. Materiais, mão de obra direta, embalagem. Anote isso com precisão cirúrgica. Depois, pegue os custos indiretos de fabricação — administração da fábrica, manutenção, depreciacao de equipamentos. Aqui a armadilha comum é alocar esses custos por uma base arbitraria, como número de funcionários. O correto é usar drivers de custo reais: hora-máquina para manutenção, metros quadrados para aluguel, quantidade produzida para energia. Eu já vi empresas que usavam hora-homem para ratear manutenção de maquinário pesado. Isso gerava distorções absurdas, especialmente quando uma linha era superautomatizada e outra ainda dependia muito de operação manual.
No lado comercial, a dinâmica é diferente. Custo de aquisição de produtos, frete, comissão de vendedores, custo de armazenamento. O erro mais frequente aqui é ignorar o custo de oportunidade do capital imobilizado em estoque. Se você compra matéria-prima em grandes quantidades para conseguir desconto e esse dinheiro fica parado por três meses, o custo financeiro disso precisa ser considerado. Eu costumo calcular usando a taxa de custo de capital da empresa, que geralmente é o custo médio ponderado de capital (WACC), mas uma aproximação razoável é usar a taxa Selic mais uma margem de risco do setor. Uma coisa que poucas pessoas levam em conta é o custo da qualidade. Não apenas o retrabalho, mas o custo de prevenção e avaliação. Inspeção deIncoming goods, testes de qualidade, auditorias internas. Em operações industriais, cortar esses custos sem análise prévia costuma gerar desperdício muito maior no final da linha. Um caso que eu acompanhei: uma indústria de alimentos removeu a inspeção de recebimento de matéria-prima para economizar. No trimestre seguinte, o custo com devolucaoz de produto acabado e perdas por contaminação foi quatro vezes maior que a economia feita. Para ferramentas, o Excel ainda é o padrão do mercado para pequenas e médias empresas, mas se sua operação tiver mais de cinquenta itens de custo variável analisados semanalmente, planilhas manuais começam a falhar. Softwares como TPM Contabilidade, Domini ou até módulos de ERP como o TOTVS Protheus oferecem automatizacao razoável. A escolha depende do volume transacional. Para operações comerciais puras, um bom gerenciador com integração de NF-e e controle de estoque já resolve. Para industrial, é praticamente obrigatório ter módulo de custeio integrado à produção.
O que eu vejo acontecer na prática e que ninguém avisa é sobre a atualização frequente dos custos. Custo não é algo que você calcula uma vez e esquece. Preço de matéria-prima muda, taxas de energia variam, folha salarial se ajusta. Recomendo pelo menos uma revisão trimestral dos drivers de custo e uma revisao completa anual. Empresas que não fazem isso acabam tomando decisoes baseadas em dados defasados, o que é pior do que nao ter nenhum controle de custo. Outro ponto negligenciado é a diferenca entre custo e despesa. Custos estao diretamente ligados a producao ou aquisicao de mercadorias. Despesas estao ligadas a areas administrativas, comerciais e financeiras. Misturar os dois no mesmo grupo de analisis leva a margens distorcidas. Um gasto com marketing não é custo do produto, é despesa operacional. Ele afeta o lucro, mas nao deve entrar no calculo do custo unitario para precificacao. Se voce esta começando do zero, nao tente implementar tudo de uma vez. Comece pelo custeio direto, que é mais simples e traz retorno rapido. Depois avance para os indiretos. Fazer o contrario é sobrecarregar a equipe com dados que ainda nao sao confiaveis o suficiente para gerar decisoes uteis.

Galeria
-

Gestão de Custos Descubra a importância para o seu negócio. -
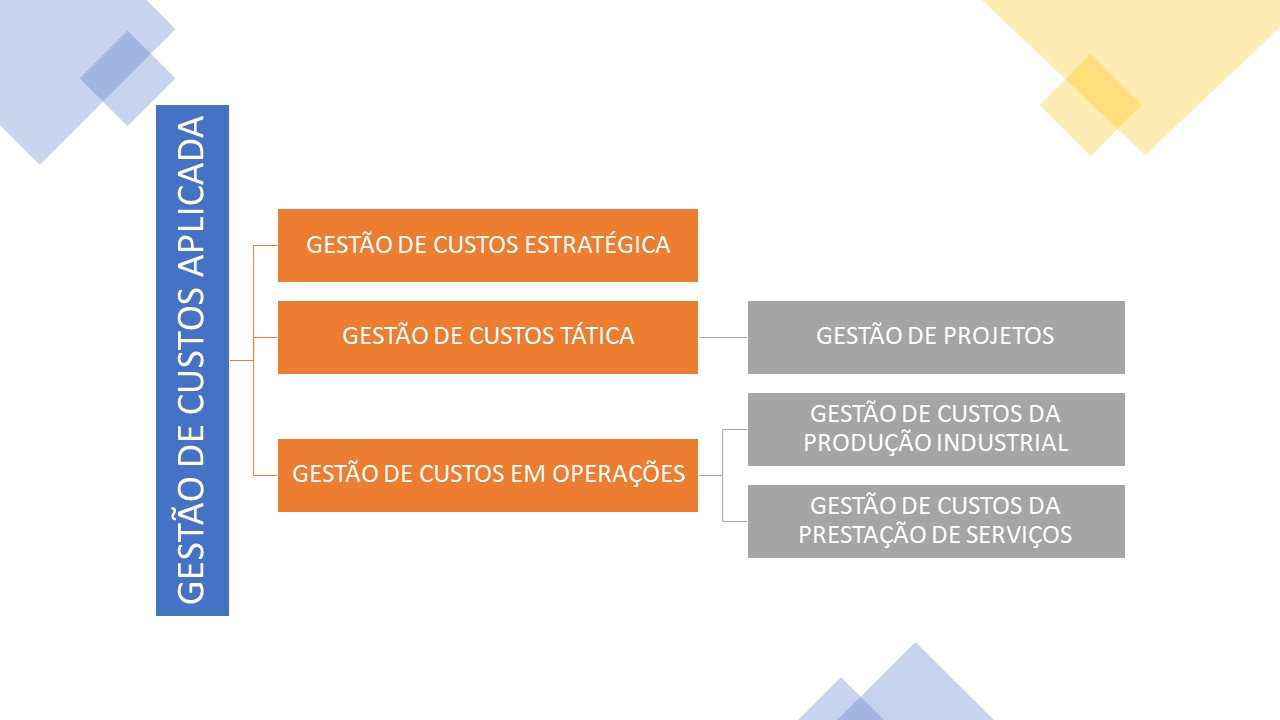
O que é gestão de custos aplicados? | AndersonFerreira I Instituto de ... -
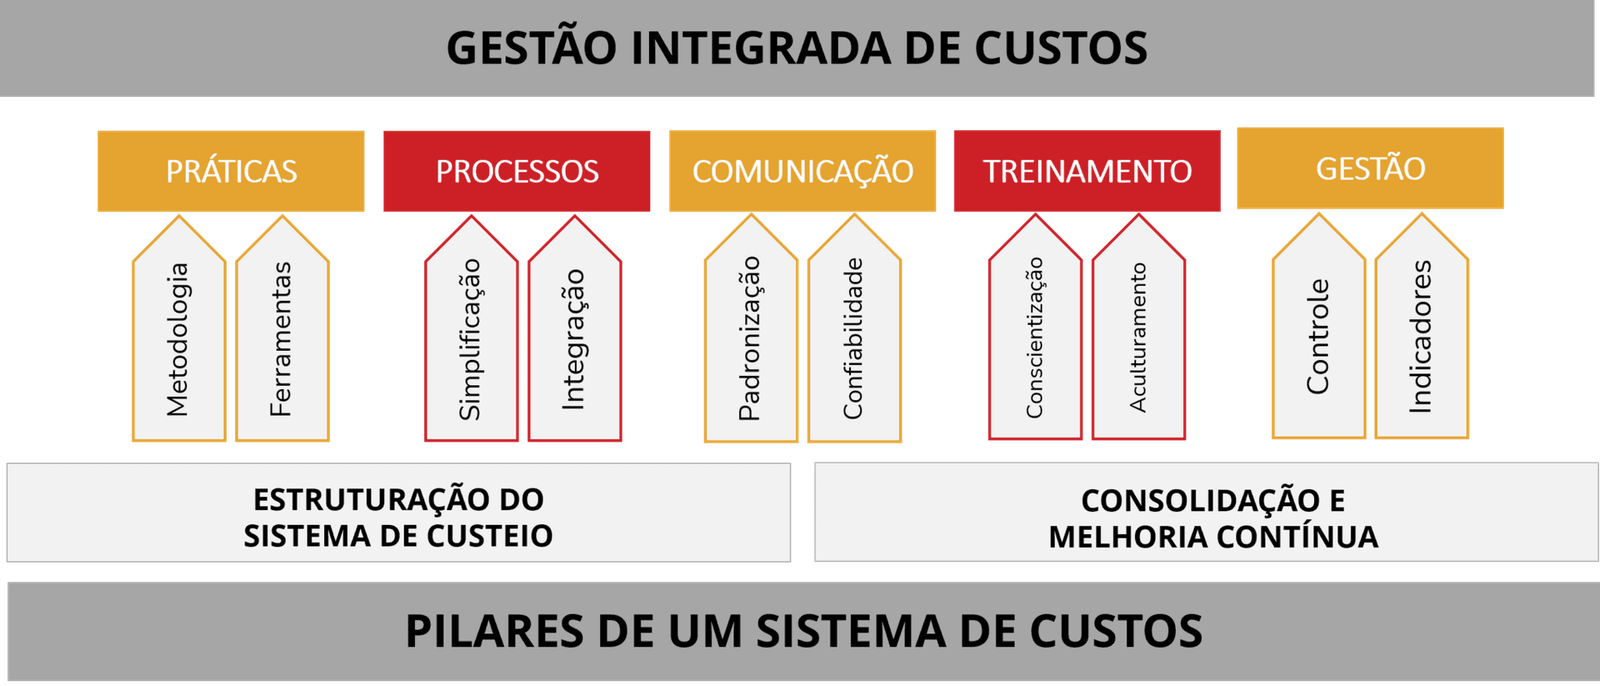
Curso Gestão Estratégica de Custos - Produttare Digital -
Gestão de Custos em Indústrias Modernas | PDF | Custo | Business

