Nas Phantom Shares O Funcionário Vai
Phantom Shares: como funciona na prática e o que todo funcionário precisa saber antes de assinar
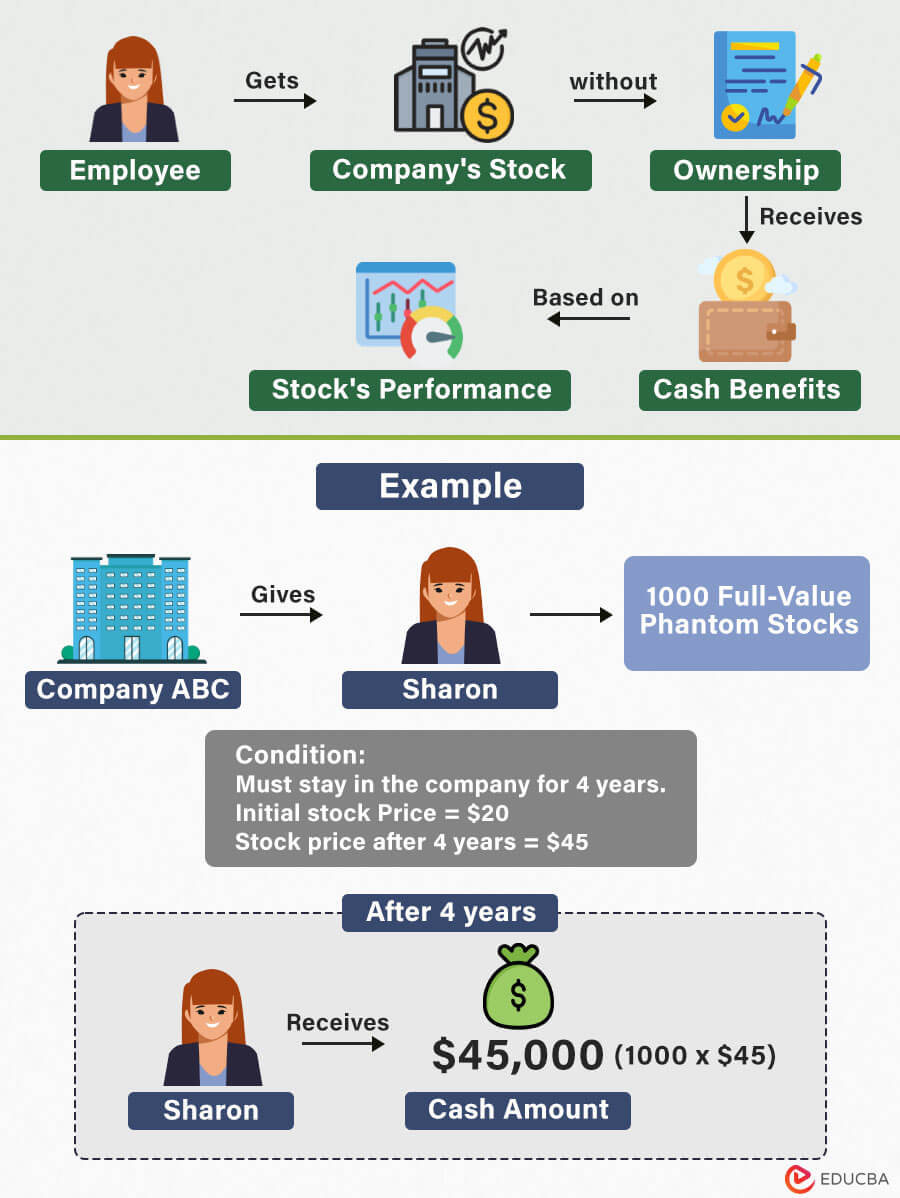
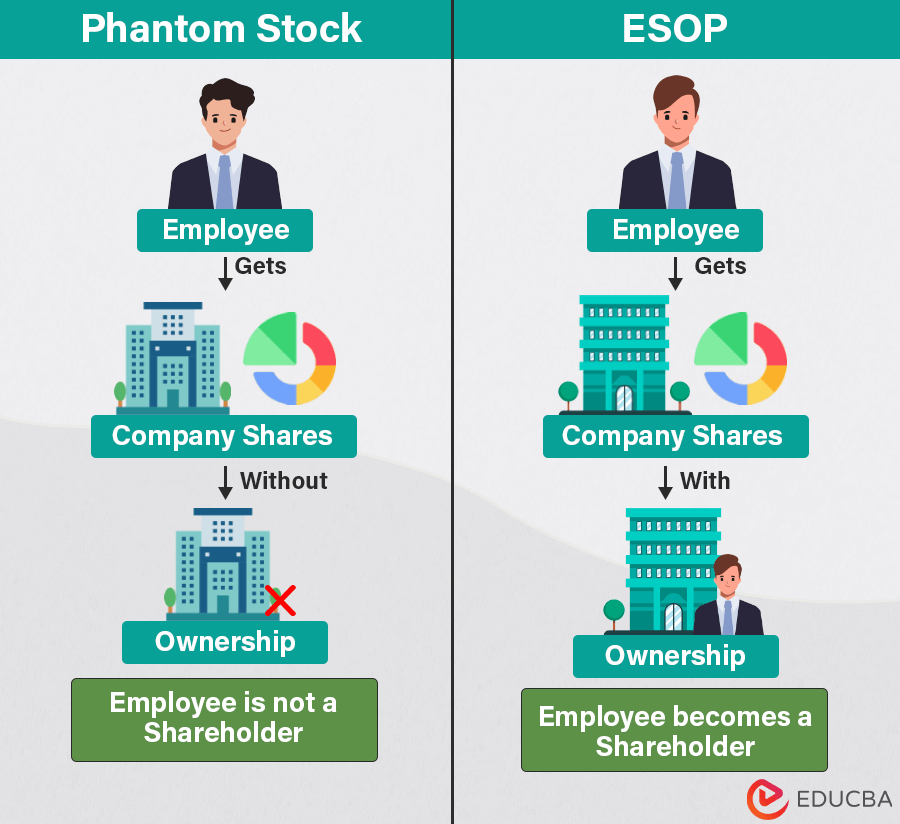
O phantom share, ou "phantom stock", é um plano de compensação baseado em ações fictícias. O funcionário não recebe ações de verdade. Ele recebe um direito contratual a um valor monetário calculado com base na variação do preço de uma ação hipotética da empresa. O valor é pago em dinheiro, normalmente no futuro, quando acontecem os chamados trigger events: saída do funcionário, venda da empresa, entrada em bolsa, ou vencimento programado do plano. Isso é o primeiro equívoco que vejo todo dia. Chega gente achando que vai virar acionista. Não vai. O que existe é um contrato de trabalho com cláusula de variável atrelada a um índice. Na prática, o funcionário tem um direito creditório, não patrimonial. Isso importa porque muda completamente a tributação, a negociação, a sucessão e até o que acontece se a empresa pedir recuperação judicial. A mecânica básica é simples. A empresa define um número de phantom units para cada participante. Cada unidade corresponde a um valor virtual de ação. Na data de concessão, registra-se o grant price, que é o preço base. Nas datas de mensuração ou liquidation, pega-se o preço atual daquela ação hipotética. O pagamento é a diferença multiplicada pela quantidade de unidades, ou o valor integral, dependendo do desenho do plano. Os modelos mais comuns que eu vejo rodando são:
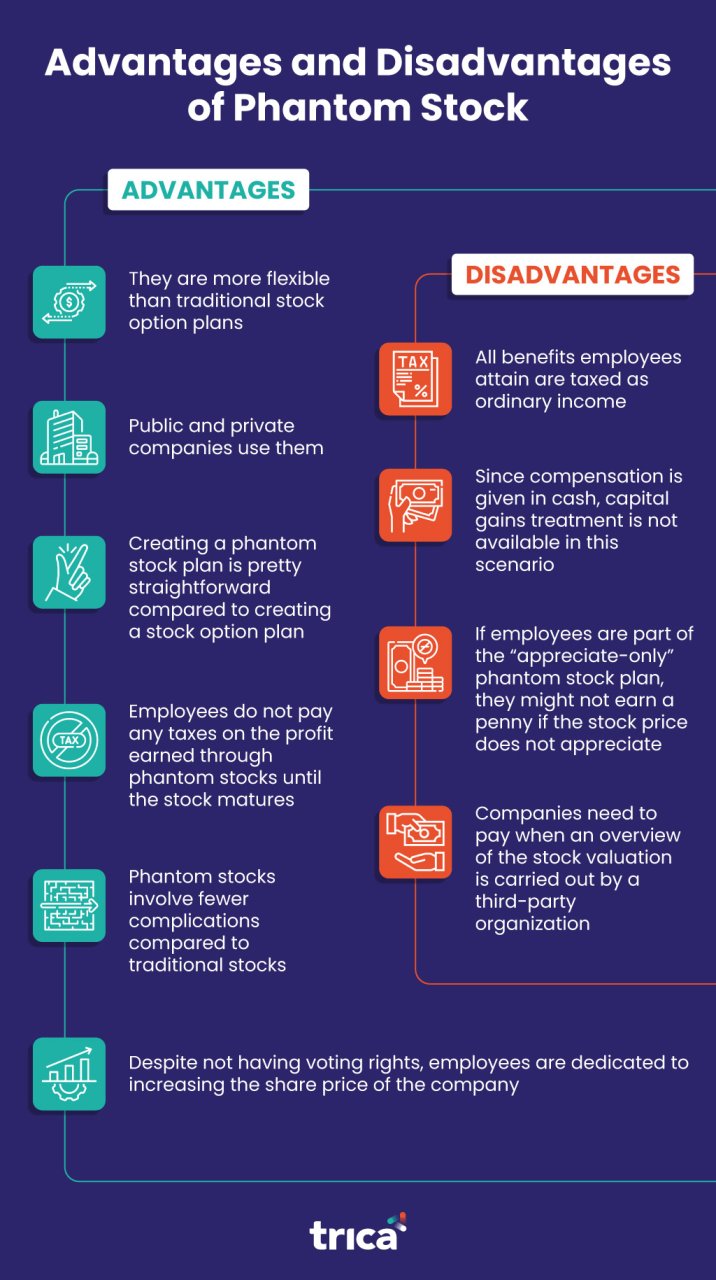
O detalhe que as pessoas ignoram é a periodicidade de mark-to-market. Eu já vi plano que só fazia valuation uma vez por ano, perto do fechamento contábil. Isso gera um risco enorme de disputa, porque o funcionário fica meses sem saber quanto tem no papel. O mais funcional é fazer reapavaluação trimestral ou semestral, com critérios claros de indexador. Se a empresa é de capital fechado e não tem bolsa, o contrato precisa explicitar o método de valuation: múltiplo sobre EBITDA, fluxo descontado, transações recentes de third-party, ou preço em round de investimento. Sem isso, vira campo minado. Para o funcionário, o aspecto mais visível é a tributação. No Brasil, phantom share não é renda de capital. É renda do trabalho, ou seja, cai como variável salarial. A alíquota de IR segue a tabela progressiva do departamento pessoal, com desconto progressivo quando há múltiplas parcelas no ano. A empresa costuma fazer a retenção na fonte, mas o funcionário precisa conferi. Já vi pessoa deixar de declarar porque achava que era isento. Não é. A base de cálculo também entra no FGTS e no 13º se o contrato ou a convenção coletiva disser que a variável integra o salário, o que em phantom share geralmente integra, já que é remuneração. Para a empresa, a contabilidade varia. Se for um plano baseado em ações reais com settlement em cash, pode precisar reconhecer provisão sob CPC 46 ou IFRS 2, com ajuste em resultados. Se for um plano puramente contratual, sem vínculo com equity real, muitos escritórios tratam como despesa de pessoal simples. Mas não generalize. O jeito certo é analisar a letra do contrato, a existência de equivalência patrimonial, e se há obrigatoridade de settlement em cash vs. equity. Em um caso que eu acompanhei, a empresa tinha um phantom atrelado a opções de compra de ações de uma holding. A equipe jurídica tratou como despesa corrente. O auditor pediu reclassificação para provisão contigente, porque o desembolso era certo e mensurável. O ajuste custou uma linha inteira no DRE e mudou o indicador que o CFO usava para bônus. Vale saber antes de assinar.
Trigger events e liquidação: onde a coisa enrosca
O momento do pagamento define se o phantom é benção ou dor. Os gatilhos mais frequentes são: O vesting costuma ser em anos, com cliff em 12 ou 24 meses. Mas o que as pessoas não percebem é que o vesting pode ser service-based, performance-based, ou híbrido. Plano só de tempo de casa é fácil de acompanhar. Plano com metas de EBITDA, receita, ou valuation é onde o funcionário leva susto. Meta não atingida significa zero payout, mesmo com anos de serviço. Eu recomendo sempre pedir a planilha de projeção com três cenários: conservador, realista, otimista. Se o RH não entregar, é sinal de que o plano é mais retórica do que programa. Um ponto que pouco se discute é o double-trigger acceleration. Em muitos planos de tecnologia e venture, a regra padrão é: se o funcionário sai voluntariamente, perde o que não vestiu. Se a empresa é vendida e o funcionário é demitido sem justa causa nos 12 meses seguintes, todo o vesting acelera. Isso protege contra a prática comum de new owner resolver cortar headcount. Sem double-trigger, o phantom pode não pagar nada em uma saída forçada pós-venda, o que soa injusto e gera rotatividade tóxica.
Clawback e malus: o risco que todo mundo ignora
Clawback é a devolução de valores já recebidos. Malus é a redução ou cancelamento antes do pagamento. Ambos são cláusulas legítimas, mas precisam ter limite. Vi um contrato que permitia clawback por "qualquer irregularidade apurada", sem especificar conduta, prazos, ou gravidade. A empresa usou isso para recuperar payout de funcionário que saiu há dois anos, alegando uma inconsistência menor em relatório que já tinha sido homologado. A Justiça considerou a cláusula abusiva, mas o processo durou 18 meses. A lição é clara: o funcionário deve negociar prazo máximo de exercício do direito de regresso, tipificação dos eventos que autorizam clawback, e exclusão para más-fé comprovada. Sem isso, o phantom vira espada de Dâmocles. No Brasil, o phantom share é tributado como renda do trabalho. Isso significa incidência de IR progressivo e, via de regra, contribuição previdenciária. O impeditivo mais comum é o funcionário achar que pode pedir isenção porque o plano é "semelhante a opção de ações". Não é. A lei trata formas diferentes de forma diferente. Se o plano for estruturado sob lei de stock options com exercício real e holding no exterior, aí a tributação pode mudar, mas isso é outro produto. Phantom puro é pagamento em cash atrelado a índice, e cai como salário variável. Outro ponto prático: a retenção na fonte. A empresa não retém como se fosse salário mensal fixo. Ela faz o recolhimento na data do pagamento efetivo, usando a tabela vigente naquele mês. Isso pode empurrar o funcionário para uma alíquota maior no ano inteiro, porque o benefício entra como parcela adicional. A recomendação é simples: peça à contabilidade a projeção do efeito marginal no IR e considere ajustar a tributação mensal no início do ano, para evitar surpresena declaração de ajuste anual.
Quem está fora do Brasil precisa olhar regras locais. Nos EUA, por exemplo, phantom pay é geralmente ordinary income no momento do settlement, com possível tratamento sob IRC Section 83 se houver substanciaal risco de forfeiture. Na Europa, o tratamento varia por país, com alguns colocando phantom dentro do regime de equity incentive e outros mantendo como salário. Se o plano tem participantes em múltiplas jurisdições, a complexidade sobe rápido. Não dá para tratar tudo como se fosse igual.
Limitações reais do phantom share
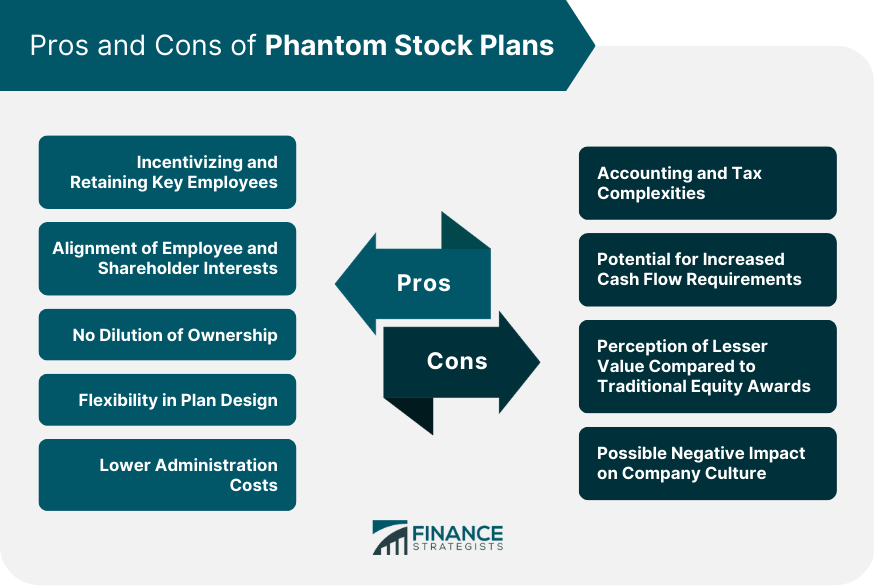
Eu não vou vender essa ferramenta como solução perfeita. Tem pontos fracos evidentes: Se o objetivo é realmente conectar o colaborador ao capital da empresa, equity real, mesmo que limitada e com restrições de transferência, costuma ser mais alinhado. Phantom serve bem para equipes que querem variável atrelada a performance sem abertura societária, ou para startups em fase early que ainda não têm valuation transparente. Mas não disfarce um bônus salarial como plano de ownership. Funcionários sentem diferença. Em um caso recente, uma empresa de software adotou phantom com valorização atrelada a múltiplo de EBITDA. O contrato definia que o preço seria calculado pelo último round de investimento. O problema: a empresa não fazia round há dois anos. O valuation ficava paralisado. O funcionário ia ficando sem referência. A solução que funcionou foi simples, mas precisei insistir: adicionar uma cláusula de fallback que determinasse um auditório independente para appraisal a cada 18 meses, com metodologia previamente acordada. Além disso, entramos com mark-to-market trimestral usando múltiplos de peer group listados, para dar signalização interim. O custo administrativo subiu um pouco, mas a confiança no plano voltou. Sem transparência, o phantom mata o engajamento que ele mesmo deveria criar.
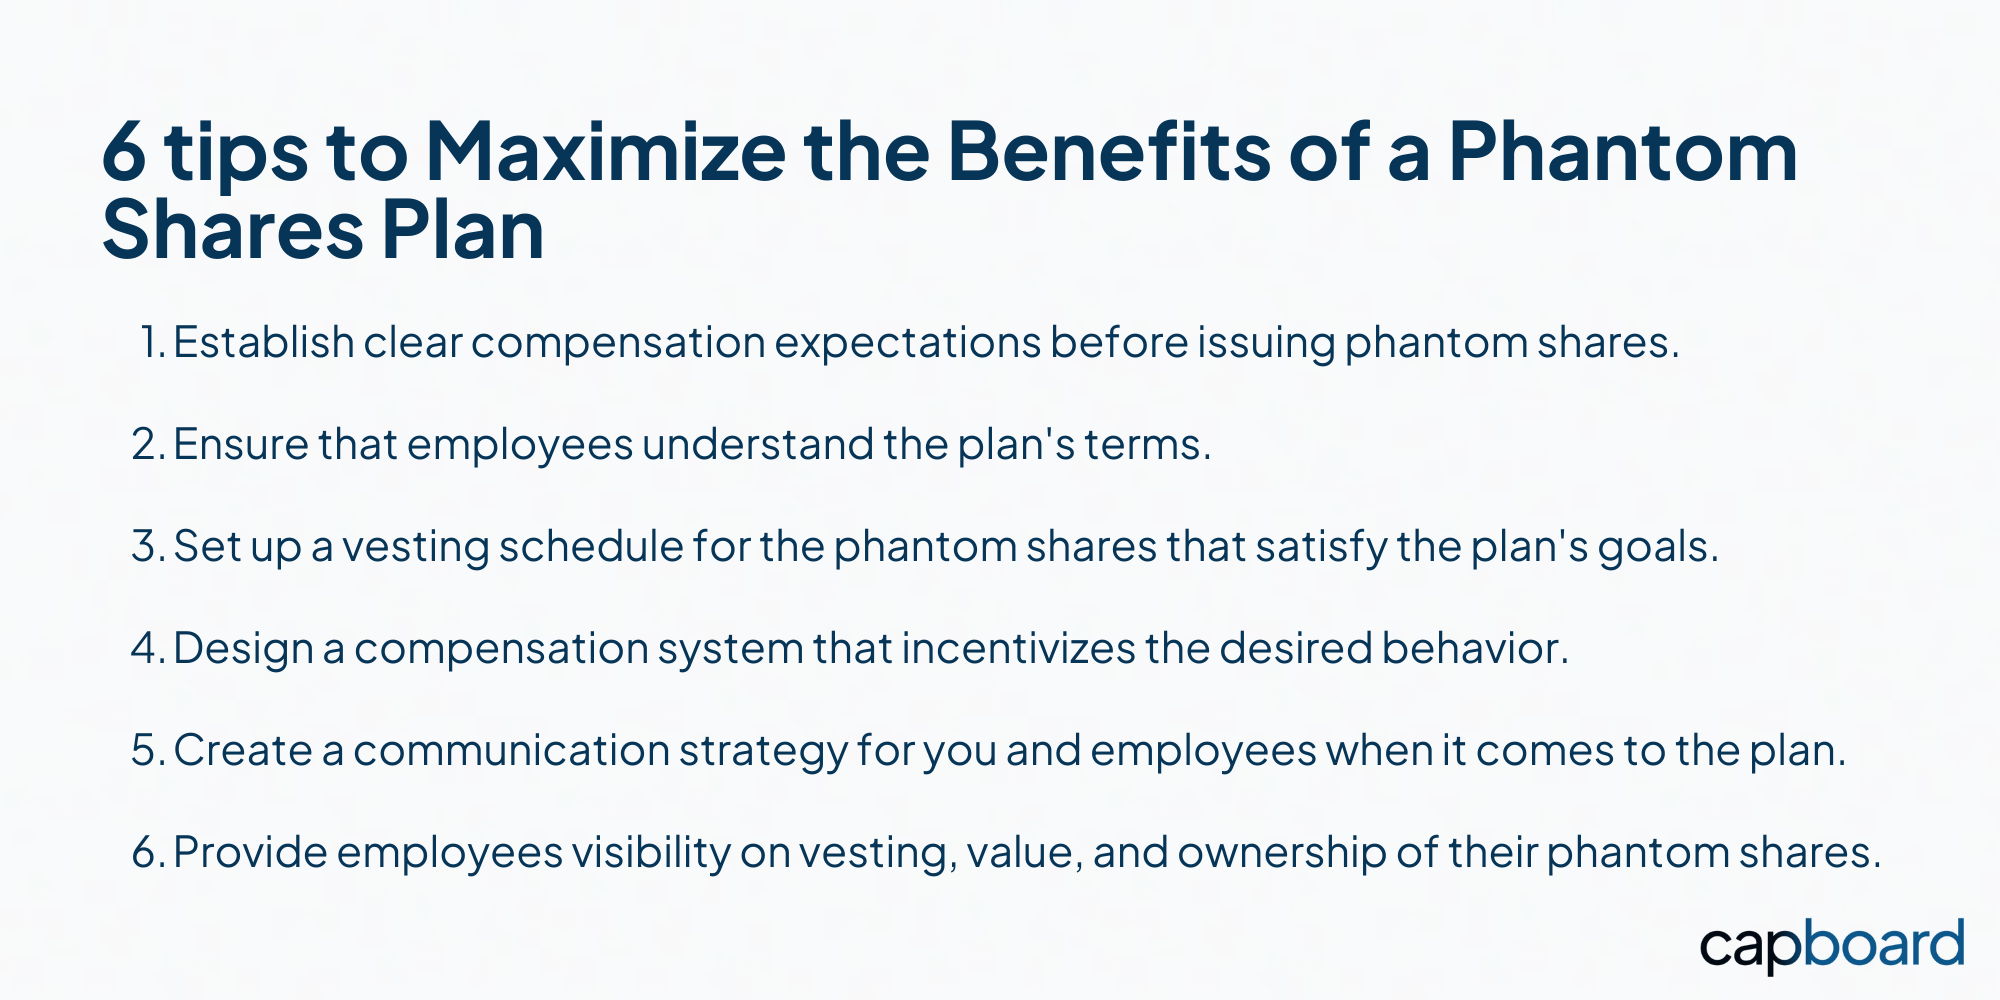
Não assine nada sem o plano escrito. O material de onboarding com slides bonitos não substitui o documento legal. Os pontos que eu sempre peço para verificar são: Se três desses itens estiverem vagos, pare. Peça esclarecimentos por escrito. Um plano de phantom bem feito não tem medo de transparência. O contrário também é verdade. Vamos a um exemplo direto. Concessão de 1.000 phantom units. Grant price: R$ 10,00. Vesting: 25% ao ano, cliff de 12 meses. O funcionário permanece 3 anos. No final do ano 3, o preço de market está R$ 18,00. O plano é SAR full value com payment em cash. O cálculo seria: diferença de R$ 8,00 por unit. 1.000 unidades. Total bruto: R$ 8.000,00. Desconto de IR progressivo, supondo alíquota efetiva de 27,5%, cerca de R$ 2.200,00. Líquido aproximado: R$ 5.800,00. Esse valor entra como variável salarial para efeitos de FGTS e 13º, se a convenção coletiva assim determinar. A projeção correta exige a simulação da carga marginal no ano todo, porque o payout pode empurrar a alíquota em outras parcelas.
Se o plano for full value, o cálculo muda. O funcionário recebe o valor integral das unidades liquidadas, e não só a appreciated portion. Nesse caso, o payout seria 1.000 vezes R$ 18,00, menos eventuali custos de settlement. A diferença é significativa, e o impacto tributário também, porque a base de cálculo do IR será maior. Escolher entre SAR e full value não é apenas matemática. É estratégia de retenção e de exposição ao risco.
Quando phantom faz sentido e quando não faz
Faz sentido quando a empresa quer reter talento sem abrir capital, quando não há liquidez para equity real, quando o plano precisa ser administrável em escala, e quando o alinhamento desejado é de curto a médio prazo. Não faz sentido quando o objetivo é governança, quando a empresa busca true ownership mindset, quando o funcionário quer voz ativa, ou quando o custo de administração supera o benefício percebido. Em empresas em estágio muito inicial, eu costumo recomendar opções reais com cliff e vesting, mesmo com limitações de liquidez. O funcionário ganha um ativo de verdade, ainda que ilíquido. Phantom é boa alternativa quando a estrutura societária é complexa, quando há múltiplos investidores com direitos de preferência, ou quando a empresa ainda não decidiu se vai abrir capital. Em todos os outros casos, a escolha entre phantom e equity real deve ser feita com critérios explícitos, não por comodismo jurídico. Se você está lendo isso como funcionário, leve o documento para um advogado trabalhista familiarizado com planos de incentivo. Se está lendo como empregador, leve seu contador e seu auditor antes de lançar. O phantom share funciona quando é transparente, mensurável e justo. Quando é ambíguo, ele vira fonte de conflito. A diferença entre os dois mundos está no texto do contrato, não no discurso de onboarding.

Galeria
-
Wie Funktioniert Phantom Shares – LHAHG -
Phantom Shares Template
