Nem Todos Os Custos São Tratados Da Mesma Forma
Por que sua planilha de custos não bate com a realidade
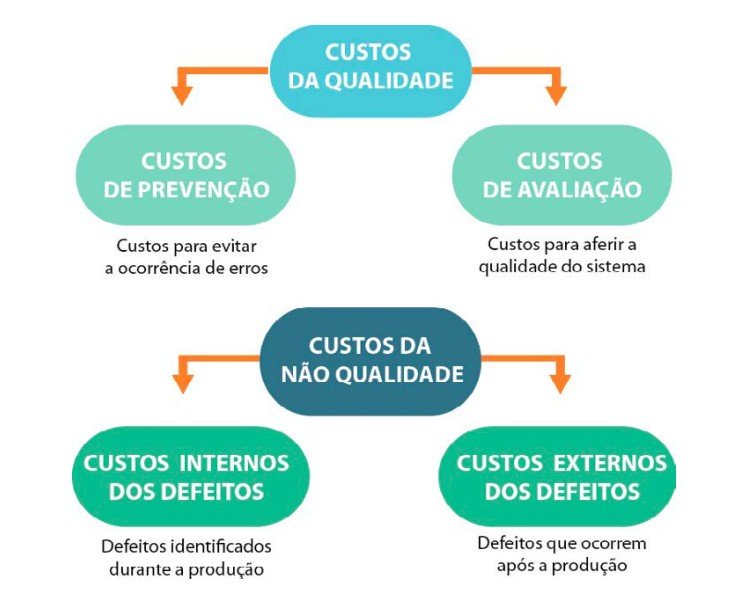
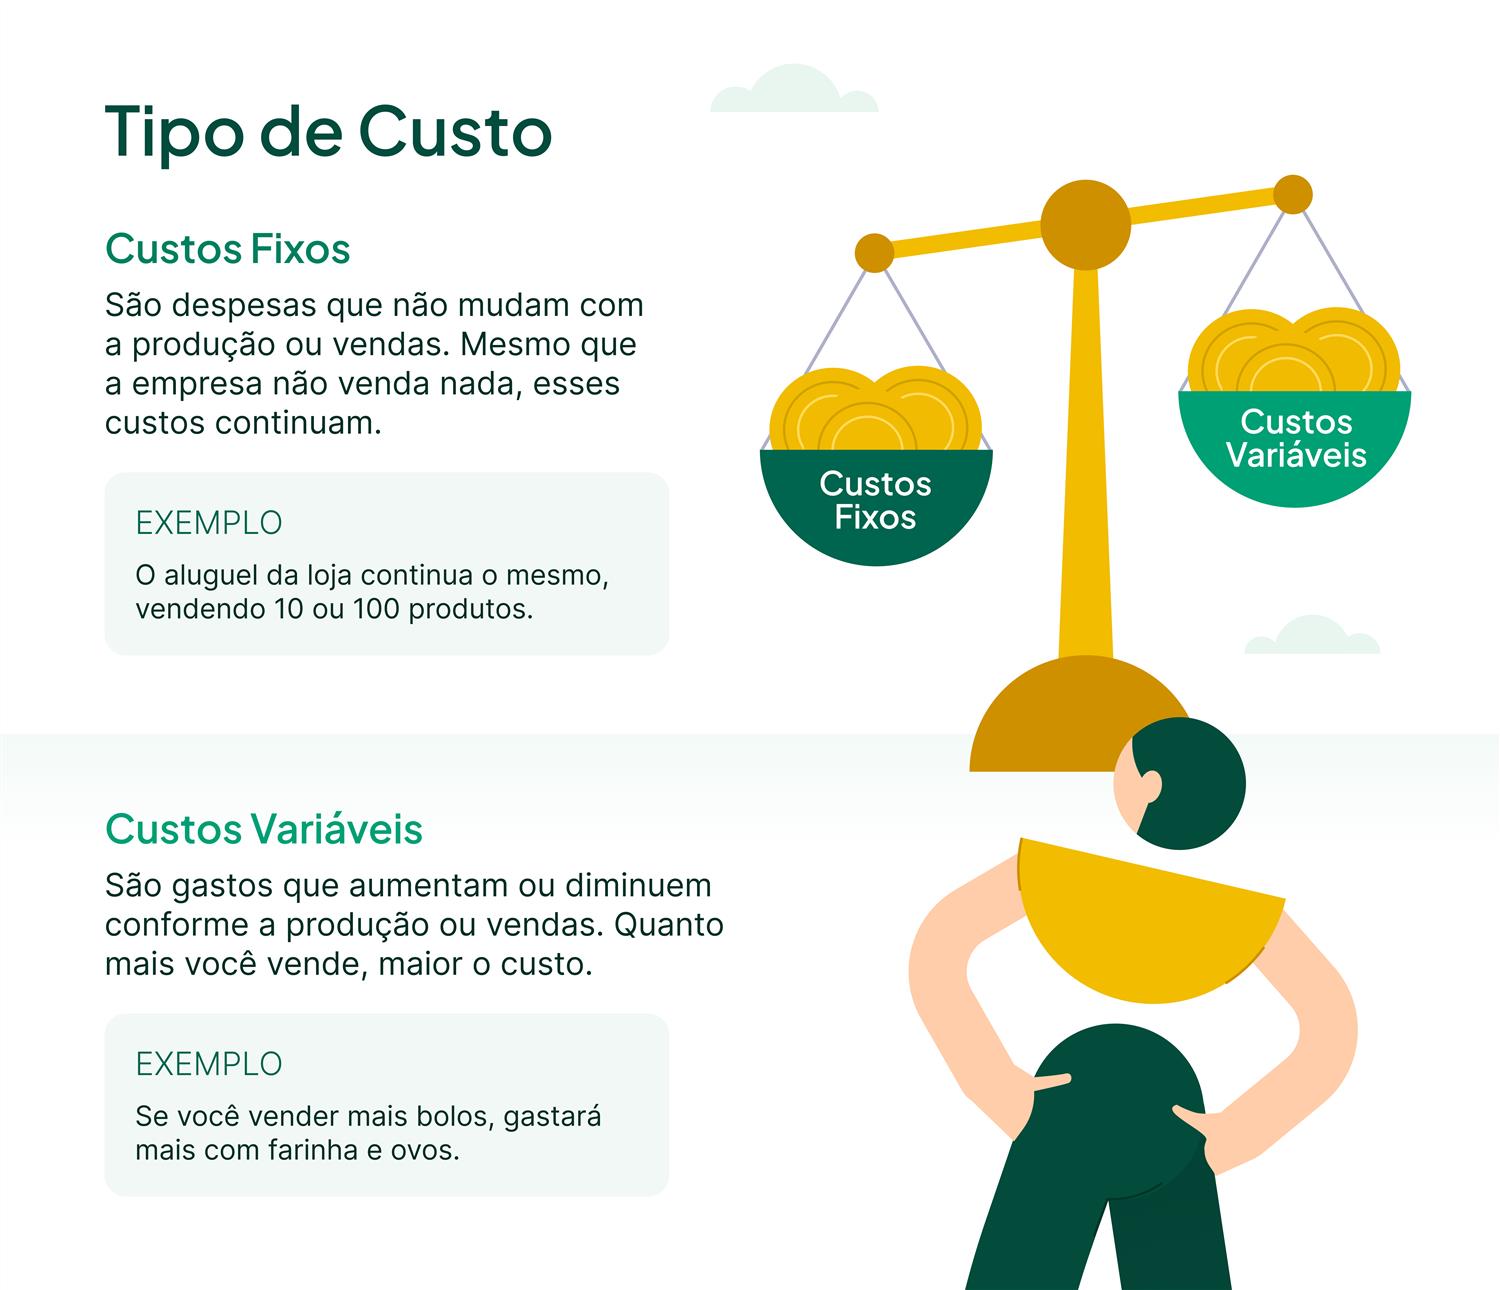
Eu perdi horas tentando conciliar o custo real de um projeto com o que aparecia nos relatórios da empresa. A confusão nasceu exatamente de assumir que todos os gastos seguiam a mesma lógica. Quando finalmente entendi que nem todos os custos são tratados da mesma forma, as coisas começaram a fazer sentido. Vou explicar do jeito que eu preciso ter aprendido na unha. Custos fixos, variáveis, diretos, indiretos, opportunità, marginal, afundados — a nomenclatura varia conforme o setor e a contabilidade, mas a ideia central é a mesma: cada tipo de despesa se comporta de maneira diferente no momento da decisão. O erro mais comum das empresas pequenas e médias é agrupar tudo na mesma planilha e torcer para que a média sirva de base para precificação ou corte. No meu caso, a pegadinha apareceu com um custo que a contabilidade classificado como fixo, mas que na prática escalava conforme o volume de atendimentos. Eu estava pagando uma taxa de disponibilidade de licença de software por usuário ativo no sistema, não por contrato fechado. Quando o time cresceu, a despesa disparou sem que o orçamento antecipasse o crescimento. A solução foi renegociar a tier da licença e mudar para um modelo baseado em consumo real, com monitoramento mensal. Isso reduziu o custo em cerca de 40% no primeiro trimestre depois da correção.
O aprendizado não ficou só naquele custo. Comecei a mapear todos os gastos recorrentes e separá-los em categorias de comportamento. Custos que mudam com a receita, custos que mudam com a headcount, custos que mudam com a sazonalidade, custos que não mudam senão por decisões estratégicas. A partição já resolve metade do problema de previsibilidade. Outro detalhe que poucos mencionam é a diferença entre custo afundado e custo de oportunidade. Você já viu alguém justificar um investimento continuar porque "já gastamos muito"? Isso é armadilha. Custo afundado não deve influenciar decisões futuras. O que importa é o custo adicional de cada alternativa. É básico, mas eu vi gente cometer esse erro com projetos de TI, contratos de terceirização e até estoque parado. Se você quer começar a organizar isso de verdade, o caminho é simples e chato. Abre seu ERP ou planilha mestre. Seleciona os últimos 12 meses de despesas operacionais. Cria colunas para: tipo de custo, motor de variação, responsável pela aprovação, frequência de revisão. Preenche tudo. Não pula etapa. Depois disso, cruza com a receita ou volume de produção correspondente e calcula a elasticidade de cada custo. Custos com elasticidade alta perto de 1 são variáveis puras. Custos com elasticidade próxima de 0 são fixos. Entre 0 e 0,3, trate como semi-fixos e modela um patamar + adicional. Acima de 0,7, modele como variável.
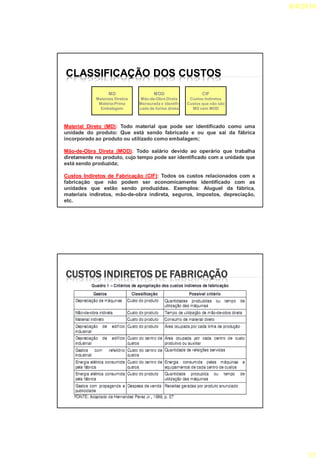
Um ponto prático que faz diferença: custos indiretos de infraestrutura muitas vezes são aletos se você não alocar por centro de custo. Eu costumava usar uma alocação por fator de ocupação e complexidade operacional, mas o modelo mais estável que encontrei foi dividir em três grupos — infraestrutura compartilhada, suporte interno e ferramentas externas — e alocar por horas técnicas consumidas por departamento, medida via ticketing. O ajuste levou duas semanas e melhorou a precisão dos orçamentos em cerca de 25% nos três meses seguintes. Se quiser material de apoio, existem planilhas de classificação de custos que você pode adaptar para o seu contexto. Basta baixar modelos abertos de controle de custos e ajustar as colunas de motor de variação e elasticidade para a sua operação. Não adianta copiar sem entender o que cada campo representa. O risco é transferir um erro de classificação de uma indústria para outra e acabar tomando decisões erradas. Há cenários em que esse método simplesmente não funciona bem. Quando a empresa tem poucos registros históricos, quando os custos são majoritariamente terceirizados com contratos atípicos, ou quando há muita informalidade nos gastos. Nesses casos, o ideal é primeiro estruturar a coleta de dados por pelo menos dois trimestres antes de confiar em modelos de elasticidade. Alternativamente, use benchmarking setorial para estimativas iniciais e valide com medições reais o mais rápido possível.

Também é importante reconhecer que classificação de custos não elimina a necessidade de julgamento. Existirão custos que oscilam por fatores externos que você não controla, como câmbio, energia elétrica em tarifas progressivas e multas contratuais imprevisíveis. Para esses, a melhor prática é manter uma reserva de contingência calculada com base na volatilidade observada, não com base em achismo. Uma margem de 5% a 10% sobre o custo variável mais instável costuma ser suficiente para cobrir variações normais em operações típicas. Se você está começando agora, não tente classificar tudo de uma vez. Escolha os cinco custos que mais impactam seu resultado nos últimos seis meses. Classifique-os, modele a elasticidade, ajuste a previsão e observe o desvio. Repita o ciclo mensal até estabilizar. Em geral, após três a quatro ciclos, a previsibilidade melhora significativamente e o tempo gasto com conciliação cai bastante, dependendo do volume de transações e da qualidade dos dados originais. O que eu posso afirmar com segurança é que a diferença entre tratar todos os custos como iguais e tratar cada um conforme seu comportamento real costuma ser a diferença entre Margem negativa disfarçada e Margem sustentável. Não é mistério, é disciplina de medição e revisão periódica. Se você fizer isso com constância, vai notar que os números começam a conversar entre si de um jeito que simplifica decisões de preço, corte e investimento.
Galeria
-
Contabilidade de custos material prova 01 | PDF -
Apresentação custos | PPTX -

ADMINISTRAÇÃO DE CUSTOS Profa. Lidiane Puntel Facco - ppt carregar -
Custos Fixos e Variáveis: O Guia Completo para Empreendedores
