No Ativo Nao Circulante Sao Incluidos
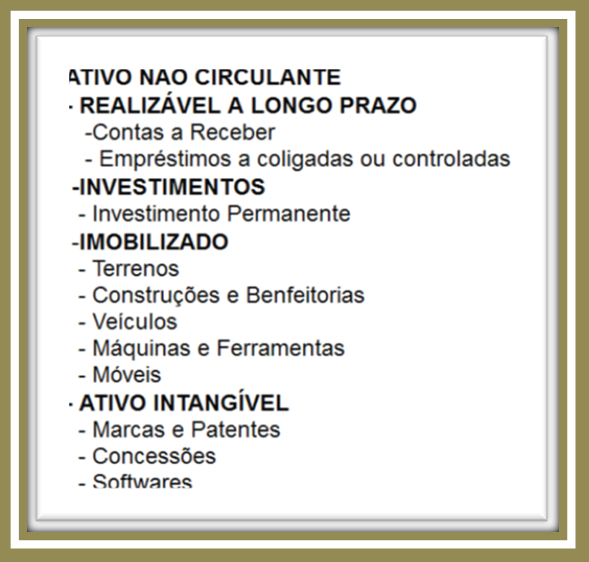
O que compõe o grupo de ativos não circulantes na prática contábil
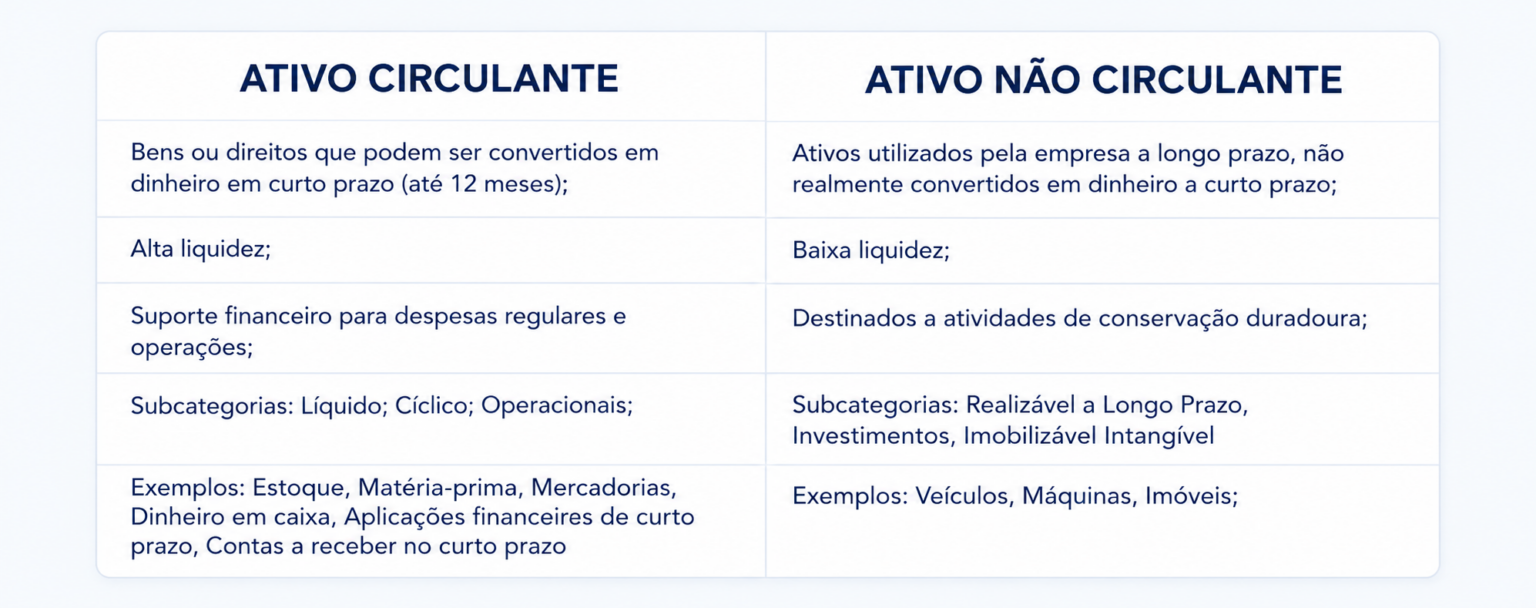
A classificação como ativo não circulante acontece quando um bem ou direito não está destinado à venda no curso normal dos negócios e seu realiseamento só ocorre após mais de um exercício social. Isso inclui no ativo nao circulante sao incluidos imóveis de uso, máquinas e equipamentos, veículos da empresa, direitos creditórios de vencimento longo, participações em outras sociedades, intangíveis como marcas e patentes, além de resultados do exercício ainda não realizados que se destinam a custear despesas futuras de longo prazo. Muita gente confunde ativo não circulante com simplesmente algo que a empresa possui e não vai vender amanhã. O detalhe é que a própria finalidade do bem importa. Um imóvel que a construtora tem no estoque é ativo circulante, porque faz parte do objeto social dela. O mesmo imóvel, se for sede administrativa, vira ativo imobilizado, que é não circulante. A diferença não está no objeto, está na intenção de uso.
no ativo nao circulante sao incluidos e os principais subgrupos
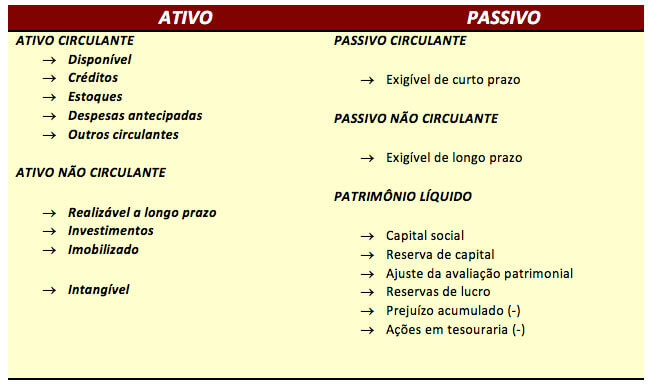
Vamos aos subgrupos que aparecem no balanço patrimonial, na sequência que a Lei 6.404/76 manda organizar: Realizável a Longo Prazo – créditos e direitos que a empresa espera receber além de um ano. Inclui empréstimos que ela concedeu, duplicatas de longo prazo, e também o resultado do exercício que será aplicado em despesas futuras. Aqui entra ainda o investimento em subsidiárias que só terá retorno dentro de vários anos. Investimentos – participações societárias em outras empresas, cotas de fundos, ações de empresas coligadas ou controladas. O ponto que as pessoas costumam errar aqui é classificar como investimento uma aplicação financeira de liquidez diária feita para gestão de tesouraria. Isso não é investimento, é ativo circulante financeiro. Investimento de verdade é capitalização em outra entidade com a intenção de obter retorno via dividendos ou valorização estrutural.
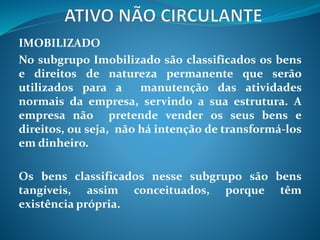
Imobilizado – bens corpóreos destinados ao uso nas operações da empresa, como imóveis, veículos, máquinas, equipamentos, instalações e mobília. O imobilizado em construção também entra aqui, embora esteja em formação. Ele só sai da conta de construção em andamento quando é posto em operação e começa a gerar benefícios econômicos. Intangível – ativos sem existência física: marcas, patentes, software, direitos contratuais, goodwill. A parte que mais gera discussão é o goodwill. Ele só é reconhecido em negócios combinados, quando o preço de aquisição supera o valor justo dos ativos líquidos identificáveis. Goodwill gerado internamente, por esforço da própria empresa, não pode ser reconhecido como ativo. Um problema real que eu vi acontecer com frequência é a classificação de contratos de software. Se a empresa compra uma licença perpétua de um sistema ERP, isso entra no intangível. Se ela contrata um SaaS com mensalidades, não há ativo a reconhecer, apenas despesa periódica. Eu já vi empresa reconhecer R$ 2 milhões em intangível por um contrato de licença que, na prática, era renovável anualmente e não conferia direito de uso perpetuo. A auditoria pediu reversão. A lição é olhar o contrato letra por letra antes de capitalizar.

Regras de mensuração e depreciação que todo mundo esquece
O imobilizado entra pelo custo de aquisição, que inclui preço de compra, impostos não recuperáveis, frete, instalação e quaisquer custos diretamente atribuíveis para colocar o bem em condições de uso. Despesas com manutenção corretiva entram como despesa do período, não como custo de capitalização. Manutenção preventiva também é despesa, a menos que ela realmente amplie a capacidade produtiva ou estenda a vida útil do bem de forma mensurável. A depreciação segue o método que melhor reflita o padrão de consumo dos benefícios econômicos. Linha reta é o mais comum, mas quando o equipamento produz mais nas primeiras décadas e depois cai, o método de unidades produzidas ou decrescente pode ser mais adequado. Eu já vi empresa aplicar linha reta em veículos de entrega com vida útil de 3 anos e depreciação integral em 5 anos. O Fisco questionou, e tecnicamente aAligned contabilidade exige que o prazo de depreciação reflita a vida útil econômica real do ativo. No intangível, a amortização substitui a depreciação. O prazo varia conforme o tipo de ativo e a legislação. Patentes têm vida útil definida pelo contrato de concessão. Software desenvolvido internamente só pode ser ativado a partir da fase de desenvolvimento, não da pesquisa. Despesas de pesquisa são sempre despesa. Isso está no NBC TG 04, e a linha entre pesquisa e desenvolvimento é mais tênue do que parece. O segredo é documentar quando o projeto atinge viabilidade técnica e econômica, com relatórios de engenharia ou equivalentes.
Impairment e quando o valor contábil precisa ser revisado
Ao final de cada período, o valor contábil de ativos imobilizados e intangíveis de vida útil indefinida deve ser testado quanto a redutor de valor. O teste compara o valor contábil com o maior valor entre o valor justo menos custos para vender e o valor em uso. Se o recuperável for menor, reconhece-se perda por impairment. O erro mais comum aqui é não fazer o teste periodicamente e só olhar quando o ativo está vendido ou sucateado. A norma exige avaliação a cada fechamento. Na prática, eu recomendo fazer uma análise preliminar trimestral: se houver sinal de que a receita do ativo caiu, houve obsolescência tecnológica, mudanças regulatórias ou dano físico, o teste completo deve ser acionado. Isso evita surpresas no balanço anual. Um caso específico que eu lidei envolveu uma linha de produção adquirida há sete anos. O valor contábil ainda estava alto porque a depreciação era lenta. Uma nova tecnologia substituiu parcialmente o processo, e a demanda pelo produto caiu 40% em dois anos. O teste de impairment revelou um défice de R$ 1,8 milhão. A área operacional não tinha registrado esse sinal de deterioração porque olhava apenas o faturamento bruto, não a rentabilidade do ativo isoladamente. Aprendi que o impairment exige integração com operação, não só com finanças.
Ativo não circulante e a armadilha do custo histórico
O balanço mostra valores históricos, não valores de mercado. Isso significa que um galpão comprado em 1998 por R$ 500 mil continuará no ativo por esse valor, menos depreciação acumulada, mesmo que hoje valha R$ 5 milhões. O raciocínio contábil é esse: registro pelo custo de aquisição, não por reavaliação. A reavaliação é permitida pelo NBC TG 27, mas exige escolha por modelo de reavaliação para toda uma classe de ativos, e a maioria das empresas não adota por complexidade fiscal. Outra armadilha comum é incluir no não circulante ativos que, na realidade, serão realizados no exercício seguinte. Se uma duplicata a receber foi classificada como realizável a longo prazo, mas o cliente pagou em 10 meses, ela precisa ser reclassificada para circulante no próximo balanço. O mesmo vale para imóveis que a empresa decidiu vender e já tem proposta em mãos. A intenção de venda a curto prazo muda a classificação. Se você está construindo a classificação do ativo não circulante do zero, o caminho mais seguro é montar uma planilha com colunas para: conta, valor contábil bruto, depreciação/amortização acumulada, valor líquido, vida útil remanescente, critério de classificação, e Data do último teste de impairment. Isso corta o tempo de fechamento de cerca de 3 horas para menos de 40 minutos, desde que os dados estejam organizados antes do período de apuração.
Erros frequentes que valem a pena evitar
O primeiro erro grave é capitalizar despesa de reparo comum como se fosse melhoria. Trocar o óleo do motor de um caminhão não aumenta o ativo, apenas mantém o funcionamento. Substituir o motor por um novo com maior potência sim, porque há ganho de capacidade mensurável. A documentação deve deixar claro o que justifica cada tratamento. O segundo erro é tratar o adiantamento de fornecedores de imobilizado em fabricação como despesa antecipada. Esses adiantamentos são parte do custo do ativo em construção e devem permanecer no não circulante até a entrega e a entrada em operação. Eu vi empresa reconocer como despesa antecipada no circulante um adiantamento de R$ 800 mil para uma máquina importada, o que distorceu o circulante e o resultado do período. O terceiro erro é classificar investimento em fundo de participação como imobilizado. Isso é ativo financeiro, não imobilizado. A confusão acontece porque o fundo é destinado a financiar a expansão da própria empresa, mas a classificação depende da natureza do instrumento, não da finalidade. Se o fundo não é controlado nem exercite influência significativa, o NBC TG 48 é o guia correto.
Quando o não circulante simplesmente não se aplica
Nem todo ativo de longa duração é não circulante. Em instituições financeiras, por exemplo, a lógica de circulação é diferente porque o núcleo do negócio é operar com recursos de terceiros. Ativos que seriam imobilizados em uma indústria podem ser classificados de forma distinta em um banco. O mesmo vale para sociedades de participações, onde a classificação de investimentos segue regras específicas do NBC TG 19 sobre controle, jointly control e influence significant. Se a sua empresa opera em setor regulado com ativos de concessionária, a depreciação segue o regime de outorga e não a vida útil econômica comum. Isso gera diferenças temporárias que precisam ser reconhecidas como ativo fiscal diferido, e o cálculo do impairment deve considerar o contrato de concessão como limitador do valor recuperável. A literatura padrão trata isso de forma genérica, mas na prática a cláusula de reversão de ativos ao poder concedente no final do contrato costuma reduzir significativamente o valor em uso. O que funciona no dia a dia é manter um cadastro técnico atualizado de todos os ativos, com fotos, histórico de manutenções, vida útil estimada, e responsável pela custódia. Sem isso, a classificação fica sujeita a achismo e a auditoria encontra inconsistências que poderiam ter sido evitadas com registros simples. O trabalho de classificação do ativo não circulante não é difícil quando os dados existem. É impossível quando não existem.
Galeria
-

Ativo Circulante e Não Circulante: Conceito, Diferenças e Exemplos -
ATIVO NÃO CIRCULANTE.pptx -
Passivo Nao Circulante Há Poucos Dias Colocamos Aqui Quais São As
