No Contexto Da Contabilidade O Balanço Patrimonial Representa

Como funciona o balanço patrimonial na prática
O balanço patrimonial é a fotografia contábil da situação financeira de uma empresa em um momento específico. Ele mostra o que a empresa possui, o que ela deve e quanto resta para os acionistas. Parece simples, mas a montagem real costuma ser muito mais trabalhosa do que a teoria ensina nos cursos introdutórios. A estrutura básica divide tudo em três blocos: ativo (o que a empresa tem), passivo (o que ela deve) e patrimônio líquido (a diferença entre os dois). O balanço sempre fecha porque o total do ativo precisa ser igual à soma do passivo com o patrimônio líquido. Se não fechar, tem erro de lançamento em algum lugar.
no contexto da contabilidade o balanço patrimonial representa
No contexto da contabilidade, o balanço patrimonial representa a posição financeira da entidade num dado momento. Ele é uma das demonstrações financeiras mais importantes para análise de crédito, tomada de decisão e prestação de contas. Bancos olham ele. Fiscalizações olham ele. Sócios olham ele. É a peça central do reporting contábil. Na prática, eu já perdi uma tarde inteira caçando uma divergência de R$ 47,32 num balanço que parecia certo à primeira vista. O problema era uma conciliação bancária mal feita que havia sido ignorada porque o valor parecia insignificante. O lance aqui é: nunca descarta nenhuma divergência, por menor que seja. Sempre tem uma explicação que pode indicar algo maior. Um dos erros mais comuns que vejo em empresas menores é a confusão entre caixa e equivalentes de caixa. Dinheiro em conta corrente entra no ativo circulante. CDBs de liquidez diária também entram. Mas investimentos de longo prazo vão pro ativo não circulante. A classificação errada aqui pode distorcer totalmente a imagem da liquidez da empresa.
Outro ponto que pouca gente leva a sério é a depreciação. Muitos estagiários ou contadores iniciantes simplesmente aplicam o método linear em tudo e pronto. A realidade é que equipamentos de TI têm vida útil diferente de veículos, que tem vida útil diferente de móveis e utensílios. Usar o mesmo índice pra tudo gera um ativo imobilizado inchado no balanço e um resultado distorcido. A recomposição do patrimônio líquido também merece atenção. Lucros e prejuízos acumulados precisam ser ajustados a cada fechamento. Em empresas que passam por reestruturações societárias ou fusionamentos, esse item pode virar um campo minado se não houver controle rigoroso das movimentações. Eu já vi um caso em que uma holding não recalculou os prejuízos fiscais de uma subsidiária após uma cisão parcial. O balanço consolidado ficou com patrimônio líquido inflado em quase 20%. Se você está começando a lidar com balanços, o caminho mais seguro é começar pelo passivo e depois validar o ativo. Confrontar fornecedores, bancos e contratos de empréstimo antes de fechar as contas do ativo evita surpresas. A maioria dos erros acontece porque as pessoas confiam cegamente nos saldos que aparecem nos sistemas financeiros sem fazer a cruzada com documentos de suporte.

Uma ferramenta que ajuda bastante é manter uma planilha de conciliação mês a mês. Eu costumo montar uma guia com extratos bancários, contas a receber e a pagar, estoques e imobilizado. Cada item é comparado com o sistema contábil e as divergências são anotadas e investigadas antes do fechamento. Esse processo leva cerca de 30 minutos por mês numa empresa de pequeno porte, mas evita dores de cabeça enormes. O balanço patrimonial também não existe isoladamente. Ele precisa ser analisado junto com o DRE, a DPV e o Fluxo de Caixa. Sozinho, ele mostra uma foto estática. Combinado com as outras demonstrações, ele conta a história completa do negócio. Ignorar essa relação é como tentar diagnosticar uma doença olhando só para a pressão arterial. Para quem quer se aprofundar, a Receita Federal disponibiliza a SPED Contábil e a ECD como formas de entrega do balanço. A ECD é assinada digitalmente por um contador e contém informações mais detalhadas do que o balanço simples. É um excelente material de consulta e referência.
Na hora de entregar ou apresentar um balanço, a clareza na apresentação importa tanto quanto a precisão dos números. Um balanço bem formatado, com categorias claras e notas explicativas, passa muito mais credibilidade do que um documento confuso cheio de linhas juntas. Invista tempo na diagramação.
Galeria
-
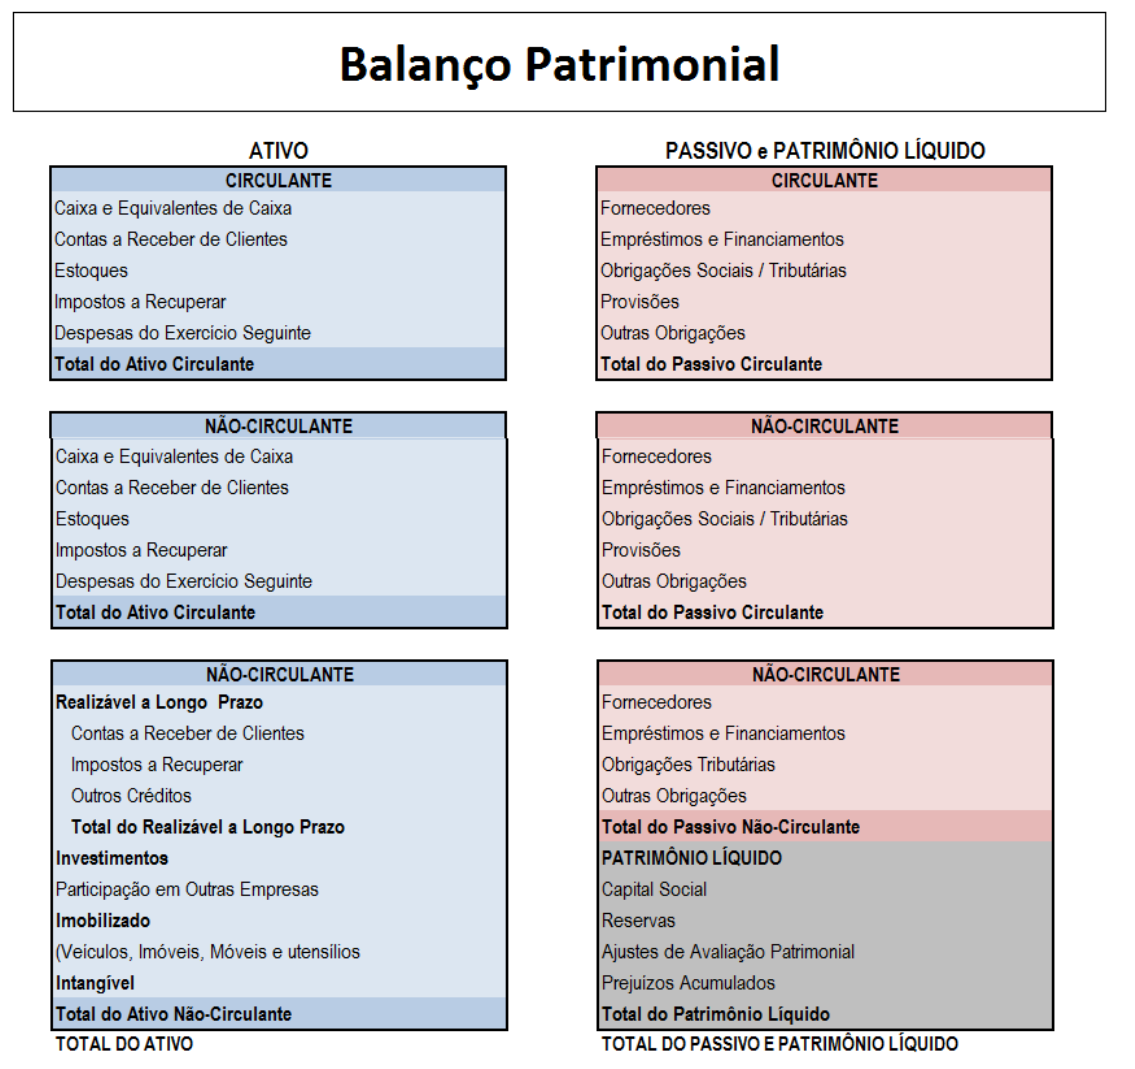
Balanço Patrimonial - Introdução à Contabilidade -

O balanço patrimonial é uma das demonstrações mais importantes da ... -
O mecanismo de Débito e Crédito na Contabilidade. O Ativo no Balanço ... -

Balanço Patrimonial - Contabilidade Geral | Capital de giro, Ciências ...

