No Custeio Abc As Atividades Desempenham Um Papel
O que é custeio por atividades (ABC) na prática
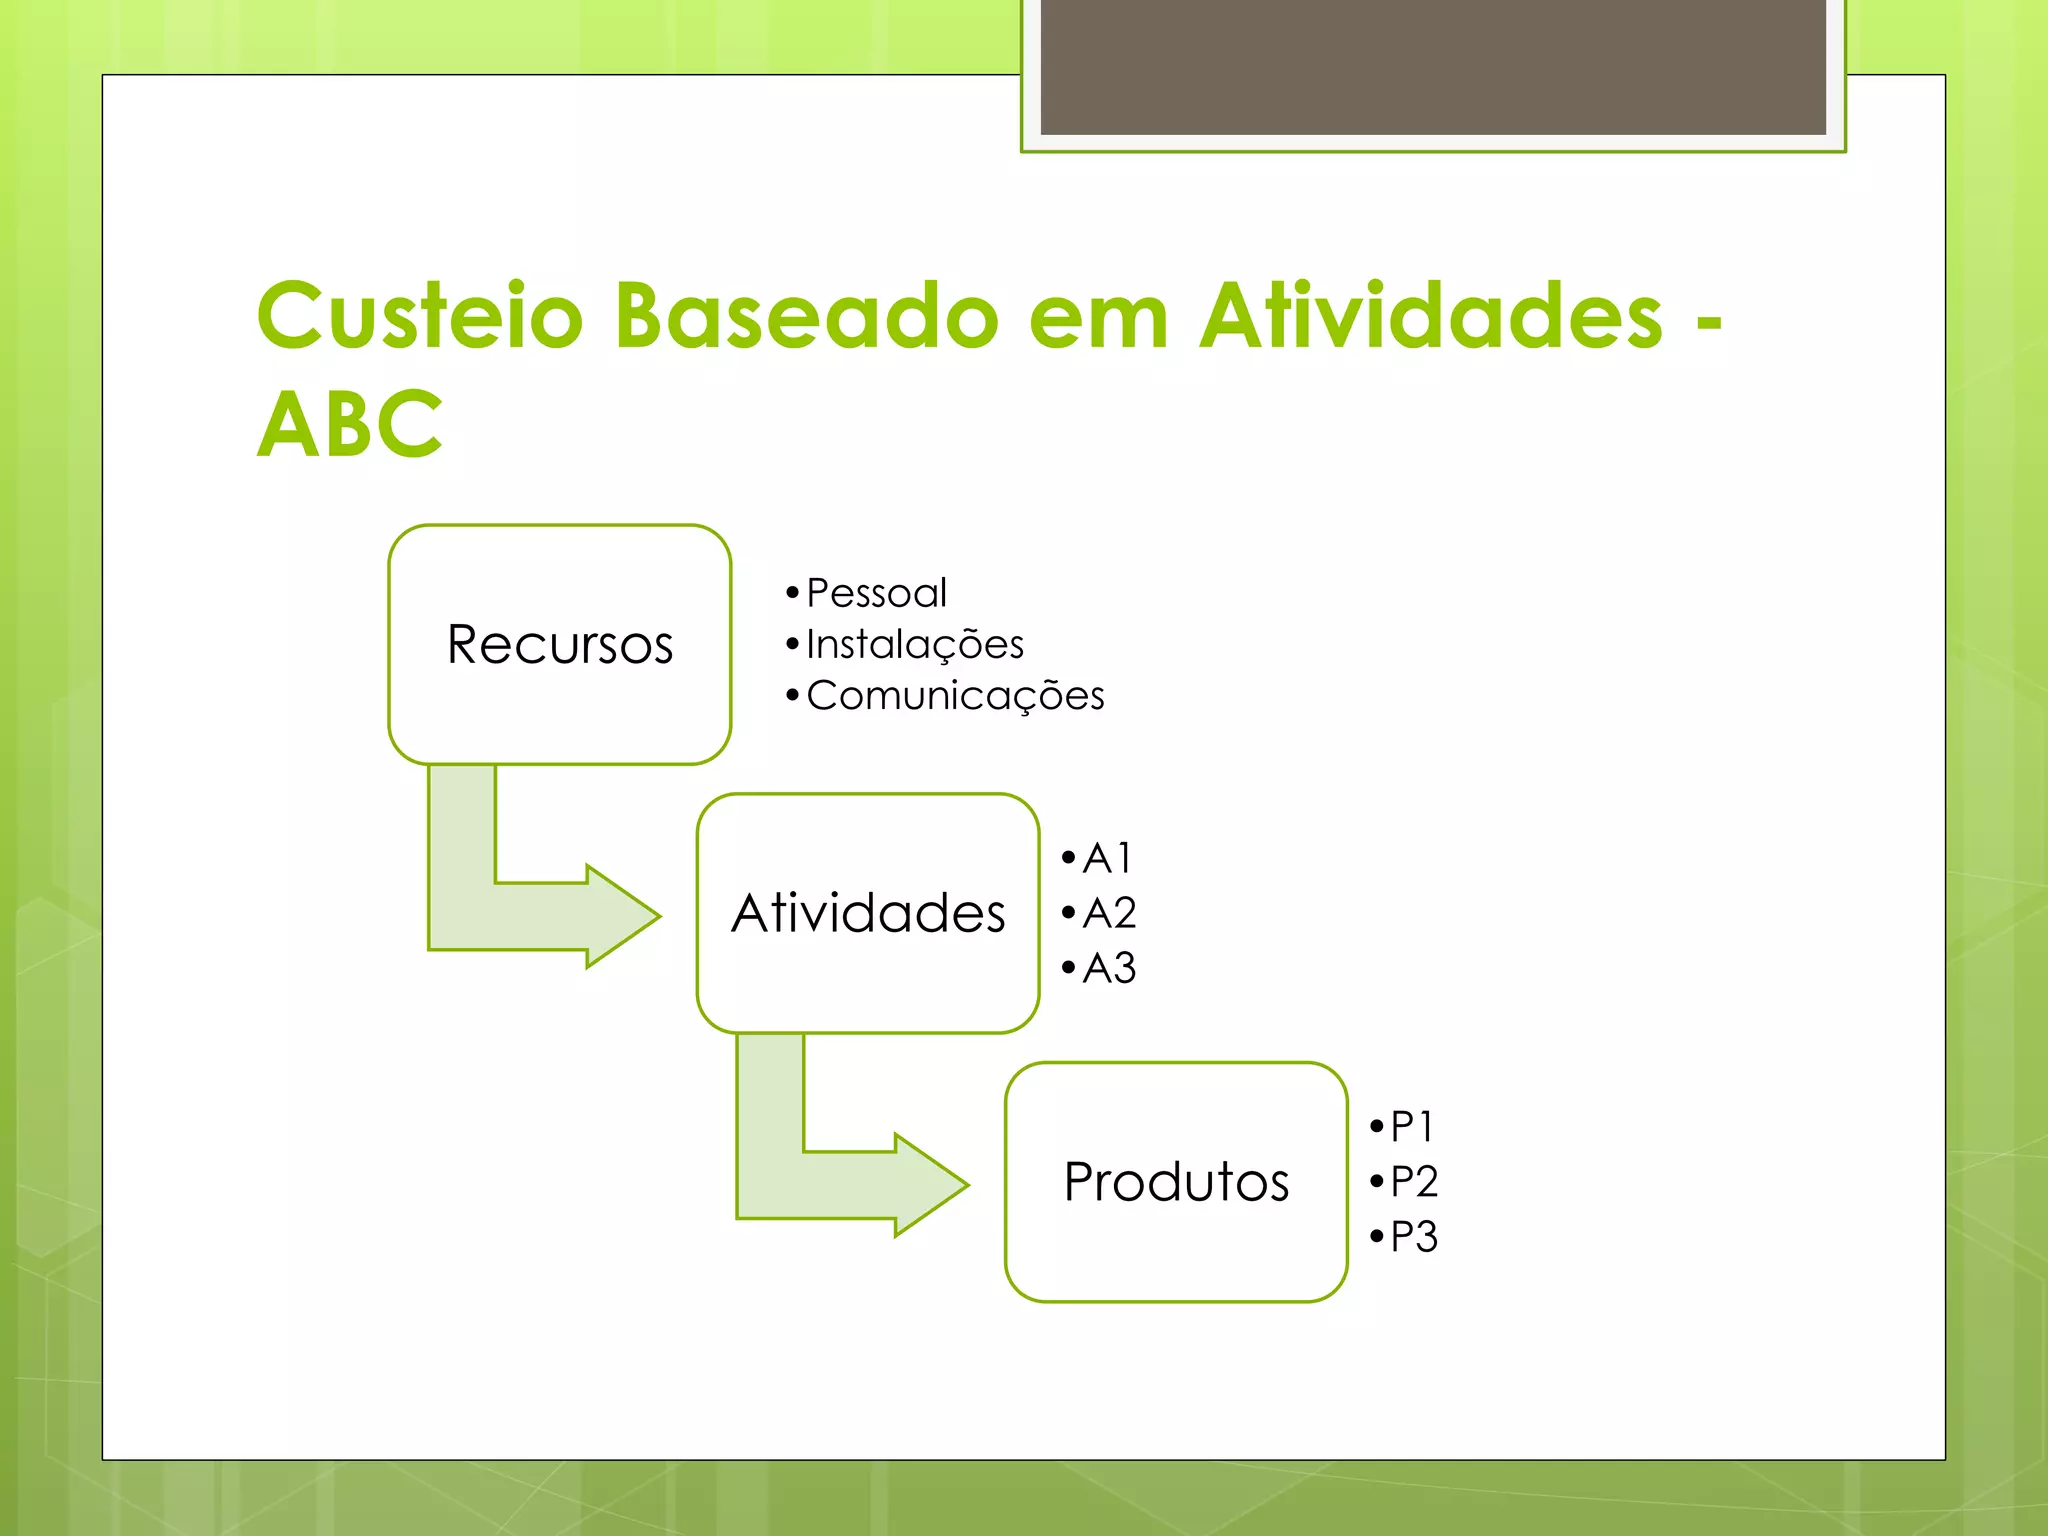
O custeio ABC nada mais é do que uma forma de alocar custos indiretos aos produtos ou serviços com base nas atividades que realmente os consomem. A lógica é simples: em vez de espalhar despesas gerais por uma base genérica como horas diretas de mão de obra, você identifica quais atividades geram esses custos e distribui conforme o uso real.Na minha experiência, a maioria das empresas que tentam implementar o ABC falha nos primeiros três meses porque tenta capturar tudo de uma vez. Eu recomendo começar pequeno. Escolha uma linha de produto, mapeie talvez meia dúzia de atividades principais e construa a partir daí. O erro mais comum é achar que precisa de um sistema perfeito desde o dia um. Não precisa. As atividades são o coração do método porque são elas que conectam os recursos aos produtos. Sem um mapeamento razoável de atividades, o custo calculado não passa de um chute disfarçado de matemática. Cada atividade tem um driver de custo, que é a grandeza que melhor explica quanto daquela atividade foi consumida por cada produto. Um exemplo bem prático que eu encontrei recentemente: uma empresa de montagem eletrônica estava alocando custos de qualidade usando uma taxa baseada em horas de produção. Quando mapeamos as atividades, descobrimos que 40% dos custos de inspeção eram gerados por apenas dois produtos que tinham projetos muito complexos. A taxa tradicional esmagava esses custos sobre todos os produtos, subdimensionando o real de dois e superestimando o dos outros. Os drivers de atividade resolveram isso em uma planilha que levamos duas semanas para montar.
O problema é que a escolha do driver errado pode distorcer os custos de forma ainda pior do que o custeio tradicional. Eu vi uma fábrica usar número de ordens de produção como driver para custos de configuração de máquina. O que eles não perceberam era que a maioria das configurações vinha de produtos novos com setups longos, enquanto os produtos consolidados geravam muitas ordens mas quase nenhuma configuração real. Trocar para "número de setups por produto" corrigiu a distorção em uma semana de ajuste.
Como estruturar um custeio ABC funcional
O processo básico segue alguns passos, mas a execução é onde as coisas ficam complicadas. Primeiro você define o escopo. Segundo, identifica as atividades. Terceiro, agrupa custos em pools de custos relacionados a essas atividades. Quarto, seleciona os drivers. Quinto, calcula as taxas e aplica aos produtos. Definir o escopo significa decidir até que nível você vai desagregar os custos. Algumas empresas fazem modelos macro com cinco ou seis atividades. Outros fazem modelos detalhados com dezenas. O detalhamento extra só se justifica quando a diferença nos custos por produto é significativa o suficiente para mudar uma decisão de preço ou mix. A identificação de atividades exige olhar para o chão de fábrica, não para o organograma. Eu sempre recomendo passar pelo menos um dia observando o fluxo real. O que os relatórios mostram e o que acontece de fato são coisas diferentes. Um processo de preparação de material pode parecer único num organograma, mas na prática envolve várias subatividades separadas: retirada, conferência, transporte interno, descarte de sobras. Cada uma pode ter um driver diferente.
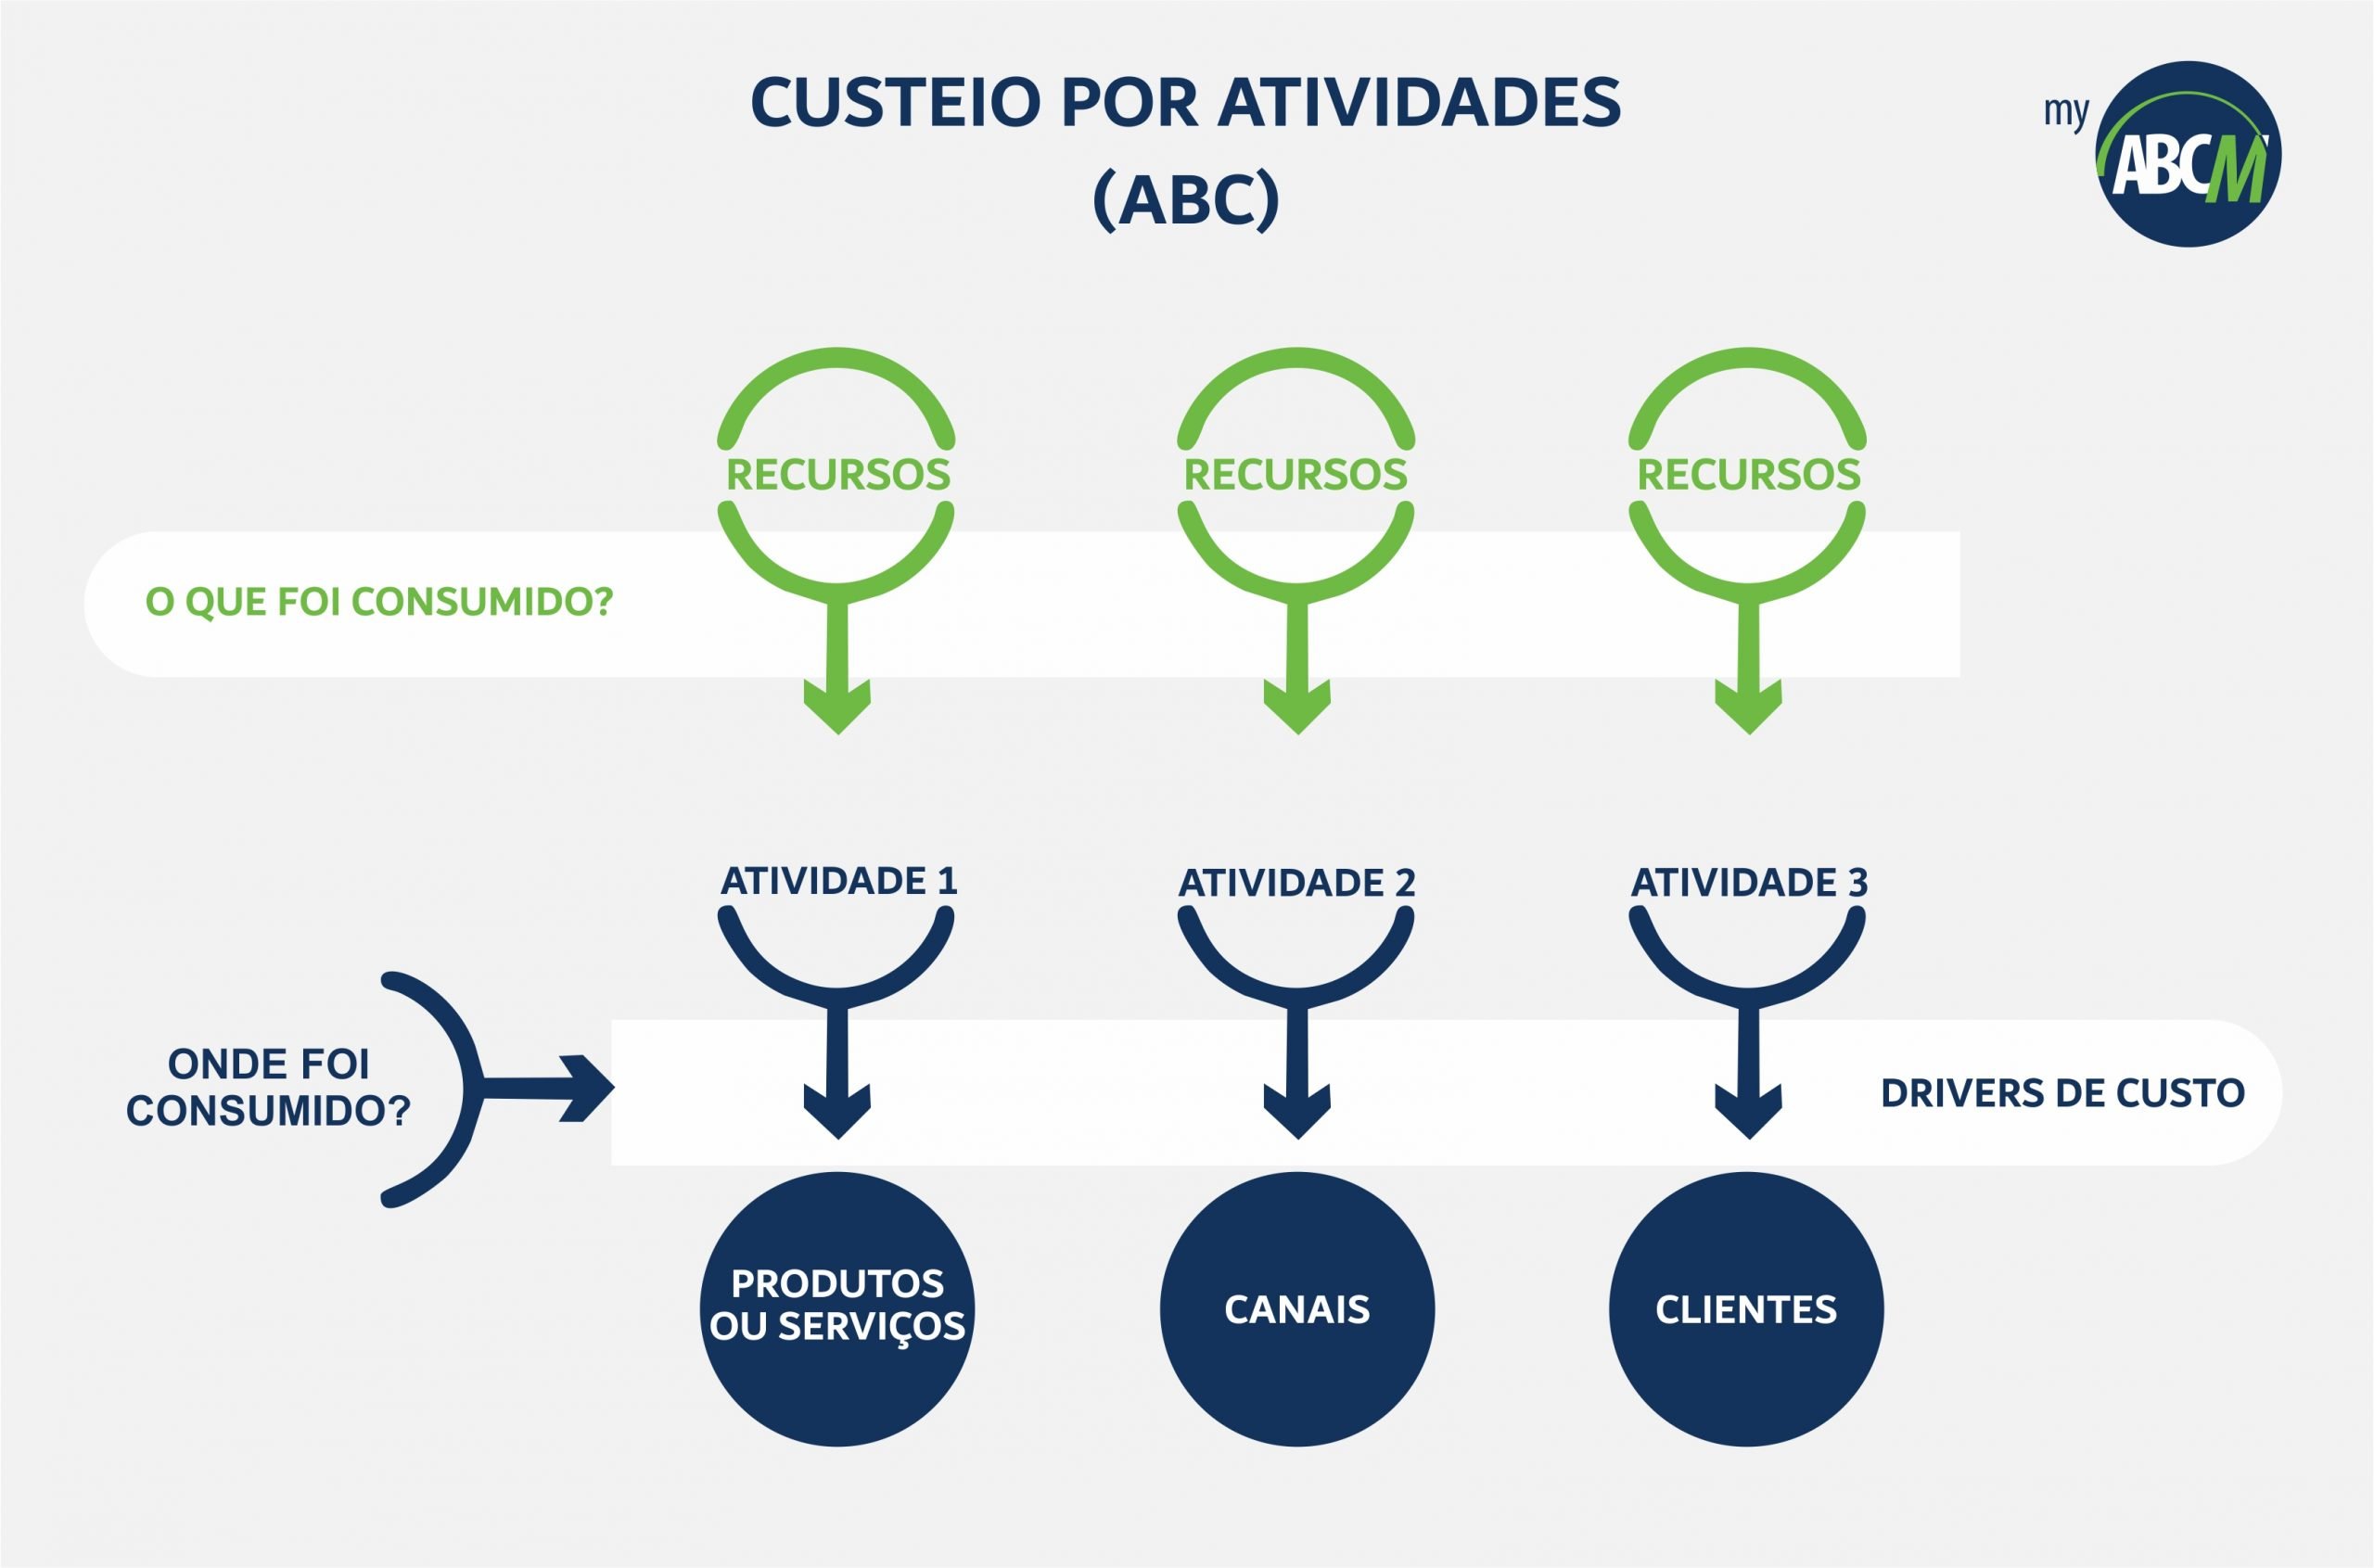
Os pools de custos são agrupamentos de despesas que compartilham o mesmo driver. Aqui vale a regra prática: se dois custos diferentes são impulsionados pela mesma variável, podem estar no mesmo pool. Se os drivers divergem, separe. Misturar custos com drivers diferentes num mesmo pool é uma das formas mais rápidas de obter resultados inúteis. A seleção do driver é onde a maioria dos consultores erra. O driver ideal tem uma correlação alta e linear com o consumo real da atividade. Antes de fixar um driver, faça uma correlação simples com dados históricos. No Excel, uma função CORREL entre o custo da atividade e o suposto driver ao longo de seis meses já elimina muitas escolhas aleatórias. Se o coeficiente ficar abaixo de 0,5, substitua.
Armadilhas comuns e como evitá-las
A principal armadilha é o que eu chamo de custeio de atividadade fantasma: atividades que existem no modelo mas não representam consumo real de recurso. Isso acontece quando a equipe cria muitas subatividades por tradição ou por medo de simplificar demais. O resultado é um modelo complexo que não se sustenta operacionalmente e cujos custos são distribuídos de forma arbitrária. Outro problema recorrente é a estacionalidade dos drivers. Se você calibra as taxas com dados de um mês pico e aplica durante o ano todo, os custos por unidade vão flutuar artificialmente. A solução é usar médias anuais ou, se o volume variar muito, criar taxas diferenciadas por período. Também é importante notar que o custeio ABC não substitui a análise de custo marginal para decisões de curto prazo. Ele mostra o custo completo, o que é útil para precificação estratégica e análise de rentabilidade por produto, mas para decisões táticas como aceitar ou não um pedido especial, os custos fixos alocados pelas atividades não são relevantes. Confundir essas duas coisas gera erros caros de preço de venda.
Uma limitação prática que poucas pessoas mencionam: o ABC depende fortemente da qualidade dos dados de entrada. Se os relatórios de horas produtivas, consumos de materiais ou ordens de serviço estão desatualizados ou imprecisos, o modelo inteiro produz números bonitos mas errados. Eu aprendi isso nahard way quando uma empresa tinha registro de horas por serviço com atraso de três meses. O modelo ABC que construimos parecia perfeito nos cálculos, mas os drivers estavam defasados. A correção foi implementar um sistema de captura semanal, mesmo que simples, antes de refinar o modelo.

Quanto tempo leva e quando não vale a pena
Para uma PME com até cinco linhas de produto significativas, um modelo ABC bem feito leva entre quatro e oito semanas, dependendo da maturidade dos dados. A primeira versão pode ser entregue em duas semanas com foco nas atividades principais. Refinamentos posteriores vêm naturalmente conforme a empresa começa a usar os resultados. Não vale a pena para empresas com apenas um ou dois produtos, onde o custeio tradicional já entrega precisão suficiente. Também não se justifica em operações puramente terceirizadas com custos indiretos mínimos. O método ganha sentido quando há custo indireto relevante e diversificação de produtos ou serviços que consomem recursos de formas desiguais. Se o seu objetivo é apenas entender qual produto é mais rentável para tomar uma decisão de expansão, talvez um modelo mais leve baseado em poucos drivers seja suficiente. O ABC completo é uma ferramenta de governança de custos, não apenas de cálculo. E como qualquer ferramenta de governança, exige disciplina para manter os dados atualizados. Sem isso, vira um exercício acadêmico que ninguém usa.
Galeria
-

Custeio Baseado em Atividades (ABC) -
Custeio ABC: Análise de Custos por Atividades | PDF | Despesa ... -

O Custeio Baseado Em Atividades Abc - RETOEDU

