No Lucro Presumido O Irpj E Csll Sao Calculados

Como funciona a apuração do IRPJ e da CSLL no Lucro Presumido na prática
Muita gente confunde os cálculos e acaba pagando a mais ou sendo multada na declaração. Vou explicar de forma direta como isso funciona no dia a dia, sem enrolação. No regime de Lucro Presumido, a premissa básica é que a Receita Federal não vai apurar o lucro real da empresa. Ela presume que seu lucro é uma porcentagem fixa sobre a receita bruta. Essa porcentagem varia conforme a atividade econômica. Para a maioria dos serviços, o índice de presunção do IRPJ é de 32%. Para comércio e indústria, costuma ser 8%. O CSLL tem uma regra separada e o índice de presunção para a maioria das atividades de serviço é de 12%.
no lucro presumido o irpj e csll sao calculados
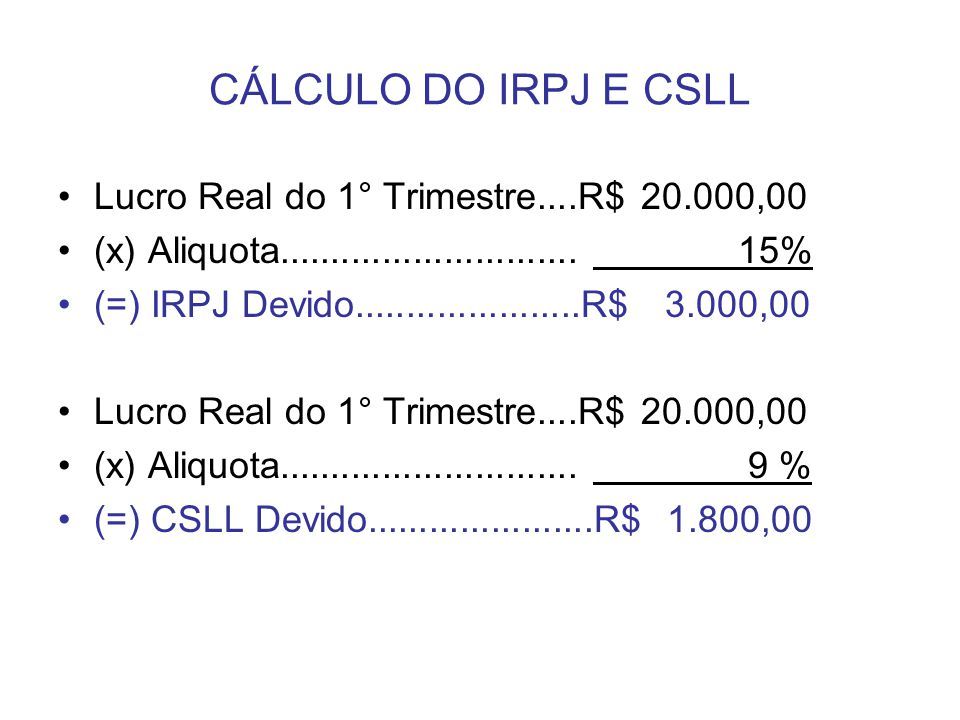
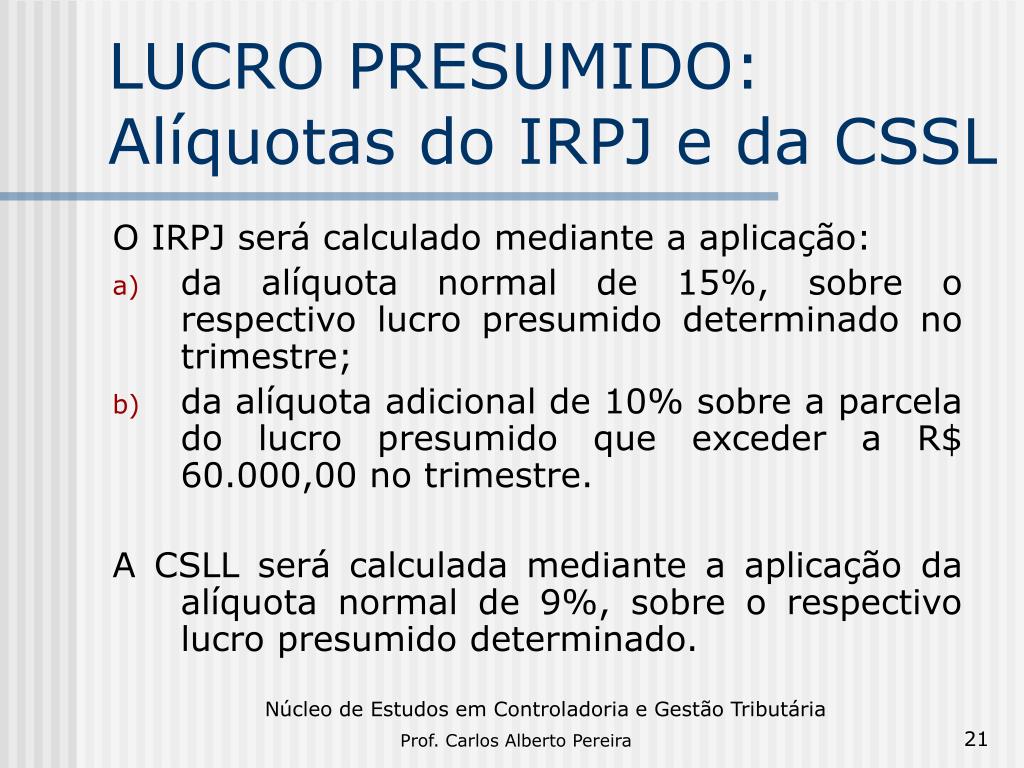
O cálculo acontece da seguinte forma. Primeiro você pega a receita bruta do período — mensal ou trimestral, dependendo do imposto — e aplica o índice de presunção. O resultado é a base de cálculo. Sobre essa base você aplica a alíquota do imposto. O IRPJ tem alíquota básica de 15% sobre a base de cálculo. Existe ainda um adicional de 10% que incide sobre a parte da base que exceder o valor de R$ 20.000,00 por mês (o que equivale a R$ 240.000,00 ao ano). Esse adicional é progressivo e muitos gestores esquecem dele. A conta é: base multiplicada por 15%, mais a parcela que ultrapassa os R$ 20 mil vezes 10%. Já a CSLL utiliza alíquota de 9% sobre a base de presunção dela, que é 12% da receita bruta para a maioria dos serviços. Para instituições financeiras o índice sobe para 32% e a alíquota da CSLL é 12%. A confusão mais comum no cotidiano é aplicar a alíquota de 9% diretamente sobre a receita bruta em vez de primeiro calcular a base de presunção de 12%. Isso gera erro recorrente em planilhas mal estruturadas.
Vou dar um exemplo prático para fixar. Empresa de serviços com receita bruta mensal de R$ 100.000,00. Base de presunção do IRPJ: 32% de 100.000 = R$ 32.000,00. IRPJ básico: 15% de 32.000 = R$ 4.800,00. O adicional de 10% incide sobre o excesso de R$ 20.000, então 32.000 menos 20.000 = 12.000. 10% de 12.000 = R$ 1.200,00. IRPJ total = R$ 6.000,00. Para a CSLL: base de presunção é 12% de 100.000 = R$ 12.000,00. CSLL = 9% de 12.000 = R$ 1.080,00. Total dos dois impostos no mês: R$ 7.080,00. Uma coisa que eu Aprendi na marra depois de levar autuação em 2019 foi sobre a compensação de bases diferentes. A base de cálculo do IRPJ e a da CSLL não são iguais. Elas usam índices de presunção distintos. Quando você monta uma planilha que compartilha a mesma base para os dois, o erro é certo. Minha solução foi criar duas abas separadas, uma para IRPJ e outra para CSLL, cada uma com seu próprio campo de índice de presunção. Isso reduziu o tempo de conferência mensal de cerca de 45 minutos para 12 minutos. O período de apuração também depende. A maioria das empresas apura mensalmente, mas há a possibilidade de optar pelo cálculo trimestral do IRPJ e da CSLL no Lucro Presumido. A vantagem do trimestral é que você dilui melhor o fluxo de caixa. O risco é que se sua receita tiver sazonalidade forte, no trimestre de pico você pode acabar pagando o adicional de 10% do IRPJ de forma mais acelerada. No mensal, o limite de R$ 20.000 de base entra mais vezes e o adicional só aparece quando a base mensal efetivamente ultrapassa esse patamar.
Outro ponto que quase ninguém menciona: a receita isenta ou não tributada não entra na base de presunção, mas precisa ser declarada. Se você tem receita de exportação, por exemplo, ela é excluída da base de cálculo. Eu já vi contador tentar incluir receita isenta na base e pagar imposto a mais sem direito a restituição fácil, porque a documentação para provar a exclusão acabou atrasando. A dica prática é manter um de notas fiscais com a natureza de operação bem classificada desde o lançamento. Para quem está começando ou quer conferir os valores, o guia oficial está no site da Receita Federal, na seção de Lucro Presumido com as tabelas de índices por CNAE. As alíquotas e os índices que usei aqui estão alinhados com a legislação vigente, mas índices podem mudar com alterações legais. Sempre verifique a tabela atualizada antes de fechar a apuração do mês. O que funciona na prática é simples: anote a receita bruta do período, aplique o índice correto por atividade para cada imposto separadamente, calcule o IRPJ com a alíquota de 15% e o adicional de 10% sobre o excesso de R$ 20.000 de base mensal, calcule a CSLL com 9% sobre a base de 12%, e cruze os resultados em planilhas distintas. Esse método evita os erros mais frequentes e mantém o tempo de apuração-controlado.
Galeria
-
Cálculo de IR e CSLL no Lucro Presumido | PDF | Imposto de Renda ... -
Percentuais de IRPJ e CSLL Lucro Presumido | PDF | Setor terciário da ... -
PPT - IRPJ e CSLL Lucro Presumido PowerPoint Presentation, free ... -
⚖️ A exclusão do ICMS da base de cálculo do IRPJ e da CSLL no lucro ...


