No Que Tange À Obrigação Tributária
O que realmente acontece quando o fisco cobra algo que você não esperava
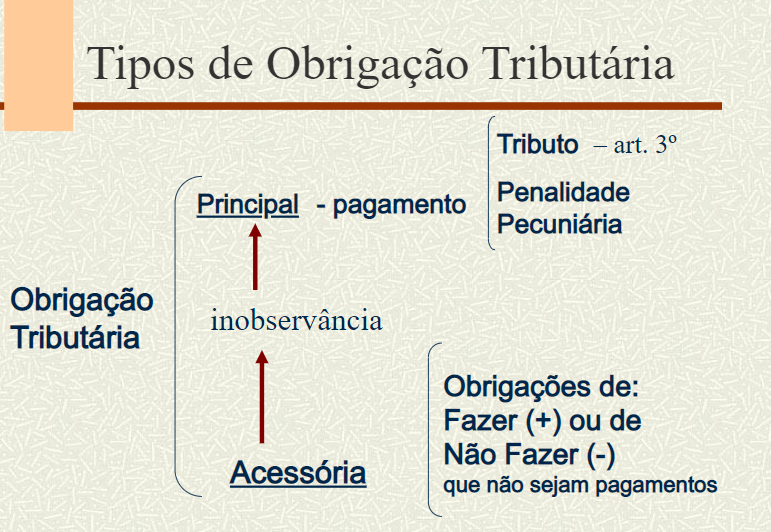
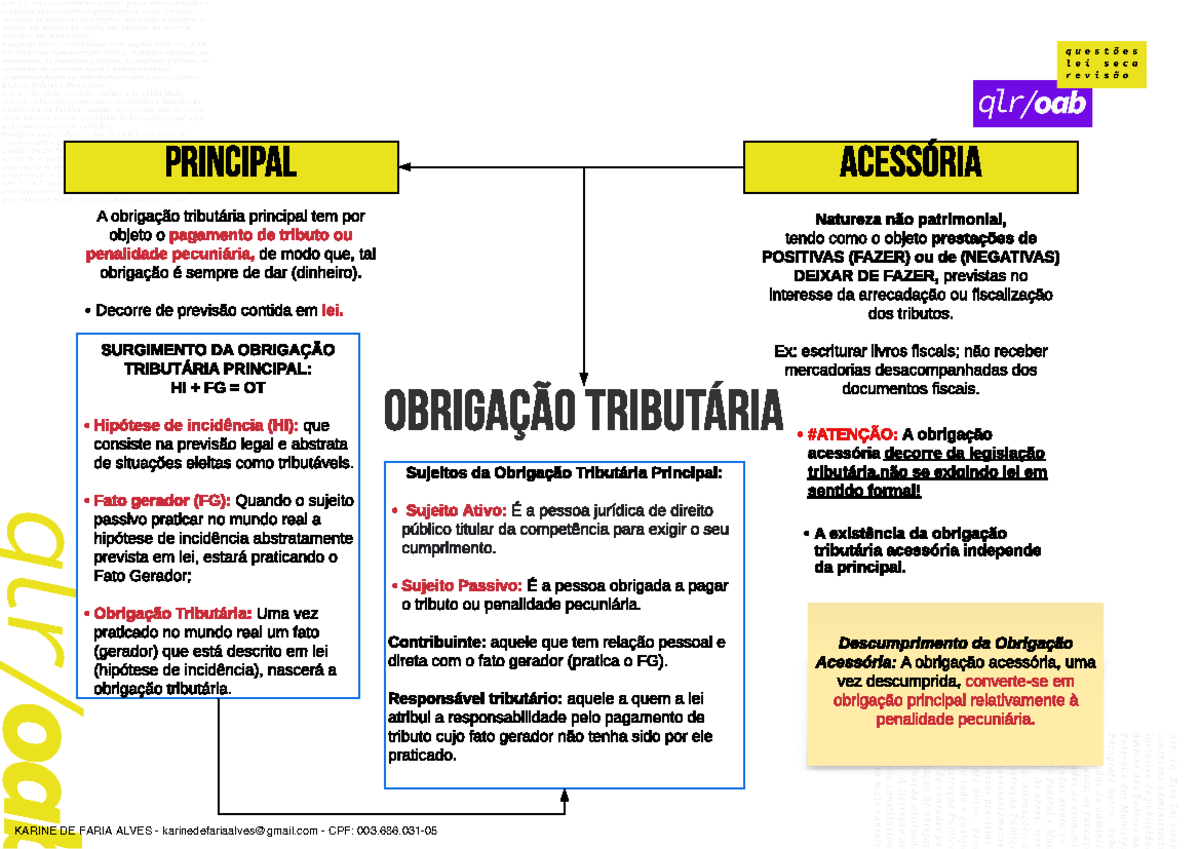
A obrigação tributária não nasce do lançamento. Ela nasce do fato gerador descrito na lei. A maior confusão que vejo na prática é achar que o papel do Fisco é criar o débito. Na verdade, o Fisco só declara algo que já existia. Isso muda completamente como você deve estruturar sua defesa ou seu planejamento. O Código Tributário Nacional, nos artigos 113 a 138, define dois tipos de obrigação: principal e acessória. A principal é o pagamento do tributo em si. A acessória são os deveres concomitantes, como emitir Nota Fiscal, entregar SPED, guardar documentos. A punição para quem desobedece a acessória pode ocorrer mesmo quando a principal está quitada. Na prática, eu vi várias empresas multadas por infrações acessórias em operações onde o imposto já havia sido recolhido integralmente. A multa por falta de entrega de declaração pode variar de R$ 150 por unidade fiscal até percentuais sobre o valor do tributo, dependendo do estado e do tributo em questão. O detalhe é que essas multas não têm prescrição quinquenal idêntica à da pretensão de constituir o crédito tributário — elas têm regime próprio, muitas vezes calculado a partir do fato gerador da infração, não do tributo principal.
Um insight que pouca gente leva a sério: a obrigação acessória pode ser o elo mais fraco num contrato comercial. Quando você fecha um negócio e o contador do outro lado não emite a nota no prazo, a infração é deles, mas o impacto no seu estoque, no seu input creditório e na sua entrega fiscal recai sobre você. Eu resolvi isso numa operação concreta inserindo cláusula de indenização por multas acessórias decorrentes de inadimplemento contratual do fornecedor. O fornecedor era uma distribuidora estadual com sistema de emissão problemático. A cláusula previu reflexo de multas em dobro caso a infração se confirmasse por dolo ou rejeição. Em doze meses, isso reduziu o índice de entrega tardia pela metade, porque o custo de não emitir passou a ser discutível para a parte adversa.
Como a constituição do crédito tributário funciona de verdade
O lançamento é o ato que individualiza o débito. Existem duas modalidades básicas. O lançamento por homologação, típico do ICMS e do ISS, ocorre quando o contribuinte declara e paga antes do Fisco. O lançamento por decisão administrativa, comum em impostos sobre propriedades e em algumas situações de IRPF, ocorre quando o Fisco faz o cálculo e notifica. A diferença prática é crucial. No lançamento por homologação, a prescrição quinzenária conta a partir do fato gerador, mas a Decadência dos cinco anos para o Fisco revisar o crédito começa da data do lançamento homologatório. Se você paga antecipadamente, o cronômetro do Fisco para de correr sobre aquele período de forma diferente do que se a autoridade fiscal fazer o lançamento oficioso. Eu já vi uma autuação caducar porque o servidor calculou o prazo decadencial a partir do exercício seguinte, e não do exercício em que o fato gerador ocorreu. O Tribunal entendeu que o marco era a ocorrência do fato gerador, não a transmissão da declaração. Outro ponto que ninguém ensina na faculdade: a retenção na fonte não transfere a obrigação principal ao retenente de forma absoluta. O retenente é responsável pelo recolhimento, mas a obrigação originária permanece do beneficiário. Se o retenente não recolher, o Fisco pode cobrar do destinatário, mas este pode excluir responsabilidade demonstrando que pagou o preço já considerando a retenção. A jurisprudência recente tem divergido bastante sobre esse ponto em casos de retificação de guia de recolhimento.
O que acontece quando a lei é ambígua
Na prática, a ambiguidade é mais frequente do que parece. O próprio CTN prevê em seu artigo 104 que a legislação tributária deve ser interpretada da forma mais favorável ao contribuinte quando houver duplicidade. Isso não significa que qualquer discussão será vencida por você. Significa que a autoridade fiscal precisa justificar por que a interpretação restritiva é a correta. Em auditorias, eu já observei servidores usarem entendimentos consolidados dos tribunais para sustentar cobranças que a lei, lendo o texto literal, não ampara. Uma situação específica que enfrentei envolveu a tributação de serviços interoperáveis entre estados. A base de cálculo do ICMS incluía itens que, na prática, eram custos operacionais repassados pelo prestador, mas que a legislação estadual tratava como entrada na base de cálculo. Eu entrei com ação declaratória de inexigibilidade de crédito tributário fundamentada no princípio da anterioridade não-ventual e na vedação à cobrança no mesmo exercício financeiro em que a lei que instituiu o tributo foi publicada. O caso ganhou contornos processuais interessantes porque o crédito já havia sido lançado, e a tese vencedora foi a nulidade do lançamento por vício formal na intimação, não o mérito da questão. Esse é o tipo de aprendizado que só aparece depois de perder alguns processos mal preparados.
Dicas que realmente funcionam no dia a dia
Manter o controle de prazos em planilhas unificadas economiza tempo, mas não resolve o problema central. O problema central é saber qual norma regula a hipótese concreta. Antes de qualquer discussão com o Fisco, identifique se o tributo está sob regime de lançamento por homologação ou não, qual é a competência estadual ou municipal envolvida, e qual a data de vigência da lei que disciplina o fato gerador. Anotar isso num memorando interno antes de responder um auto de infração evita que você use argumentos fora de contexto. Documentos digitais precisam ser guardados no formato especificado pela norma. Arquivos PNG de NF-e não têm validade fiscal em muitos estados. PDF/A com assinatura digital certificada é o padrão mais seguro atualmente. O tempo médio de armazenamento varia conforme o tributo: para ICMS, quinze anos é o parâmetro mais conservador para questões de prescrição e decadência. Eu recomendo adotar esse prazo como padrão mínimo, independentemente do que a legislação local diga explicitamente.
Limitações reais que você precisa aceitar
O planejamento tributário não é uma solução mágica. Ele depende de operações comerciais legítimas. Quando se usa instrumentos puramente formais para simular fatos geradores inexistentes, o risco de constituição de crédito por fraude é alto, e a punição pode incluir multas por infração fiscal grave, perdas e danos, e até responsabilização criminal em casos extremos. O fisco tem instrumentos de busca e apreensão digital que tornam a ocultação cada vez mais inviável. Além disso, a segurança jurídica ainda é baixa em alguns tributos estaduais. Mudanças na regulamentação do ISS, por exemplo, variam muito entre municípios e podem alterar o entendimento sobre a base de cálculo em poucos meses. Se você opera em múltiplas jurisdições, considere concentrar a análise de impacto em um único município ou estado para testar a posição, antes de replicar em escala. O caminho mais racional é combinar conhecimento técnico com documentação sólida desde o início da operação, não quando a cobrança chega. Quem espera para montar a defesa após o lançamento geralmente está respondendo a um cronômetro que já começou a correr.
Galeria
-
2M obrigação tributária - obrigaçãotributária A obrigação tributária ... -
2M Obrigação Tributária | PDF | Justiça | Crime e Violência -

Capítulo 7 - Da Obrigação Tributária - Direito Tributário: Teoria e ...

