Nome Que Se Dá A Valor Acumulado Capital Juro

Entendendo o montante nos juros compostos
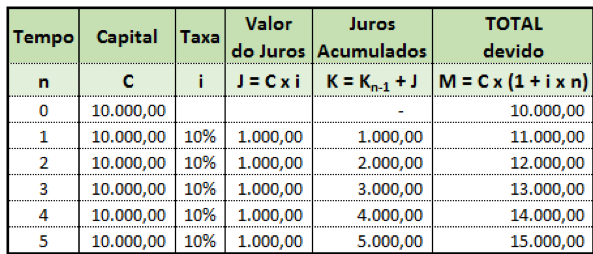
Quando alguém pergunta pelo nome que se dá a valor acumulado capital juro, a resposta direta é: montante. É o resultado da soma do capital inicial mais os juros que foram sendo incorporados período a período. A maioria dos materiais didáticos explica isso de forma fria e mecânica, mas na prática a coisa tem nuances que só aparecem quando você precisa aplicar isso de verdade. A fórmula base é M = C × (1 + i)^t, onde C é o capital, i a taxa periódica e t o número de períodos. Parece simples até você se deparar com uma taxa mensal convertida de uma anual e o resultado não fechar no sistema financeiro.
nome que se dá a valor acumulado capital juro
Montante. Ponto final. Mas vou além porque a maioria dos tutoriais para por aí e deixa o leitor na mão quando o problema escala. No mercado financeiro, o montante é a referência para tudo: rendimento de poupança, caderneta de poupança, fundos DI, CDBs, LCIs e LCAs. Quando você vê um banco dizendo que uma aplicação rendeu R$ 1.247,83 em 12 meses, esse valor é o montante menos o capital aplicado. A diferença são os juros compostos acumulados. O problema real começa quando a periodicidade dos juros não combina com a da taxa. Por exemplo, uma taxa nominal de 12% ao ano capitalizada mensalmente equivale a 1% ao mês. Isso funciona bem. Agora imagine uma taxa de 15% ao semestre com aportes mensais. Você precisa conveter tudo para a mesma base temporal antes de calcular o montante, senão o resultado sai errado e não aparece erro nenhum no sistema — apenas um valor diferente do esperado.
Como calcular na prática
Aqui está o fluxo que eu uso e recomendo: Primeiro, deixe todas as grandezas na mesma unidade temporal. Se a taxa está ao ano e os períodos estão em meses, converta a taxa para mensal ou o tempo para anual. A conversão deve ser feita por equivalência composta, não por divisão simples. Dividir 18% ao ano por 12 e usar 1,5% ao mês funciona apenas como aproximação. Para juros compostos, a conversão correta é (1 + i_anual) = (1 + i_mensal)^12. Segundo, identifique se há aportes ou resgates intermediários. Nesse caso, não dá para aplicar a fórmula M = C × (1 + i)^t de forma direta no total. Cada parcela tem seu próprio tempo de acumulação. O jeito é tratar cada entrada separadamente e somar os montantes individuais no final do período desejado.

Terceiro, verifique se a taxa é realmente composta ou se há alguma particularidade como taxa linear em dias úteis, taxa efetiva versus taxa nominal, ou se o regime é de capitalização simples antes de virar composto. Planilhas de bancos às vezes embutem dias de rendimento que não correspondem à quantidade de períodos contados pelo calendário comum. No meu dia a dia, trabalhei com um caso em que um cliente pediu para simular o montante de uma aplicação de R$ 50.000 a 0,82% ao mês durante 36 meses, mas o sistema do banco respeitava o dia útil de rendimento, não o dia calendário. A conta feita manualmente com 36 períodos deu um montante de R$ 66.247,63. A conta do sistema retornou R$ 65.891,20 — uma diferença de cerca de R$ 356, que parece pouco mas em volumes maiores vira uma discrepância sensível. A solução foi usar a função EFECTIVO do Excel com base de cálculo do banco (30/360 ou 31/360 conforme o contrato) e não confiar no número de períodos informado pela interface do cliente.
Pegadinhas que todo mundo erra
Taxa zero ou próxima de zero. Quando a taxa é muito pequena, como 0,05% ao mês, o juros compostos se aproxima muito da progressão aritmética. Nesse caso, alguns sistemas simplificam o cálculo para acelerar o processamento, mas a simplificação gera erro relativo crescente conforme o tempo aumenta. Para horizontes acima de 60 meses, a simplificação já distorce o montante real em mais de 2%. Conversão automática de taxas. A confusão entre taxa nominal e taxa efetiva é a mais frequente. Uma taxa de 24% ao ano com capitalização mensal não significa 2% ao mês. Significa que (1 + i_mensal)^12 = 1,24. O resultado é aproximadamente 1,834% ao mês. Usar 2% ao mês sobredimensiona o montante final em cerca de 4% para um prazo de 12 meses. Parcelas com datas variáveis. Em planos de aportes mensais com vencimento em dias diferentes, o efeito do montante depende do dia exato do depósito. Um depósito no último dia do mês rende um período a menos do que um depósito no primeiro dia. Muitos simuladores online ignoram essa variação e assumem datas fixas, o que introduz erro sistemático.
Quando a fórmula simples não resolve
Se você tem aportes recorrentes, a fórmula geral do montante com contribuição periódica é M = C × (1 + i)^t + PMT × [((1 + i)^t - 1) / i], onde PMT é o aporte periódico. Essa expressão assume aportes no final de cada período. Se os aportes forem no início, multiplicamos o segundo termo por (1 + i). Para cenários com taxas variáveis ao longo do tempo, não existe fórmula fechada elegante. O caminho é calcular montante por montante, período a período, aplicando a taxa específica de cada fase. Isso é chato de fazer na mão, mas trivial em qualquer planilha. Eu prefiro construir uma tabela de evolução com colunas para capital inicial, taxa do período, juros do período, montante final e saldo após aporte, do que tentar encaixar tudo em uma expressão única. Outra situação onde a abordagem padrão falha é com resgates parciais intermediários. Quando você retira parte do montante antes do vencimento, os juros futuros incidem sobre o saldo restante, não sobre o valor original. A lógica é a mesma: acompanhar o saldo linha a linha e aplicar a taxa do período sobre o saldo atualizado. Não adianta tentar ajustar a fórmula geral sem recalibrar o capital em cada etapa.

Ferramentas que funcionam
Planilhas são suficientes para a grande maioria dos casos. O Excel, o Google Sheets e o LibreOffice Calc tratam juros compostos sem dificuldade. As funções FINANCEIRO.PGTO, FINANCEIRO.VALORPRESENTE e FINANCEIRO.VAFUTURO resolvem os cálculos de forma padronizada, mas só fazem sentido se as entradas estiverem consistentes em periodicidade e sinal. O erro mais comum aqui é colocar taxa anual com períodos em meses ou usar valores positivos e negativos de forma inconsistente, o que gera resultados sem significado. Para quem precisa de automação, existem calculadoras de juros compostos online que já implementam a equivalência de taxas e o tratamento de datas. O problema é que muitas delas escondem a base de cálculo e assumem convenções que podem não coincidir com as do seu contrato. Sempre cruze o resultado com uma conta manual pelo menos uma vez para validar o comportamento.
Limitações do conceito
Juros compostos assumem reinvestimento integral dos rendimentos. Na prática, isso nem sempre ocorre. Alguns produtos retêm impostos na fonte a cada rendimento, outros distribuem parte do ganho e não o reinvestem automaticamente. Nesse cenário, o montante teórico calculado pela fórmula será maior do que o montante real, porque o efeito composto opera sobre um base menor. Além disso, a fórmula não incorpora custos de administração, tarifas de custodia ou spreads de contratação. Em produtos estruturados, esses custos podem comer uma fatia significativa do montante ao longo do tempo. Uma taxa de administração anual de 1% sobre um montante de R$ 100.000 durante 10 anos representa aproximadamente R$ 10.000 em custos totais, considerando a progressão do saldo. O montante nominal pode parecer atraente, mas o montante líquido pode ser substancialmente inferior. Para prazos muito longos, a sensibilidade do montante à taxa aumenta de forma não linear. Uma variação de 0,5% ao ano na taxa pode significar uma diferença de 5% a 10% no montante final, dependendo do horizonte. Por isso, a estimativa da taxa real esperada é mais importante do que a precisão algébrica do cálculo em si.
Se o objetivo é apenas uma aproximação rápida para planejamento pessoal, o regra de 72 funciona bem para estimar o tempo de duplicação do capital. Divide-se 72 pela taxa percentual anual e obtém-se o número aproximado de anos para o montante dobrar. Para uma taxa de 8% ao ano, o capital dobra em cerca de 9 anos. A regra é aproximada, mas útil para decisões de alto nível. O que vale a pena levar adiante é a disciplina de tratar todas as grandezas na mesma base, validar os resultados contra uma fonte independente e documentar as convenções usadas. O resto é detalhe operacional.
Galeria
-
Aula 1 - Valor do Dinheiro no TEmpo | PPTX -

PPT - VALOR DO DINHEIRO NO TEMPO PowerPoint Presentation, free download ...
