O Artigo 3 Do Codigo Tributario Nacional Estabelece A Definicao
Entendendo o conceito de tributo no direito brasileiro
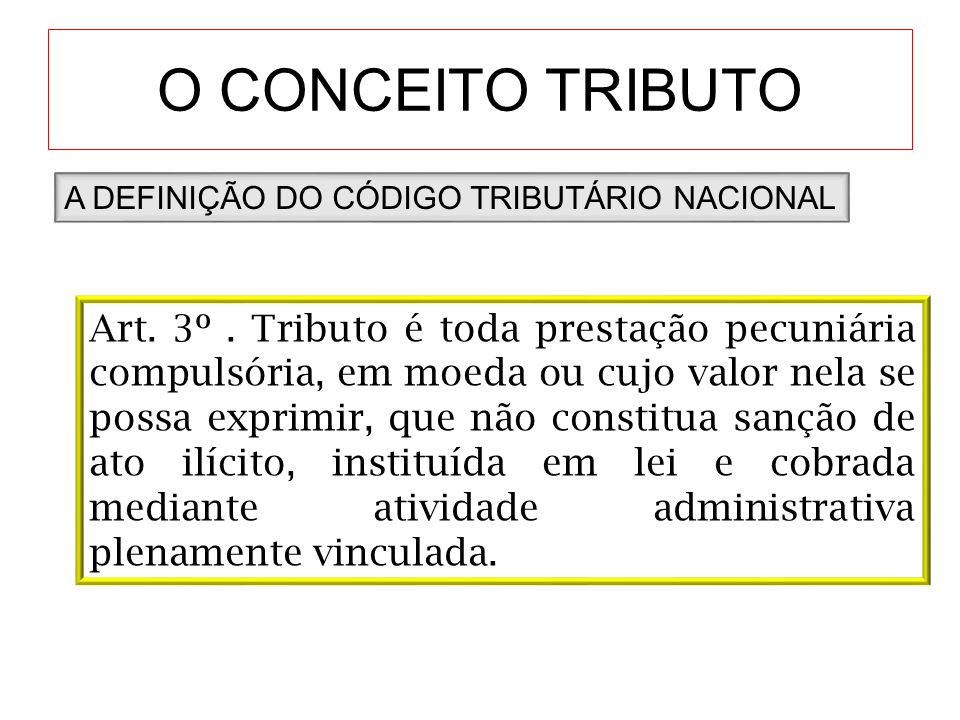
Quando você trabalha com direito tributário na prática, logo descobre que quase todo o sistema começa por uma única definição. O artigo 3 do CTN estabelece a definicao de tributo, e essa definição parece simples à primeira vista, mas carrega consequências práticas que muita gente subestima até se arrepender. O texto da lei diz que tributo é toda prestação pecuniária compulsória, monetária, não sancionatória, instituída em lei e cobrada mediante atividade plenamente vinculada, destinada a custeio do gasto público. A partir daí se desdobram as espécies: impostos, taxas, contribuições de melhoria, contribuições especiais e empréstimos compulsórios.A definição em si serve como filtro constitucional. Se algo não se encaixa no conceito do artigo 3, ele simplesmente não pode ser tributo, e o contribuinte tem argumento para questioná-lo. O problema é que a doutrina e a jurisprudência não são unânimes em alguns pontos, e isso gera insegurança real no dia a dia profissional.
O artigo 3 do código tributario nacional estabelece a definicao e seus desdobramentos práticos
Na prática, o que mais causa dor de cabeça não é o caput do artigo em si, mas a classificação posterior do lance tributário dentro das espécies legais. Um exemplo que ainda me incomoda é quando uma prefeitura tenta cobrar algo sob a rubrica "taxa de fiscalização" que na verdade se aproxima de um imposto de competência da União. Já vi casos em que o contribuinte perde prazos porque o advogado focou na discussão do fato gerador e esqueceu de argumentar a ilegitimidade por incompetência material com base no artigo 153 da Constituição, que está intimamente ligado à definição do artigo 3 do CTN. O que eu fiz nesse caso foi estruturar a peça a partir da nulidade da exigência, usando o artigo 133 do CTN e a Súmula 464 do STF sobre a imunidade recíproca, antes de entrar no mérito do enquadramento. Esse caminho evitou o julgamento antecipado do mérito e permitiu uma análise mais limpa da questão.A classificação correta importa porque cada espécie tributária tem limites constitucionais diferentes. Impostos não podem ter base de cálculo idêntica à de taxas. Taxas exigem eficácia e efetividade reais na prestação de serviço ou no exercício do poder de polícia. Contribuições de melhoria precisam estar ligadas a obra pública próxima. Ignorar essas nuances e tratar tudo como "tributo" é receita certa para perder causas que poderiam ser ganhas.
Como aplicar o conceito na prática
Quando você recebe uma notificação de lançamento ou um autêntico de exigência fiscal, o primeiro passo técnico não é analisar a base de cálculo ou a alíquota. É verificar se o tributo se encaixa no conceito do artigo 3. Isso significa confirmar que se trata de prestação pecuniária, compulsória, não sancionatória, instituída em lei e cobrada mediante atividade vinculada. Se faltar qualquer um desses elementos, a cobrança já nasce defeituosa. Multas, por exemplo, não são tributos. Elas são sanções administrativas. Confundir isso leva a erro comum: muitos contribuintes tentam discutir multas sob a ótica tributária e perdem o prazo recursal adequado.O segundo passo é a classificação da espécie. Aqui a maioria dos profissionais erra. Você precisa identificar se é imposto, taxa, contribuição de melhoria, contribuição especial ou empréstimo compulsório. A diferença jurídica entre eles não é apenas nominal — muda a competência, o limite constitucional, os princípios aplicáveis e até a prescrição.
Pegadinhas que ninguém menciona nos livros
A definição do artigo 3 exclui expressamente as prestações de caráter sancionatório. Isso parece claro, mas na prática a fronteira é tênue. Multas por atraso no pagamento de tributos têm natureza obrigacional acessória, não sancionatória, segundo o STJ. Já multas por infração à legislação tributária propriamente dita têm caráter penal-administrativo. A distinção muda tudo no campo processual. Outro ponto que causa confusão frequente são as contribuições parafiscais. Elas preenchem o conceito do artigo 3? A resposta depende do ente que as cria e da destinação. Contribuições sociais federais são tributos. Contribuições a conselhos profissionais, como o Creci ou o OAB, também são consideradas tributos pela maior parte da doutrina e do STF, mas há divergência em casos específicos.Um erro comum é assumir que toda cobrança feita por lei é tributo. Contribuições concertistas, taxas de iluminação pública, encargos sociais específicos às vezes escapam da classificação tributarística tradicional. O teste do artigo 3 funciona bem para a maioria dos casos, mas não é uma chave universal.
O que a jurisprudência entende hoje
O STF consolidou entendimentos importantes sobre a definição. A Súmula Vinculante 35, por exemplo, diz que é nula a instituição de imposto não prevista em lei. Isso reforça o requisito legal do artigo 3. O STJ, por sua vez, entende que a prescrição quinquenal do artigo 173 do CTN se aplica a todas as espécies tributárias, independentemente de sua classificação, o que demonstra que a definição do artigo 3 tem alcance processual amplo. O tema das imunidades também deriva diretamente da definição. Imunidade recíproca, imunidade tributária sobre renda de títulos públicos, imunidade partidária — todas essas exceções só fazem sentido porque o conceito do artigo 3 delimita o campo de incidência do poder tributário.Um aspecto que vejo os colegas desprezarem é a relação entre o artigo 3 e o princípio da legalidade estrita. Como a definição exige instituição em lei, qualquer decreto, portaria ou resolução que tente criar tributo é nulo de pleno direito. Isso já foi countless vezes em ações populares e mandados de segurança, e costuma ser o argumento mais eficaz nas fases preliminares.
Como eu reviso um caso concreto
Meu processo interno é simples e quase mecânico. Primeiro, identifico o ente federativo e a espécie alegada. Segundo, verifico se há lei que institua o tributo, com clareza sobre fato gerador, base de cálculo e alíquota. Terceiro, confronto a cobrança com o conceito do artigo 3. Quarto, analiso a classificação sob a ótica da competência constitucional. Quinto, testo contra as imunidades e exceções relevantes. Se algum desses passos falhar, a peça já nasce com tese de nulidade. Só entro no mérito quando a definição e a classificação resistem ao crivo. Esse método tem me poupado horas de trabalho em lançamentos que, em última análise, não são tributos de verdade.Quando o conceito do artigo 3 falha
A principal limitação é que o CTN foi editado em 1966, antes da Constituição de 1988. Muitos dos problemas contemporâneos — como a natureza jurídica de certas contribuições sociais criadas por Emendas Constitucionais, ou o tratamento de créditos tributários derivados de acordos judiciais — não encontram resposta direta no texto de 1966. A jurisprudência supletiva preenche lacunas, mas a insegurança permanece em áreas cinzentas. Além disso, a própria definição não aborda questões como a tributação de operações com criptoativos, serviços digitais e rendas globais de pessoas físicas. São temas que o legislador ainda não decidiu enquadrar, e isso gera litígios em série. Nesses casos, a definição do artigo 3 serve como ponto de partida, mas nunca como ponto de chegada.Para quem quer acesse o texto completo, o CTN está disponível no site da Receita Federal e no plano legislativo do Senado. A redação original pode ser alterada por leis posteriores, então sempre confira a versão atualizada com as alterações trazidas pela Lei Complementar 118/2005 e outras normas que modificaram dispositivos específicos.

Galeria
-

CÓDIGO TRIBUTÁRIO NACIONAL - COMENTADO ARTIGO POR ARTIGO - Editora Imperium -

Código Tributário Nacional Comentado. Doutrina e Jurisprudência, Artigo ... -

CÓDIGO TRIBUTÁRIO NACIONAL - COMENTADO ARTIGO POR ARTIGO
