O Controle Efetivo Dos Custos É Uma Pratica Continua

O que acontece quando você tenta fechar o mês sem ter feito acompanhamento diário
Eu vi orçamentos desandrados em projetos de construção civil porque a equipe de finanças só olhava os números no final do período. O resultado era sempre o mesmo: estouraram em materiais, tiveram que cortar em segurança ou atrasar entregas. O controle efetivo dos custos é uma pratica continua, não um relatório que você monta todo final de trimestre e torce para dar certo. A ideia central é simples, mas a execução exige disciplina real. Você acompanha as despesas todos os dias ou, no mínimo, todas as semanas. Anota o previsto versus o realizado. Identifica desvios antes que virem problema. Isso significa que cada compra, cada hora extra, cada mudança de escopo precisa ser registrada em tempo útil para que a análise faça sentido. Na prática, eu trabalho com uma planilha de controle que separa os custos por categoria: material, mão de obra, equipamentos, impostos e gastos indiretos. Todo dia, antes de sair do expediente, jogo os dados do dia no sistema. Leva uns quinze minutos se você tem disciplina. Se deixar acumular, vira uma dor de cabeça que pode levar duas horas para organizar e ainda assim você perde a visão do que aconteceu de errado.
O que muita gente não entende é que controle de custo não é apenas registrar o que foi gasto. É entender o porquê do gasto. Por exemplo, num projeto de infraestrutura urbana, tive um desvio de 18% em transportes porque o fornecedor mudou a rota de entrega sem avisar. Se eu tivesse olhado só o total do mês, nunca teria percebido a causa raiz. A solução foi criar um campo de observação obrigatório em cada lançamento. Quando o motorista anota o motivo do desvio, fica muito mais fácil agrupar padrões e agir. Outro ponto que começo a explicar primeiro porque é o mais negligenciado: o custo oculto. Você vê o valor do produto, mas esquece o armazenamento, a Manutenção, a perda por validade, a devolução. Num empreendimento de reforma predial, o custo real de um lote de revestimento era 30% maior que o preço de compra porque parte chegou danificada e tivemos que reaproveitar materiais de outra obra. Se você não rastreia isso, seu controle é uma farsa. Existe também a armadilha do custo fixo versus variável. Muitos gestores tratam os dois como se fossem a mesma coisa. Custos fixos, como aluguel e salários, são previsíveis. Variáveis, como matéria-prima e energia, mudam conforme o volume. O erro comum é reduzir fixos quando o negócio desacelera e achar que isso resolve. Na verdade, cortes em fixos muitas vezes geram perda de capacidade que depois custa mais caro recuperar. O movimento inteligente é ajustar os variáveis primeiro, porque eles se movem com a operação.
Eu uso um indicador chamado variação percentual de custo por atividade. O cálculo é básico: (custo real - custo planejado) dividido pelo custo planejado, tudo multiplicado por cem. Quando a variação fica acima de cinco por cento em qualquer categoria, eu entro em modo alerta. Isso significa que o item precisa de atenção imediata, não no próximo mês. A regra dos cinco por cento funciona bem na maioria dos setores, mas em alguns cases eu ajustei para três por cento porque a margem era mais apertada. Tem uma limitação que eu preciso mencionar de forma direta: esse método não funciona em ambientes onde os dados não são confiáveis. Se a empresa não tem processo de cadastro de notas fiscais, se o estoque é feito no papel e ninguém confere, ou se os horários de trabalho são informados de forma inconsistente, o controle de custo vai ser tão bom quanto as informações que você coloca nele. Lixo entra, lixo sai. Nesse caso, o passo anterior ao controle de custo é a organização dos registros básicos. Sem isso, qualquer ferramenta vai te dar uma ilusão de precisão. Uma alternativa quando os dados são muito ruins é usar estimativas baseadas em benchmarks do setor. Em vez de depender de números internos imprecisos, você compara com a média do mercado e trabalha com margens de segurança mais amplas. É menos preciso, mas evita a falsa confiança de números errados.
Outra questão importante é o momento da análise. Controlar todo dia é ideal, mas na realidade muitas equipes só conseguem fazer semanalmente. Se você for semanal, garante que a coleta de dados seja feita na segunda-feira pela primeira hora. Senão, a semana toda passa e o controle vira um retrospective improvisado. Eu já vi equipes que esperavam o final do mês para coletar tudo e, quando finalmente olhavam, o caixa já estava comprometido e não havia mais margem para correção. Um detalhe técnico que muitos passam ao largo: a diferenciação entre custo direto e custo indireto alocado. Custo direto é aquele que pode ser atribuído sem ambiguity a um produto ou serviço específico. Custo indireto alocado é uma rateação, e aqui mora o perigo. Se você distribuir o aluguel do galpão igualmente entre todas as linhas de produção, vai achar que todas custam o mesmo, o que raramente é verdade. Uma linha pode ocupar o dobro de espaço, outra pode exigir refrigeração. A alocação por activity-based costing costuma ser mais justa, mas exige mais trabalho de levantamento. Se você quer começar a implementar hoje, o caminho prático é este: defina as categorias de custo que fazem sentido para o seu negócio, cadastre os valores planejados de cada uma, estabeleça a frequência de acompanhamento (idealmente diária, no mínimo semanal), crie um campo de observação para desvios e revisite os números toda segunda-feira. Depois de trinta dias, você já terá um panorama real do comportamento dos custos. A partir daí, ajusta-se os processos, não só os números.
Não existe ferramenta mágica que resolva tudo sozinha. Excel funciona para times pequenos. ERPs são mais robustos, mas exigem configuração e treinamento. O ponto de partida é decidir qual nível de detalhe você precisa e começar com ele. Melhor controlar cinco categorias com dados corretos do que quinze com informações duvidosas.
Galeria
-
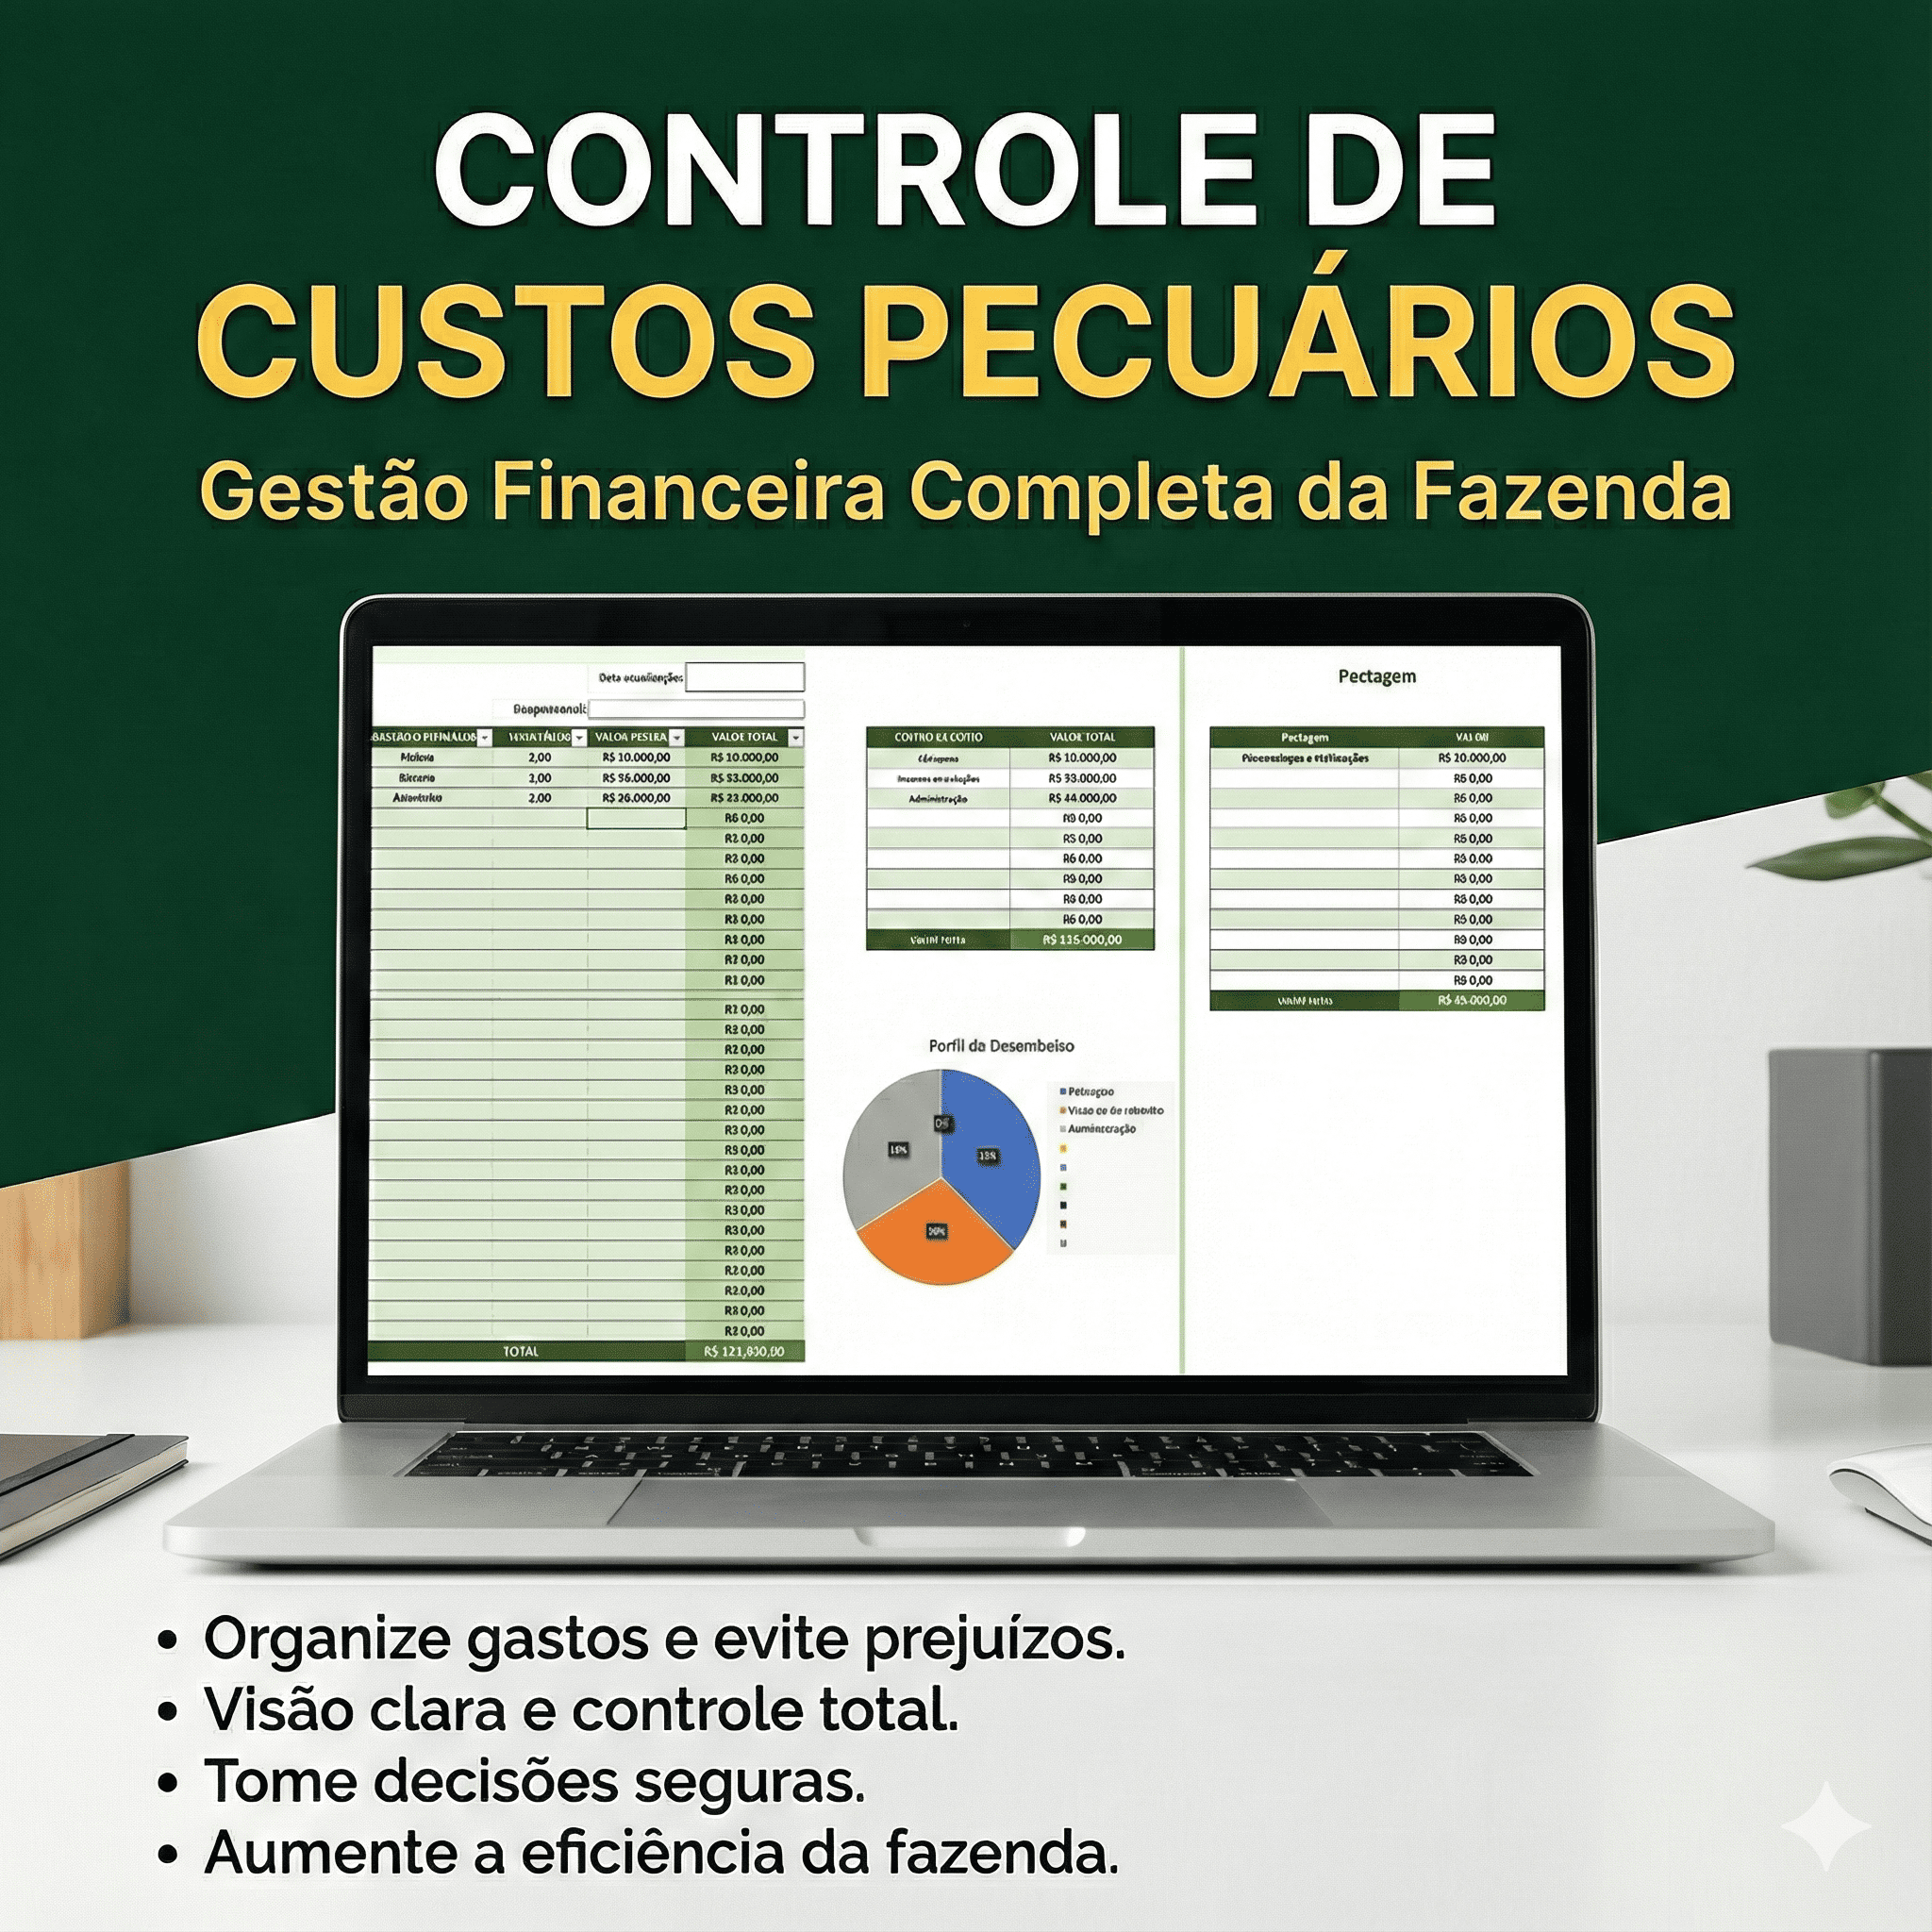
Planilha de Controle de Custos e Receitas para Pecuária – Gestão Fi... -

O Que é e Como Funciona o Controle de Custos? ️ 2026 -
Gestão de Projetos: Controle de Custos -
Controle e Análise Gerencial de Custos - Faculdade Phorte

