O Controle Orçamentário Desempenha Um Papel Fundamental

Por que a maioria dos projetos estoura o orçamento (e como evitar isso)
Achei que estava tudo sob controle quando comecei o projeto de migração do ERP para a fabrica em 2019. O cronograma era de 8 meses e o orçamento aprovado era de 2,3 milhões de reais. No mês quatro, o número real já apontava para 2,8 milhões. Não foi o software que explodiu o custo. Foi a falta de controle orçamentário desde o primeiro dia. Isso é algo que vejo repetidamente em consultorias. Os gestores aprovam valores redondos, acham que uma planilha mensal com três linhas é suficiente, e no final descobrem que os desvios estão acontecendo há semanas sem que ninguém tenha percebido.
o controle orçamentário desempenha um papel fundamental
Não é apenas sobre saber quanto você tem disponível. É sobre ter visibilidade em tempo real do que foi comprometido, do que já foi empenhado e do que ainda resta. Quando esses três conceitos ficam confusos, o controle orçamentário desempenha um papel fundamental que na prática se resume a correções emergenciais. O método que uso funciona assim. Você estrutura o orçamento emWork Breakdown Structure, ou WBS, com níveis hierárquicos. O nível um é o orçamento total. O nível dois são os grandes pacotes de trabalho. O nível três são os entregáveis específicos, com cronograma físico financeiro vinculado. Cada item do WBS recebe um valor base Aprovado e uma linha de base de custos que serve de referência para medição de desvios. Sem isso, você está apenas adivinhando se está dentro do orçamento ou não. Uma coisa que poucos entendem de cara é que o comprometido é diferente do executado. Comprometido é quando você emite uma requisição de compra ou assina um contrato. Executado é quando o fornecedor entrega e a despesa é contabilizada. Na prática, o comprometido costuma antecipar o executado entre 30 e 90 dias, dependendo do tipo de serviço. Se você não acompanha o comprometido, vai levar pelo menos um trimestre para perceber que o orçamento foi dilapidado.
Um caso específico que marcou. Estávamos em uma obra de ampliação de galpão industrial e o orçamento de instalações elétricas havia sido previsto em 180 mil reais. Pela planilha que o engenheiro responsável alimentava, só tínhamos gasto 45 mil até aquele ponto. Parecia perfeito. O problema era que eu tinha uma requisição de compra aprovada há seis semanas para quadros de distribuição que estavam na nota de empenho, mas ainda não tinham fatura. A diferença era de 62 mil reais. Ou seja, o orçamento real naquela data não era 45 mil, era 107 mil. Já tínhamos gasto 59% do orçamento sem constatar isso porque a ferramenta de controle só acompanhava o executado, não o comprometido. Para resolver, implementei uma tabela separada de comprometidos a pagar, com coluna de data prevista de faturamento e um campo que calculava o saldo remanescente bruto menos os comprometidos. Essa tabela é alimentada pelo departamento de compras e reconcile mensalmente com o financeiro. Em uma operação normal, esse reconcílio leva cerca de duas horas por mês. Levava seis horas antes, porque os dados estavam espalhados em e-mails e planilhas não padronizadas. Outro insight que começa a aparecer depois dos primeiros dois anos de prática. Ter um orçamento não protege contra variação de preços. Ele protege contra variação de escopo quando combinado com um processo de mudança formal. A maioria dos desvios reais não vem de preço de insumo que subiu, mas de escopo que aumentou sem aprovação orçamentária. Quando você tem um processo de change order que exige impacto financeiro documentado antes da execução, o orçamento se mantém estável porque o scope se mantém estável.
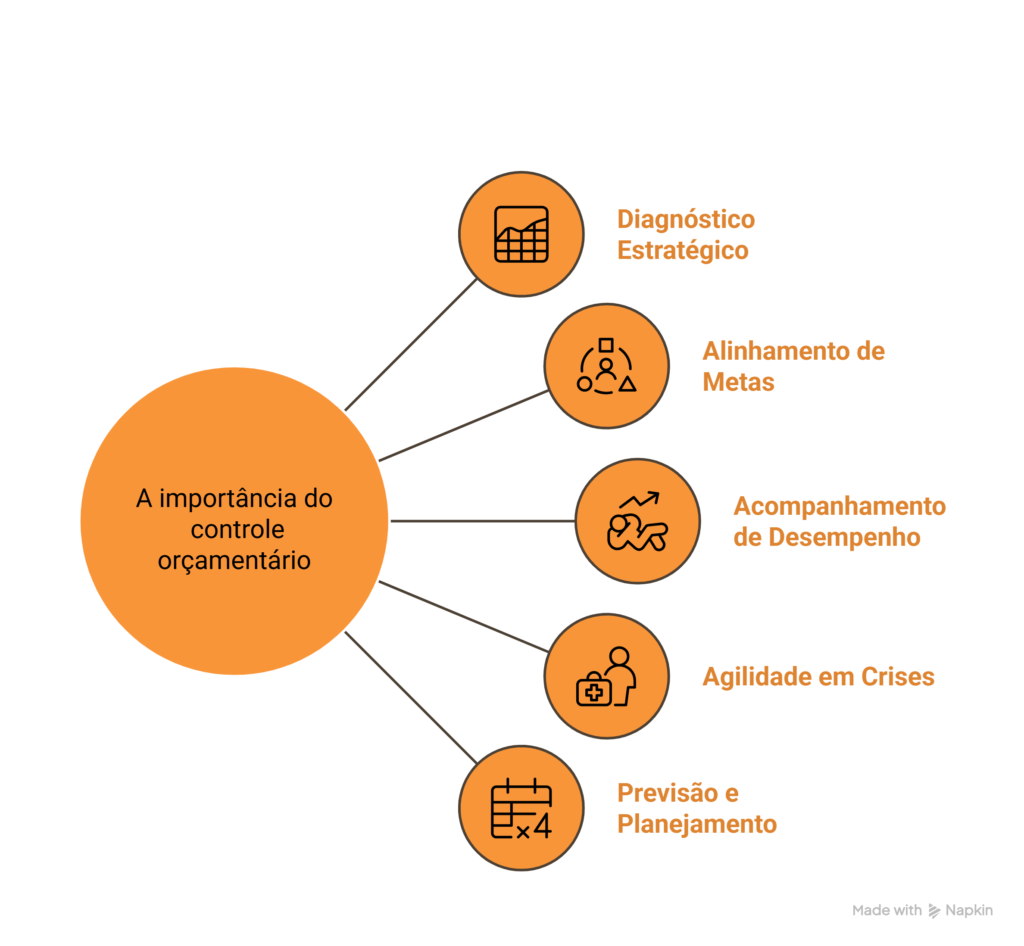
Existe um detalhe técnico que muitas empresas deixam de lado e faz diferença prática. O controle orçamentário precisa considerar o valor presente dos desembolsos, especialmente quando o projeto se estende por mais de 12 meses. Isso significa aplicar uma taxa de desconto aos fluxos futuros. Na prática, isso costuma ajustar o orçamento base em 3 a 8%, dependendo da taxa utilizada. Não é um ajuste pequeno quando se trabalha com valores grandes. Um problema real que encontrei ao implementar isso. O time de compras não tinha rotina de registrar requisições no sistema. Cada cotação ia para o WhatsApp do gerente de projeto, e o gerente de projeto informava o valor final quando conseguia, às vezes com semanas de atraso. O controle orçamentário ficava cego nesse intervalo. A solução foi simples, mas só saiu depois que fiz uma reunião obrigatória com o diretório operacional e deixei claro que qualquer despesa sem registro formal seria considerada como não aprovada. Isso reduziu o tempo médio de registro de uma requisição de 12 dias para 2 dias úteis em dois meses. Quando se trata de orçamento operacional, o método muda um pouco. Em vez de WBS por entregável, usa-se centro de custo por função. Aqui o controle orçamentário desempenha um papel fundamental relacionado à sazonalidade. Se a empresa tem picos de demanda no quarto trimestre, o orçamento mensal fixo não funciona. O ideal é alocar uma reserva orçamentária trimestral e distribuir conforme a curva de ocupação histórica. Usar a média dos últimos 12 meses como referência costuma distorcer a realidade em 15 a 25%, dependendo do setor.
Uma palavra sobre ferramentas. Planilhas funcionam até o momento em que o número de variáveis ultrapassa doze, que é o ponto em que o risco de erro humano aumenta exponencialmente. A partir daí, software de gestão de projetos com módulo orçamentário integrado reduz o tempo de consolidação mensal de três dias para quatro horas, mas exige configuração inicial de cerca de 20 horas para mapear o WBS, centros de custo e regras de alocacao. Para projetos menores, planilha bem estruturada com validação de dados é suficiente. Para projetos maiores que envolvam múltiplos departamentos, o investimento em software se paga em quatro meses de operação. Há uma limitação importante que todo gestor precisa saber antes de confiar cegamente no controle orçamentário. Ele não prevê black swan events, como pandemias, guerras ou falência súbita de um fornecedor estratégico. Quando isso acontece, o controle mostra o dano, mas não evita o dano. Nesses casos, a recomendação é manter uma reserva de contingência entre 10% e 15% do orçamento total, isolada e com aprovação específica para uso, não misturada com o orçamento operacional. Se você está começando do zero agora, o caminho mais rápido é este. Mapeie os últimos três orçamentos executados. Identifique os três itens com maior variação percentual entre orçado e realizado. Crie um WBS simplificado com no máximo cinco níveis. Implemente a tabela de comprometidos a pagar. Revise a reserva de contingência com base nos desvios históricos. Em 60 dias, você terá um controle orçamentário que mostra onde o dinheiro está indo antes que vire notícia ruim.
Galeria
-

Planilhas Tabela De Controle Orçamentário Financeiro Excel e Edição On ... -
️ Como fazer controle orçamentário? O controle orçamentário é muito ... -
Controle Orçamentário e Financeiro Eficiente | PDF | Orçamento | Economias -
Técnicas de Controle Orçamentário e Não Orçamentário | PDF | Orçamento ...


