O Credito De Icms Deve Ser Contabilizado

Quando e como registrar os créditos de ICMS na contabilidade
O crédito de ICMS deve ser contabilizado quando houver entrada de mercadorias ou serviços prestados por terceiros que gerem direito a compensação no imposto. Isso significa basicamente que toda vez que sua empresa compra insumos, matérias-primas, embalagens ou recebe serviços sujeitos ao ICMS, ela acumula um crédito que pode abater o débito gerado nas vendas ou nos serviços que sua própria empresa prestar. A regra está na legislação estadual, mas o princípio geral está na LC 87/1996 e nas normas de cada estado. A contabilidade em si é simples na teoria. Você lança no débito da conta de créditos a recuperar e no crédito do fornecedor ou do fornecedor de serviços. Na prática, o problema é saber exatamente quando o crédito nasce, quando ele pode ser usado e quando ele simplesmente não existe, mesmo que a conta pareça cheia de direito.
O crédito de icms deve ser contabilizado
No momento da entrada da mercadoria ou do recebimento do serviço, o lançamento contábil padrão é feito com base na nota fiscal. O valor do ICMS destacado na NF é o montante que entra como crédito. Se a alíquota for 18%, por exemplo, e o valor do produto for R$ 1.000, o crédito de ICMS será R$ 180, desde que a operação seja tributável e o contribuinte esteja enquadramento adequado. Mas aqui entra o primeiro ponto que as pessoas costumam errar. O crédito não nasce automaticamente só porque tem ICMS na nota. Ele precisa estar vinculado a uma operação que gere débito correspondente. Se você comprou uma mercadoria para revenda e essa mercadoria será vendida em operação isenta ou não tributada, o crédito normalmente não pode ser utilizado. A lei diz que o crédito pertence à cadeia de circulação, não a qualquer compra que simplesmente tenha imposto destacado. Você precisa cruzar a natureza da operação com a finalidade do bem ou serviço adquirido. Outro detalhe que todo mundo esquece até passar por um problema real: o crédito só é válido se a nota fiscal estiver emitida corretamente e registrada no sistema da SEFAZ. Eu trabalhei com uma empresa que tinha créditos acumulados de uma fornecedora que emitia notas com CFOP errado para certas operações interestaduais. O sistema deles aceitava tudo, mas na hora da escrituração fiscal, o Fisco rejeitava. A solução foi identificar as notas problemáticas, pedir a cancelamento e a refatoração com os CFOPs corretos antes do fechamento mensal. Perdi cerca de três dias apenas cruzando planilhas para corrigir isso, então a lição que ficou é: verifique os CFOPs antes de contabilizar, não depois.
As regras básicas de apuração
O ICMS é um imposto por subtração. A fórmula é simples: débito do período menos crédito do período. O resultado é o imposto a pagar ou a recolher. Os créditos incluem entradas de mercadorias, serviços de terceiros, entradas de ativos imobilizados e, em certos casos, serviços de importação. Cada categoria tem regras diferentes de aproveitamento e de limitação. Para mercadorias destinadas à revenda ou ao uso industrial, o crédito integral da alíquota aplicada na nota é normalmente permitido. Para serviços, a situação é mais complicada porque muitos serviços de informática, consultoria e manutenção estão fora do campo do ICMS e recaem no ISS. Se o serviço estiver sujeito a ICMS, o crédito só pode ser aproveitado se estiver relacionado diretamente com operações tributadas. E se o serviço for de transporte, a alíquota de crédito varia conforme o estado de origem e destino, e há ainda a questão da logística reversa que complica a conta em muitos casos. Há também o caso dos imobilizados. Quando uma empresa compra uma máquina ou equipamento e o ICMS está destacado, o crédito pode ser aproveitado em parcelas mensais durante a vida útil do bem. Isso significa que você não pega todo o crédito de uma vez. Se a máquina vale R$ 50.000 com ICMS de R$ 9.000 e a vida útil é de 10 anos, o crédito mensal seria algo em torno de R$ 75 por mês, durante 120 meses. É um fluxo constante que exige controle rigoroso para não perder prazos nem duplicar lançamentos.
Os casos em que o crédito não é permitido
Existem situações em que a legislação impede o aproveitamento do crédito, mesmo que a nota tenha imposto destacado. As mais comuns são compras de materiais de uso e consumo, como material de escritório, limpeza e pequeno patrimônio. A regra geral é que esses itens não integrarem o processo produtivo nem o ativo imobilizado, então o crédito não surge. A empresa pode até ter o direito de pegar o crédito em casos muito específicos, mas na maioria das vezes o Fisco entende que a compra é para consumo interno e o crédito não é aproveitável. Outro cenário frequente é o da entrada de mercadorias de produtores rurais ou de pequenos comerciantes que não emitem nota fiscal com ICMS destacado. Nesses casos, a empresa pode precisar fazer o próprio lançamento de créditos por estimativa, mas isso depende de enquadramento específico e de legislação estadual. Alguns estados permitem o crédito por estimativa para certas commodities, outros proíbem completamente. Se você opera com insumos agrícolas, verifique a normativa do seu estado antes de contar com esse tipo de crédito. Um problema técnico que vejo frequentemente é a confusão entre créditos diferidos e créditos suspensos. Crédito diferido é aquele que você já tem registrado, mas só pode usar em determinado momento ou condição. Crédito suspenso é aquele que o Fisco autoriza a não recolher na saída, mas mantém o direito de crédito para o futuro. Misturar esses conceitos leva a erros de escrituração que podem gerar autuação em fiscalização. Eu vi uma empresa que registrava créditos suspensos como se fossem diferidos e teve que refazer toda a escrituração do trimestre anterior quando o auditor pediu a conciliação.
Como fazer o registro no dia a dia
No software contábil, o procedimento habitual é importar as notas fiscais de entrada, conferir os campos de ICMS e lançar os créditos automaticamente. A maioria dos sistemas modernos faz essa importação via XML e gera os lançamentos contábeis sozinhos. O que você precisa fazer é validar os lançamentos, especialmente nos casos limítrofes, e depois acompanhar a apuração mensal no Simples Nacional, no Lucro Presumido ou no Lucro Real, dependendo do regime da empresa. Para empresas do Lucro Real, o crédito de ICMS entra na base de cálculo do PIS/COFINS de forma indireta, porque o imposto sobre a circulação de mercadorias e serviços não integra a base dessas contribuições, mas o valor pago como ICMS nas entradas afeta o resultado da empresa. Esse efeito colateral costuma passar despercebido e gera divergências na reconciliação fiscal quando a conta não fecha. Uma dica prática que economiza tempo é manter uma planilha de conciliação mensal onde você cruzam o total de créditos registrados com o total de créditos permitidos pela legislação. Se a diferença for superior a 2% do volume mensal, algo está errado. Isso costuma acontecer por notas canceladas que ficaram no sistema, por CFOPs incorrectos ou por créditos de imobilizados que foram lançados integralmente em vez de parcelados.
Erros comuns que vale a pena evitar
O erro mais frequente é contabilizar o crédito com base apenas no valor do imposto destacado na nota, sem verificar se a operação é efetivamente tributável. Isso acontece muito em compras de serviços onde a alíquota parece correta, mas o serviço na verdade é tributado pelo ISS, não pelo ICMS. O Fisco desconsidera o crédito e cobra o imposto de volta com multa. A correção é simples: antes de importar qualquer NF de serviço, confirme a incidência tributária no campo de incidência do XML e verifique se o código de tributação corresponde a ICMS e não a ISS. Outro erro comum é não atualizar as tabelas de alíquotas estaduais. As alíquotas internas mudam com frequência, e alguns estados alteram as regras de crédito para certos setores. Se a sua empresa opera em múltiplos estados, o controle das alíquotas deve ser centralizado e revisado trimestralmente. Eu conheço um escritório que perdeu créditos significativos porque continuou usando uma alíquota de 18% para operações de um estado que havia reduzido para 17% para determinados produtos. Há ainda o problema da escrituração digital. O SPED Fiscal exige que os créditos sejam informados com precisão, e qualquer divergência entre a contabilidade e a declaração fiscal gera restrição automática. Recomendo que o responsável pela escrituração revise manualmente pelo menos 10% das notas de cada mês para detectar inconsistências antes do envio. Isso leva cerca de 30 minutos e evita retrabalho de semanas.
Quando procurar um profissional
Se a empresa tiver operações interestaduais complexas, envios e recebimentos de mercadorias de múltiplos estados, ou se operar com regimes especiais como o da Zona Franca de Manaus ou com logística reversa de embalagens, o ideal é ter acompanhamento especializado. A legislação do ICMS é fragmentada entre 27 unidades da federação, e cada uma tem particularidades que afetam diretamente o aproveitamento dos créditos. Um contador com experiência em operações multiestaduais consegue identificar oportunidades de crédito que seriam ignoradas em uma apuração rotineira. Para operações simples, com notas dentro do estado e fluxo operacional convencional, o processo automatizado dos sistemas contábeis atuais é suficiente. O importante é não tratar o crédito de ICMS como algo automático. Ele precisa ser validado, conciliado e monitorado. Quando esses três passos são feitos corretamente, a empresa paga apenas o imposto devido e não paga mais do que deveria, o que é basicamente o objetivo de tudo isso.
Galeria
-
O que é um laudo de ICMS? Crédito de ICMS para Energia Élétrica -
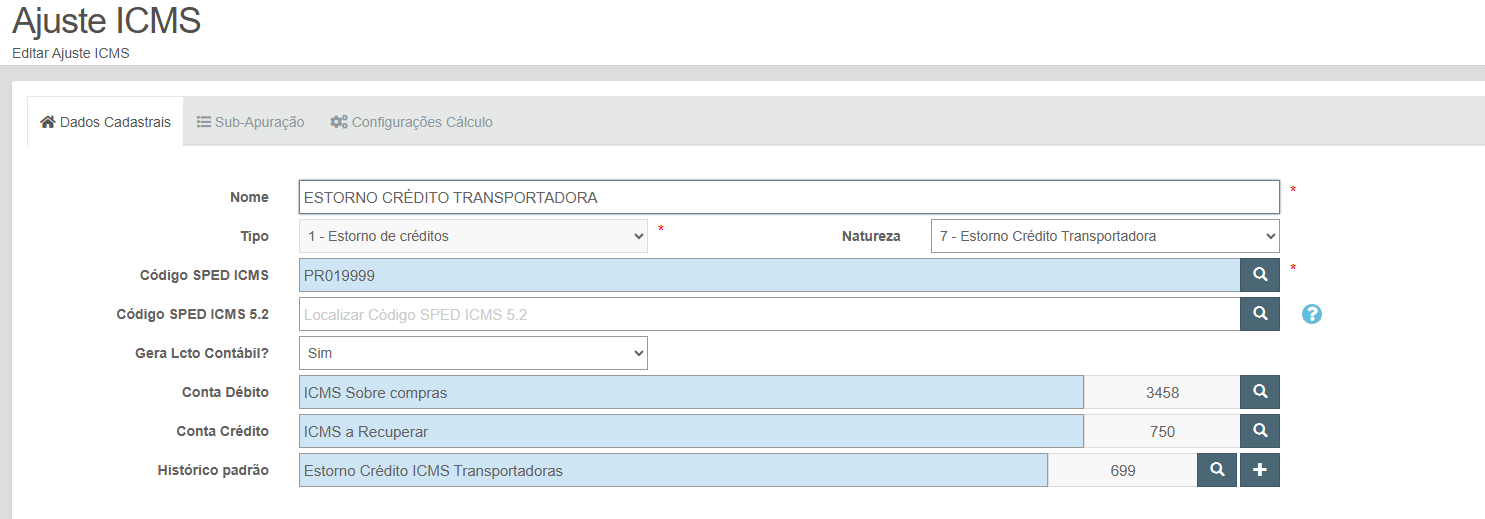
Crédito de ICMS - Transportadoras PR - Contabit Desenvolvimento de ... -

Manual Contabilização Outros Créditos de ICMS Separado por Tipo de ...
