O Indice De Rentabilidade Preço Lucro P/l

O que realmente significa o múltiplo preço/lucro no dia a dia
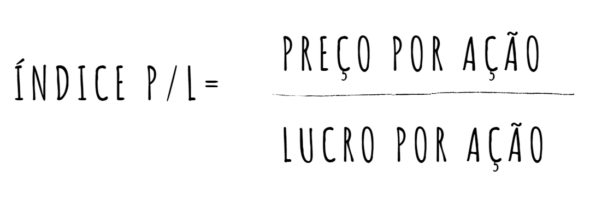
O indice de rentabilidade preço lucro p/l é simplesmente o preço de uma ação dividido pelo lucro por ação (LPA) do período escolhido. Nada místico. Na prática, o que ele te diz é quanto o mercado está disposto a pagar para cada real de lucro que a empresa gera. Se uma ação custa R$50 e o LPA é R$5, o P/L é 10x. Pronto. Mas aí começa o problema. A maioria dos investidores pega esse número e já decide se a ação é cara ou barata sem olhar nada mais. Isso é um erro clássico que eu vejo todo dia em forum e grupos de investimento. O P/L isolado não conta a história inteira, e entender o porquê disso exige um pouco mais de trabalho.
Como calcular o indice de rentabilidade preço lucro p/l corretamente
Vamos direto para a fórmula. O P/L se calcula dividindo o preço atual da ação pelo lucro por ação. O LPA, por sua vez, é o lucro líquido da empresa dividido pelo número médio de ações em circulação. Na prática, eu costumo usar o LPA do último exercício fiscal completo, porque lucros trimestrais podem ser muito voláteis e distorcer a leitura. Tem um detalhe importante aqui que poucos investidores iniciantes levam em conta. O lucro líquido precisa ser ajustado por itens não recorrentes. Eu tenho um caso específico que ilustra bem isso. Em 2022, estava analisando uma empresa do setor de infraestrutura que apresentava um P/L aparente de 4,2x. Parece barato, certo? Mas ao dissecar a demonstração de resultados, percebi que o lucro do ano tinha sido inflado por uma venda de ativo imobilizado que rendeu R$80 milhões em ganho não operacional. Removi esse valor do lucro líquido, recalculei o LPA e o P/L real saltou para 11,8x. A ação não estava barata, estava escondendo um lucro distorcido. O workaround que eu uso desde então é simples: antes de confiar no P/L publicado, faço o ajuste manual nos lucros extraordinários. Isso leva cerca de 10 minutos por ação quando você já tem prática. O ganho é evitar comprar algo que parece barato mas na verdade é apenas caro disfarçado.
Pontos que o mercado esquece de mencionar sobre o P/L
A primeira nuance que muita gente ignora é a diferença entre P/L trailing e P/L forward. O trailing usa lucros realizados no passado, enquanto o forward projeta lucros futuros baseando-se em estimativas de analistas. O problema do trailing é que ele olha para o retrovisor. O problema do forward é que as estimativas frequentemente estão erradas, especialmente em setores cíclicos onde as mudanças de ciclo acontecem mais rápido do que os relatórios de pesquisa conseguem acompanhar. Outro ponto contra-intuitivo é que empresas com P/L muito baixo nem sempre são oportunidades. Às vezes um P/L baixo reflete expectativas reais de queda nos lucros futuros, não uma oportunidade de valor. Eu vi isso acontecer com uma companhia de telecomunicações em 2023. O P/L caía para 5,8x enquanto a receita operacional encolhia 18% ano a ano. O mercado estava precificando corretamente uma deterioração que o número isolado do P/L não mostrava. O investidor que comprou achando que estava pegando um desconto acabou segurando uma empresa em declínio estrutural.

Quando o P/L não funciona de jeito nenhum
Vou ser direto sobre as limitações. O índice de rentabilidade preço lucro p/l simplesmente não faz sentido para empresas com lucro negativo, para instituições financeiras onde métricas como preço/TPA fazem muito mais sentido, e para empresas em fase inicial de expansão onde o lucro é propositalmente baixo porque tudo está sendo reinvestido. Nesses casos, forçar uma leitura do P/L gera conclusões erradas. Para empresas em perda, a alternativa mais honesta é usar o preço/ativo patrimonial ou oEV/EBITDA. Para o setor financeiro, o preço/TPA (também conhecido como P/B) é o padrão do mercado. E para crescimento, métricas como o preço/vendas ou o EV/Revenue dão uma visão mais limpa do valuation. O problema é que muitos manuais e cursos básicos não ensinam isso direito. Eles tratam o P/L como uma réguas universal, o que é tecnicamente errado. Também vale mencionar que o P/L sofre influência direta da alavancagem financeira. Duas empresas idênticas em operação mas com níveis diferentes de dívida podem ter P/Ls drasticamente distintos, não porque uma seja mais valiosa que a outra, mas porque os juros sobre a dívida reduzem o lucro líquido da mais endividada. Nesse cenário, o EV/EBITDA é uma medida mais justa porque neutraliza o efeito da estrutura de capital.
Como eu aplico na prática
No meu dia a dia, eu nunca entro em uma decisão de compra olhando apenas o P/L. O processo que eu sigo consiste em três passos rápidos. Primeiro, calculo o P/L ajustado removendo itens não recorrentes. Segundo, comparo com o P/L histórico da própria empresa nos últimos cinco anos para ver se o múltiplo atual está dentro da média ou fora dela. Terceiro, cruzo com o P/L de empresas comparáveis do mesmo setor, porque um P/L de 12x pode ser caro para uma utility mas barato para uma tecnológica. O tempo que esse processo leva varia de 15 a 25 minutos por empresa, dependendo da quantidade de notas explicativas para revisar. A maior parte do tempo gasta está em verificar se há provisionamentos, desonerações fiscais ou ganhos de mercado que inflaram o lucro. Quando a empresa é pequena e não tem muitas notas, consigo fazer isso em 10 minutos. Quando é uma holding com subsidiárias, pode levar mais tempo. O que eu posso garantir é que fazer essa análise com calma transforma completamente a qualidade das suas decisões. Um investidor que ignora esses ajustes geralmente termina comprando ações que parecem baratas no papel mas escondem problemas reais. Já quem leva cinco minutos extras para ajustar o lucro tende a evitar as armadilhas mais comuns de valuation.
Vantagens e desvantagens do indice de rentabilidade preço lucro p/l
O lado positivo do P/L é que ele é uma métrica simples, amplamente compreendida e disponível em praticamente qualquer plataforma de dados financeiros. Você não precisa de ferramentas avançadas ou assinaturas pagas para calculá-lo. Isso facilita muito a análise inicial de um grande universo de ações. O lado negativo é justamente a simplicidade. O P/L por si só não captura crescimento, não ajusta por risco, não considera o capital total investido e fica seriamente comprometido por despesas não operacionais. Ele é um ponto de partida, não um ponto de chegada. Tratá-lo como uma sentença final sobre o valor de uma ação é o tipo de erro que consome capital de investidores amadores com frequência suficiente para ser considerado uma causa principal de underperformance em carteiras domésticas. Se você quer uma métrica que combine valor, alavancagem e eficiência operacional de forma mais equilibrada, o EV/EBITDA é uma alternativa sólida. Para setores específicos, outras métricas fazem mais sentido, e o importante é saber qual usar em cada contexto.
Galeria
-

Entenda o Índice Preço/Lucro (P/L) : r/tradingbolsa -

P/L – Preço por Lucro – Análise Fundamentalista - recieri.com -
Preço por lucro (P/L): definição, fórmula e interpretação | Visno Invest
