O Mercado De Capitais Desempenha Um Papel Vital Na Mobilização
Como o sistema de captação funciona na prática
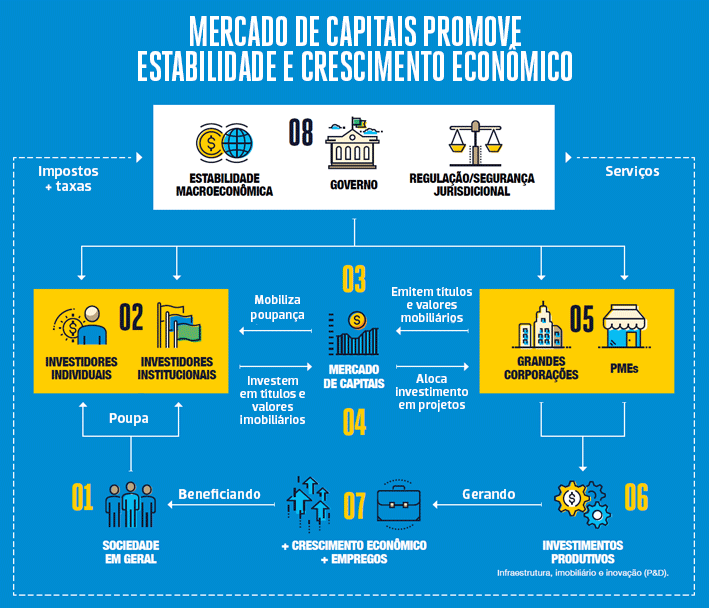
O mercado de capitais desempenha um papel vital na mobilização de recursos porque é basicamente um intermediador entre quem tem dinheiro sobrando e quem precisa dele para crescer. Sem ele, empresas teriam que depender exclusivamente de empréstimos bancários com juros altos e garantias restritivas. A mobilização de capitais permite que poupança seja convertida em investimento produtivo de forma mais eficiente. Quando uma empresa precisa levantar dinheiro, ela tem algumas opções. Pode emitir ações no mercado aberto, vender debêntures, fazer um IPO, ou emitir notas comerciais. Cada veículo tem custos, prazos e implicações diferentes. A escolha depende do porte da empresa, do setor, da situação financeira e do que ela está disposta a abrir mão em troca do capital. No Brasil, a CVM regula a maioria dessas operações. O processo básico envolve contratar um banco de investimento como underwriter, preparar o prospecto, registrar a oferta na CVM e, se for mercado primário, distribuir os papéis aos investidores. Em média, um IPO de médio porte leva entre quatro e oito meses do início ao fechamento, dependendo da complexidade regulatória e da saúde financeira da companhia.
Eu trabalhei em um caso onde uma empresa de infraestrutura queria emitir debêntures incentivadas para financiar uma ferrovia. O problema era que o fluxo de caixa futuro era incerto por causa de cláusulas contratuais com o governo. Os analistas de risco do banco não conseguiam modelar adequadamente a receita. A solução foi estruturar um tranch differente com garantia setorial e um covenant que protegia os detentores dos papéis em caso de renegociação contratual. Isso permitiu que a emissão fosse feita com spread mais apertado. Economizamos cerca de 1,2 ponto percentual no custo de financiamento comparado à linha bancária tradicional.
Os mecanismos básicos de funcionamento
O mercado de capitais funciona em dois níveis principais: primário e secundário. No mercado primário, os títulos são emitidos e vendidos pela primeira vez. É aqui que o capital entra na economia. No secundário, esses títulos circulam entre investidores sem benefício direto para a empresa emissora. A liquidez do mercado secundário, no entanto, influencia diretamente o preço que os investidores estão dispostos a pagar no primário. Os principais instrumentos disponíveis no mercado brasileiro incluem ações ordinárias e preferenciais, debêntures simples e conversíveis, notas promissórias, certificados de recebíveis, e fundos de investimento. Cada um atende a perfis de risco e horizonte temporal diferentes. Fundos de crédito privado, por exemplo, têm se tornado populares para empresas médias que não querem ou não conseguem acessar o mercado de capitais formal. Uma coisa que poucos iniciantes entendem é que a valorização do ativo no mercado secundário não reflete automaticamente a saúde da empresa. Pode ser movida por especulação, fatores setoriais, ou liquidez artificial de pequenos volumes. Já vi analistas júnior confundirem volume de negociação com confiança no negócio. Volume alto com spread largo geralmente indica desconfiança, não entusiasmo.

Custos envolvidos e armadilhas comuns
Emittir no mercado de capitais não é barato. Custos de underwriting variam de 2 a 5 por cento do valor captado em operações de pequeno e médio porte. Há honorários advocatícios, auditoria, due diligence, comunicação com a CVM, listagem na B3, e manutenção pós-emissão com relatórios trimestrais e assembleias. Para uma captação de R$50 milhões, prepare-se para gastar entre R$1,5 milhão e R$3 milhões em custos diretos, sem contar o custo de oportunidade de desviar a equipe gerencial por meses. Muitas empresas subestimam o compromisso de transparência que acompanha o mercado regulado. Uma vez pública, você precisa divulgar demonstrações financeiras auditadas, fatos relevantes em tempo real, e atender às exigências de governança corporativa. Para empresas familiares ou com controle concentrado, isso pode significar perder privacidade operacional e aceitar pressão de acionistas ativos. Outro ponto importante: o custo de capital no mercado de capitais nem sempre é menor que o bancário. Depende do ciclo econômico, da taxa de juros baseline, e da percepção de risco do emissor. Em momentos de aperto creditício, como vimos em 2022 e 2023 no Brasil, spreads em debêntures podiam superar significativamente o CDI. Nessa situação, linhas de crédito com garantia do FGC ou bancos de desenvolvimento como o BNDES eram opções mais vantajosas.
Quando vale a pena e quando não vale
O mercado de capitais faz sentido para empresas com tração comprovada, receita recorrente ou projetos de médio a longo prazo que precisam de capital permanente. Startups em fase inicial raramente se beneficiam diretamente, exceto talvez através de fundos de venture que negociam privadas. Empresas cíclicas também enfrentam desafios porque o mercado priceia o pior cenário e cobra prêmio por volatilidade. Se sua empresa ainda não tem fluxo de caixa positivo consistente ou governança estruturada, o mercado de capitais provavelmente vai te punir com spreads altos ou sucesso de subscrição abaixo do esperado. Nesses casos, foque em construir fundamentals primeiro. Credibility no mercado financeiro se constrói com consistência, não com promessas. Uma alternativa que muitas empresas ignoram são os fundos de investimento em participações (FIPs). Permitem captação junto a investidores qualificados sem a burocracia completa de uma oferta pública. O processo pode ser concluído em semanas, não meses, com custos Consideravelmente menores. O downside é a iliquidez dos cotistas e a falta de visibilidade de mercado.
Dicas práticas para entrar no mercado
Se você decide seguir pelo caminho tradicional, comece contratando um advisor financeiro com experiência específica no seu setor. Um banco generalista pode não entender as particularidades do seu negócio e estruturar a operação de forma genérica, o que encarece e desvaloriza o papel. Procure alguém que tenha feito operações semelhantes nas últimas doze meses. Prepare seu departamento contábil e jurídico com antecedência. Prospectos mal elaborados ou com inconsistências fazem a CVM solicitar emendas sucessivas, retardando o cronograma. Eu vi uma operação de direitos creditórios ser adiada três meses porque as projeções de inadimplência não seguiam metodologia reconhecida pelo regulador. A correção levou semanas adicionais de trabalho da equipe jurídica. Mantenha diálogo constante com seus investidores depois que o capital for captado. Relacionamento pós-emissão impacta diretamente a precificação de futuras operações. Empresas que tratam investidores como obrigação burocrática tendem a enfrentar spreads maiores na próxima vez que precisarem dinheiro.
O mercado de capitais brasileiro amadureceu muito na última década. A regulação ficou mais clara, os instrumentos mais diversos, e os custos razoavelmente competitivos. Mas continua sendo uma ferramenta para quem já tem estrutura. Para quem ainda não tem, o caminho mais seguro é começar pelo mercado privado de crédito ou linhas de fomento governamental antes de tentar dar o salto para o mercado de capitais aberto.
Galeria
-
Mercado de Capitais: Conceitos e Funcionamento | PDF | Mercado de ... -

O que você precisa saber sobre o mercado de capitais no Brasil -

Mercado de Capitais e ODS - Sinapse

