O Objeto Da Contabilidade É

Contabilidade no dia a dia
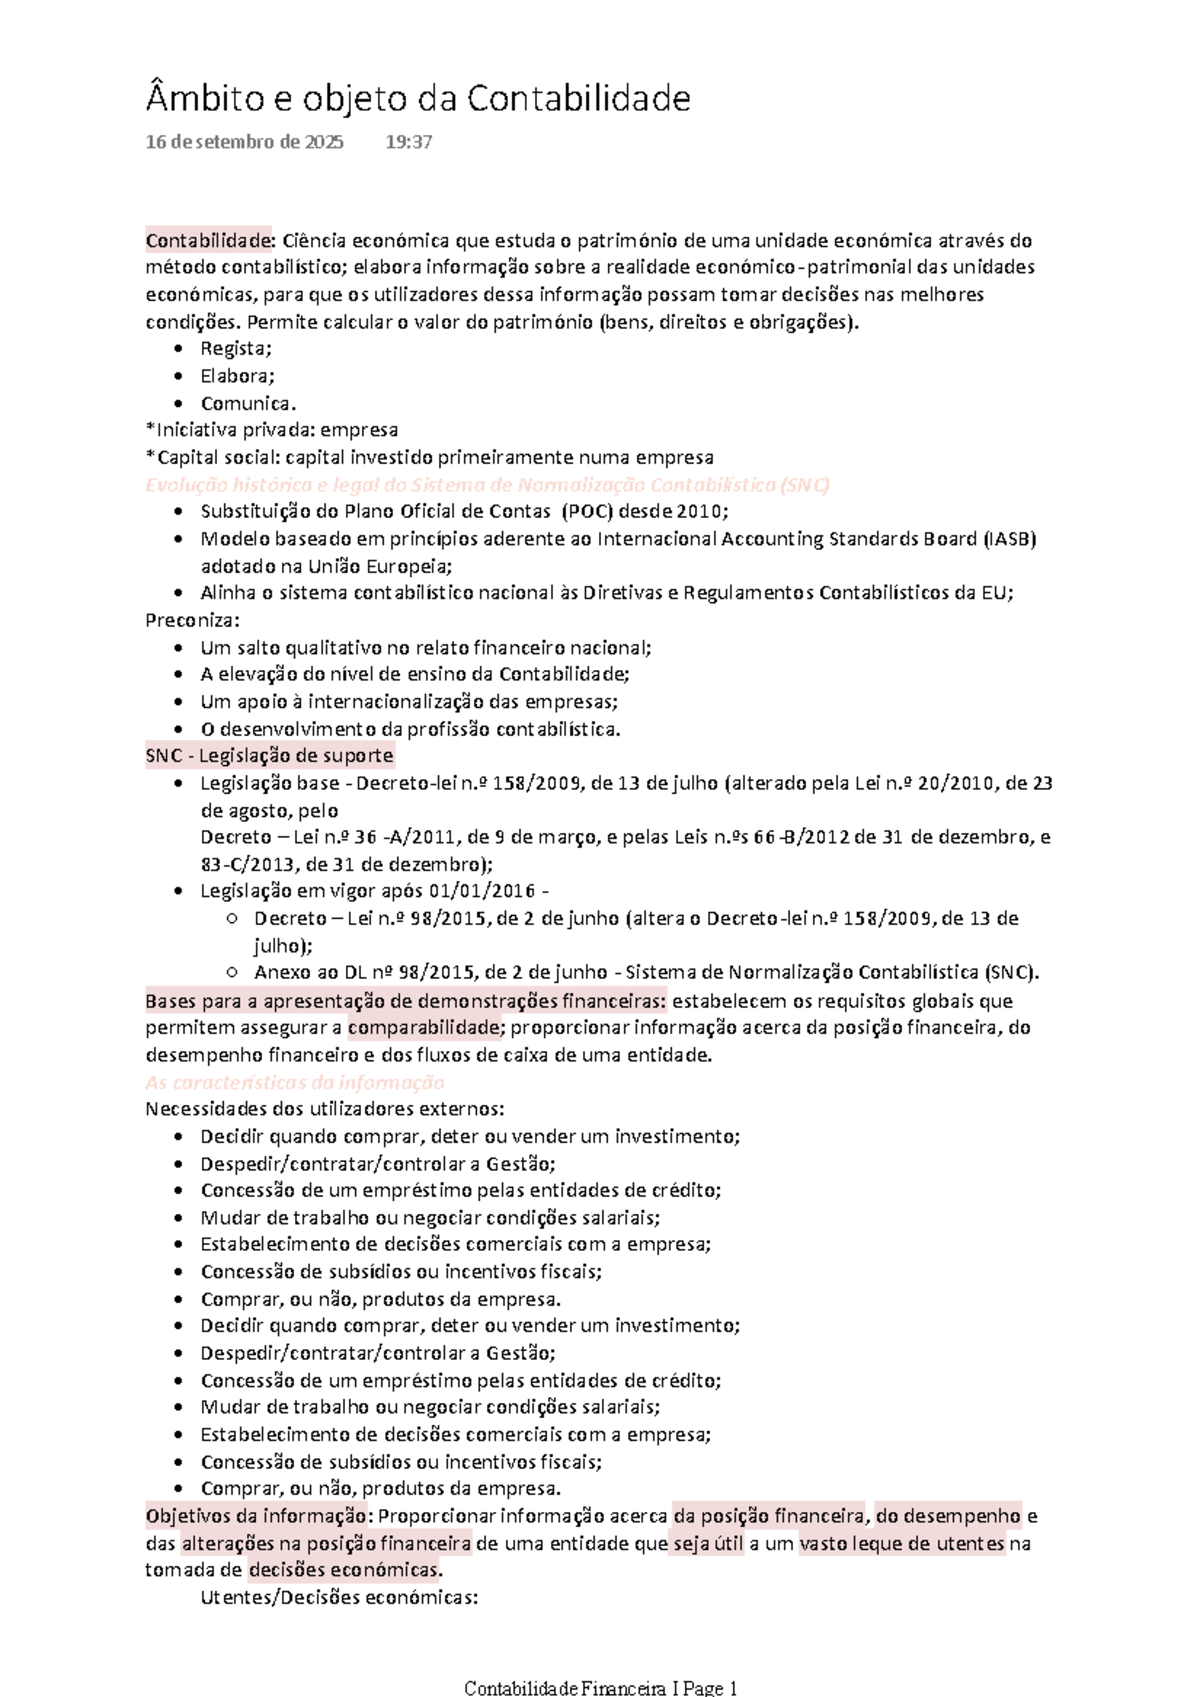
Muita gente acha que contabilidade se resume a lançar notas fiscais e declarar impostos todo mês. Na prática, o objeto da contabilidade é bem mais amplo do que isso. Eu já vi empresa pequena tentar fazer tudo sozinha e acabar com livro-caixa desatualizado, prejuízo fiscal não identificado e até multas por atraso na entrega de obrigações acessórias. O erro costuma estar em não entender o que está sendo medido. O objeto da contabilidade é o patrimônio das empresas e, em alguns casos, de entidades sem fins lucrativos ou órgãos públicos. Patrimônio, nesse sentido, não é só o que a empresa tem. É o conjunto de bens, direitos e obrigações. Você precisa conseguir enxergar as três coisas ao mesmo tempo. Quando falta uma delas, a imagem que fica distorcida.
O objeto da contabilidade é o patrimônio
Dizer que o objeto é o patrimônio parece simples até você precisar apurar o resultado de um exercício. O problema é que patrimônio tem dinâmica própria. Ele muda todo dia com entradas, saídas, provvisões e ajustamentos. Um empresário que só olha o saldo bancário para saber como vai está cometendo um erro estratégico, não apenas contábil. Eu trabalhei num caso em que uma Indústria de componentes eletrônicos tinha R$ 2 milhões em estoques registrados, mas parte deles estava obsoleta há três anos. Ninguém tinha feito a baixa. O resultado do exercício aparecia positivo, mas a liquidez estava comprometida. A correção levou duas semanas de Conferência cruzada com compras e vendas, e o ajustamento foi de aproximadamente R$ 480 mil. Isso mostra como o objeto da contabilidade exige olhar para a realidade física, não apenas para os números do sistema.
Por que muita gente confunde objeto com finalidade
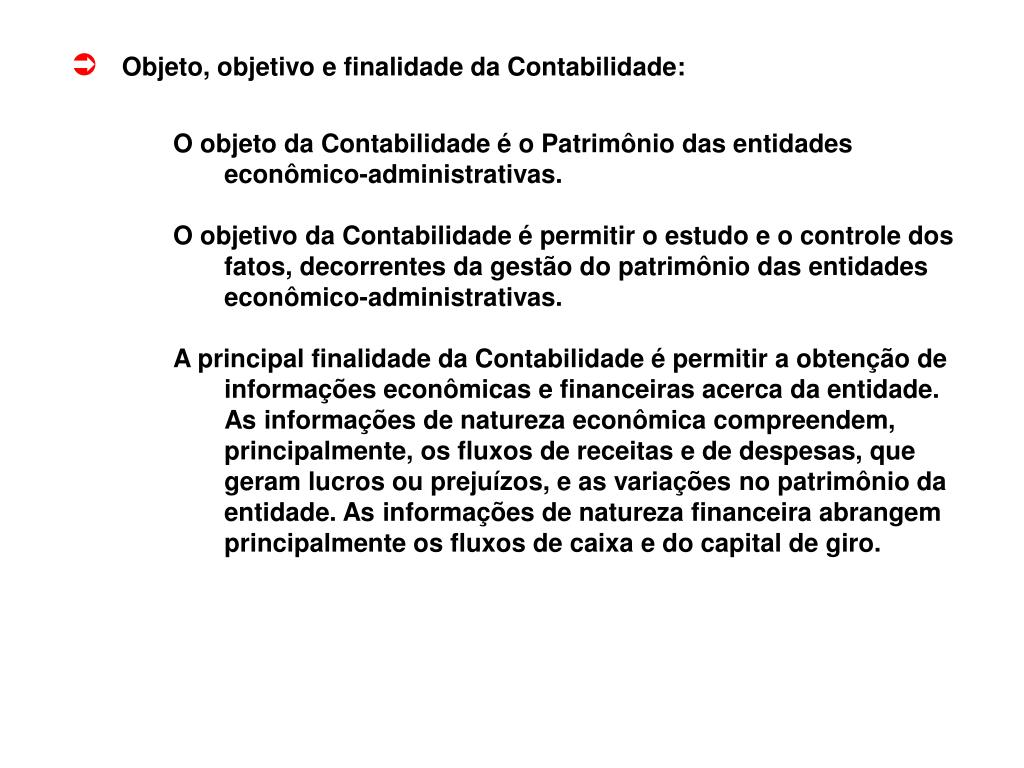
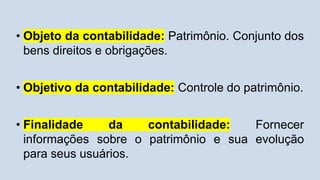
A confusão é comum. Objeto é o que se estuda. Finalidade é para quê se estuda. O objeto da contabilidade é o patrimônio. A finalidade é fornecer informações úteis para tomada de decisão. Quando alguém responde que o objeto é "apurar o lucro", na verdade está falando de finalidade. Isso não está errado em termos práticos, mas gera confusão em exames, em concursos e na hora de montar uma estrutura contábil séria. Outro erro que eu vejo bastante é tratar contabilidade como sinônimo de departamento fiscal. O fiscal é uma parte importante, claro. Imposto de renda, PIS, COFINS, ICMS, ISS, tudo isso precisa ser calculado. Mas o objeto da contabilidade é mais restrito e mais amplo ao mesmo tempo. É mais restrito porque não abrange tudo o que o fiscal faz. É mais amplo porque abrange demonstrações contábeis, custos, controles patrimoniais, auditoria interna, tudo que sustenta a informação econômica da entidade.
Como isso se aplica na prática
Se você está começando a estruturar a contabilidade de uma empresa, o primeiro passo costuma ser organizar o cadastro de contas. O plano de contas é a ferramenta que materializa o objeto. Sem ele, você não consegue separar direito o que é ativo, passivo ou patrimônio líquido. Eu uso um modelo básico para micro e pequenas empresas, mas adapto conforme o porte e o segmento. Para serviços, o ativo imobilizado tende a ser menor e o custo operacional mais relevante. Para indústria, o custo de produção entra como peça central. A regulação também influencia. No Brasil, as Normas Brasileiras de Contabilidade e a Lei das Sociedades por Ações definem como as informações devem ser apresentadas. Para ME e EPP, o Simples Nacional facilita a vida fiscal, mas não elimina a necessidade de escrituração contábil adequada. A Receita Federal exige livro razões, diário e balancetes, mesmo nas atividades mais simples. Quem tenta burlar isso costuma ter dor de cabeça depois. Eu tive um cliente que operava no regime tributário do Simples e achava que não precisava de contabilidade formal. Quando houve uma concorrência para prestação de serviços públicos, o edital pedia demonstrações contábeis auditadas. O empresário não tinha balancete organizado há dois anos. A proposta foi impugnada. A solução foi contratar um escritório para reconstituir os registros, o que custou cerca de R$ 9 mil e levou cinco semanas. Se ele tivesse mantido a contabilidade em dia, provavelmente teria gasto menos de R$ 3 mil por mês com um serviço continuado.
O que muitos profissionais esquecem
O objeto da contabilidade exige atualização constante. Não adianta fechar o exercício e só pensar nos ajustes no ano seguinte. As movimentações do mês precisam ser reconhecidas no período. Provisiones para férias, 13º, garantias, perdas potenciais em créditos tributários e ajustamentos de estoques são exemplos de itens que ficam para depois e geram distorções significativas. Eu recomendo pelo menos uma revisão mensal dos principais lançamentos de ajuste, além do fechamento obrigatório. Outro ponto que gera reclamação é a integração entre o sistema contábil e o ERP operacional. Quando o financeiro lança uma venda e a contabilidade recebe isso com dias de atraso, o patrimonío refletido não é o real. A diferença pode parecer pequena em uma transação isolada, mas no acumulado anual ela vira um desvio relevante. Eu sugiro que a sincronização seja diária, no mínimo, e que existam rotinas de conferência entre o estoque físico e o registros contábeis pelo menos uma vez por trimestre.
Resumo sem frescura
O objeto da contabilidade é o patrimônio. Ele se compõe de bens, direitos e obrigações. A finalidade é produzir informação confiável para decisão. O que separa quem faz isso bem de quem apenas cumpre obrigação legal é a disciplina de registro, a atenção aos ajustamentos periódicos e o entendimento de que contabilidade não é só tributação. Se você quer algo prático para começar, monte um plano de contas adequado ao seu segmento, mantenha a escrituração em dia e revise os ajustamentos mensais antes de fechar o exercício. O resto vem com experiência.
Galeria
-
Definição e Funções da Contabilidade | PDF | Contabilidade | Relatório ... -
Quais os objetivos da Contabilidade.pptx -
Objetivo da Contabilidade e Usuários | PDF | Contabilidade | Economia


