O Pé De Meia Cai Que Horas
Entendendo o pé de meia e o momento certo
O pé de meia no Brasil é basicamente dinheiro guardado com objetivos específicos — reforma, viagem, compra de um carro, reserva de emergência. A pergunta o pé de meia cai que horas surge porque muita gente tem esse dinheiro parado em lugares ruins ou mal calculados. Eu já vi gente com R$ 50 mil parados em conta corrente rendendo 0,00% ao mês enquanto a inflação comia tudo. Na prática, quem tem pé de meia precisa decidir três coisas antes de mais nada: qual o prazo, qual o objetivo e onde esse dinheiro vai morar. Isso define o produto adequado. Dinheiro para viagem em seis meses não vai para poupança com certeza, mas também não deve ir para renda variável. Já uma reserva de emergência de doze meses pode ficar em Tesouro Selic, que é liquididade diária e rende quase tanto quanto a poupança com muito menos risco.
o pé de meia cai que horas
A resposta curta é: depende do seu calendário. Se você sabe que em março vai precisar de R$ 8.000 para a matricula da faculdade do seu filho, esse dinheiro precisa estar disponível nessa data com pelo menos uma folga de segurança. O erro comum é deixar o dinheiro rendendo algum produto com IOF ou carência e descobrir na última hora que sacar custa caro ou leva dias úteis para cair na conta. Eu já passei por isso em 2019 quando precisei de R$ 12 mil de repente para um conserto urgente no apartamento. O dinheiro estava em um CDB com liquidez D+30. Demorei quase um mês. Aprendi a nunca ter mais de três meses de despesa emergencial em produtos com liquidezpostergada. O ideal é criar uma escala de vencimentos. Separe o que você vai usar em menos de um ano, entre um e três anos, e acima de três anos. Para cada faixa, escolha o produto certo. Menos de um ano: Tesouro Selic ou CDB com liquidez diária. Um a três anos: CDBs de bancos médios com CDI integral e LCI/LCA isentos de IR. Mais de três anos: Tesouro IPCA+ para proteger o poder de compra contra inflação. Um detalhe que muitos esquecem é o efeito regressivo do imposto de renda. Em títulos públicos e CDBs, quanto menor o prazo, maior a alíquota. Se o seu pé de meia ficar na poupança por dez anos, você pode achar que está ganhando algo, mas na prática está perdendo porque o IR não incide lá e o CDI rende bem mais. Já em um CDB de curto prazo, o IR pode pegar 22,5% dos seus ganhos se você sacar antes de um ano. Isso muda completamente a conta final.
Se você quer uma planilha simples, a lógica é essa: pegue seu saldo atual, subtraia o que já está comprometido com metas de curto prazo, e distribua o restante nas faixas de tempo acima. Anote as datas de vencimento de cada produto. Use o app do banco ou uma planilha básica. O importante é nunca perder de vista quando cada parcela do seu pé de meia estará disponível. O problema é que a maioria das pessoas nunca faz essa distribuição. Deixa o dinheiro todo misturado e aí, quando precisa, descobre que o saque tem multa ou que o resgate leva semanas. Se você se encaixa nisso, comece agora separando os valores por objetivo e prazo. Não precisa ser perfeito. Só precisa ser organizado. Um pé de meia bem distribuído rende mais, perde menos para o imposto e não te deixa na mão na hora certa.
Galeria
-
Pé-de-Meia 2025: Calendário com 12 parcelas veja quando cai o pagamento ... -

Calendário Pé-de-Meia: veja quando cai o pagamento de setembro -
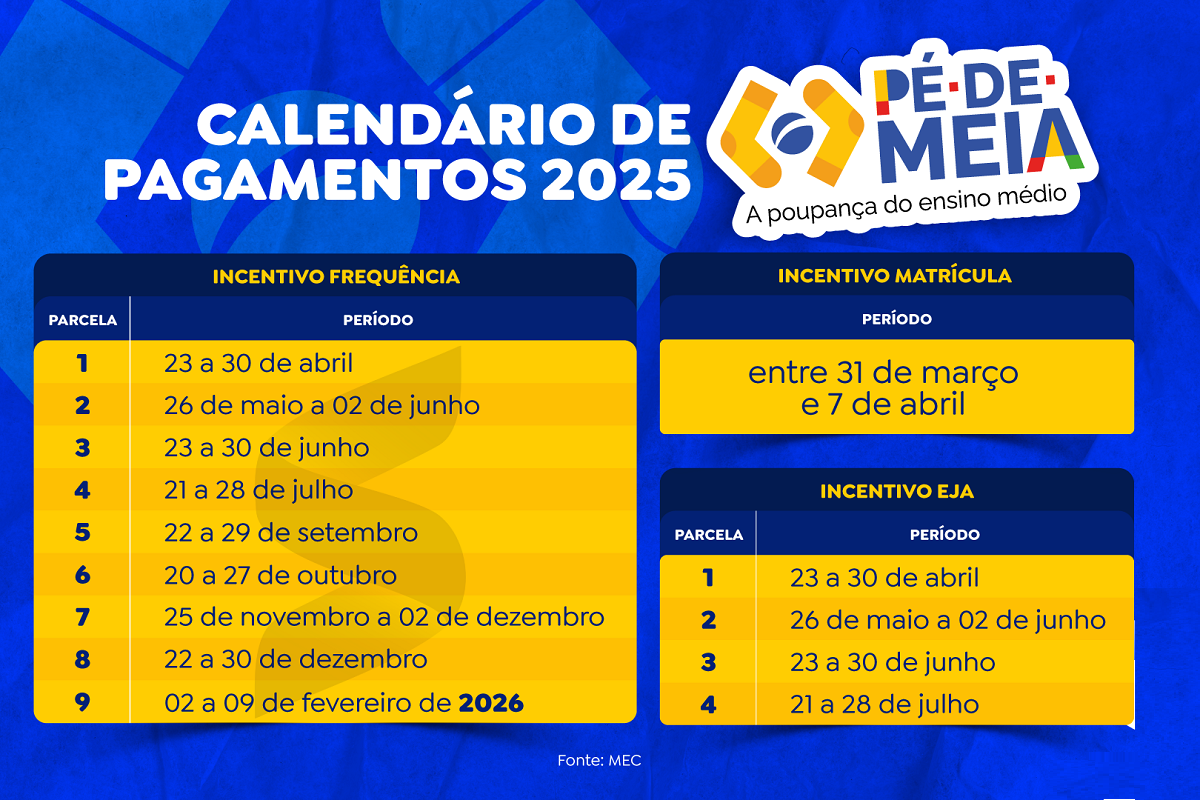
Qual é o calendário de pagamento do Pé-de-Meia para julho de 2025 ... -

Começa hoje pagamento de R$ 200 da primeira parcela do Pé-de-Meia
