O Pé De Meia Vai Acabar
Sobre guardar dinheiro pro futuro
Todo mundo já ouviu alguém dizer "isso aqui é pra guardar pro pé de meia". A expressão existe no Brasil há décadas e basicamente significa separar uma quantia que não vai ser tocada, só pra emergencia ou pra usar quando a situação apertar mesmo. Eu comecei a levar isso a sério depois de 2018, quando minha renda oscilou num trabalho temporário e eu não tinha nada reservado. Fica mais fácil explicar do que convencer, mas o fato é que ter uma reserva parada rende pouco ou nada na maior parte do tempo. A ideia é simples: você coloca dinheiro num lugar seguro e não mexe. O problema é que quando você realmente precisa, o valor já está desvalorizado. Eu descobri isso na mão em 2022, quando precisei de R$ 3.000 pra um reparo urgente no carro e minha reserva estava parada numa conta poupança que rendia menos de 6% ao ano. A inflação do período corroeu praticamente tudo. O que eu fiz foi mover esse dinheiro pra um CDB com liquidez diária que rende pelo menos 100% do CDI. Não é revolucionário, mas faz diferença em anoslongos. Muita gente guarda dinheiro em casa, debaixo do colchão ou numa caderneta comum. Isso funciona pra valores pequenos, mas não escala. Se você tem mais de R$ 250 mil guardados, o problema da desvalorização começa a ficar sério mesmo. Eu vi isso acontecer com amigos que mantinham reservas grandes na poupança e perceberam o estrago anos depois. O ideal é dividir em pelo menos duas frentes: uma parte em renda fixa segura com liquidez, outra em algum ativo que proteja contra inflação de verdade.
Alternativas que funcionam
Se a sua intenção é realmente guardar pra emergência, existem opções melhores que deixar parado. Tesouro Selic, CDBs de bancos médios com FGC, e fundos DI são os mais acessíveis. O limite do FGC é R$ 250 mil por instituição, então se você tem mais que isso, divide entre dois bancos. Não adianta colocar tudo no mesmo lugar e achar que está protegido. Tem gente que acha que comprar ouro ou dólar é a solução. Funciona em certos cenários, mas não é prático pra reserva de emergência real. Você precisa acessar o dinheiro rapidinho quando algo dá errado, e converter ouro físico ou investir em dólar com tributação ruim complica mais do que resolve. O melhor é manter em renda fixa brasileira mesmo, mas escolher instrumentos que pelo menos acompanhem a inflação.
O risco de perder tudo
A maior armadilha do pé de meia é acreditar que guardar dinheiro é sinônimo de segurança. Não é. Dinheiro parado perde valor todo ano. Em períodos de inflação alta como os que o Brasil já viveu, uma reserva de 12 meses em poupança pode virar seis meses em poder de compra real. Eu vivi isso. Meu conselho prático é: revise sua reserva pelo menos duas vezes por ano, calcule quanto tempo ela dura no padrão atual de gastos, e ajuste para um investimento que render pelo menos a taxa básica de juros mais um pequeno prêmio. Outro erro comum é usar a reserva pra coisas que não são emergência. Compra por impulso, financiamento de bens que não precisa, ou até investimento em coisas arriscadas sem entender. A reserva existe pra proteger, não pra financiar estilo de vida. Se você está gastando ela constantemente, o problema não é o instrumento de investimento, é o orçamento. Aí não adianta mudar de CDB ou fundo, o defeito tá na raiz. Resumindo sem concluir: guarde dinheiro, mas guarde onde ele pelo menos não derrete. Revise periodicamente. E não confunda ter dinheiro guardado com estar protegido. São coisas relacionadas, mas diferentes.

Galeria
-

PÉ DE MEIA VAI ACABAR OU SUSPENDER? PROCURADOR PEDE A SUSPENSÃO DO PÉ ... -
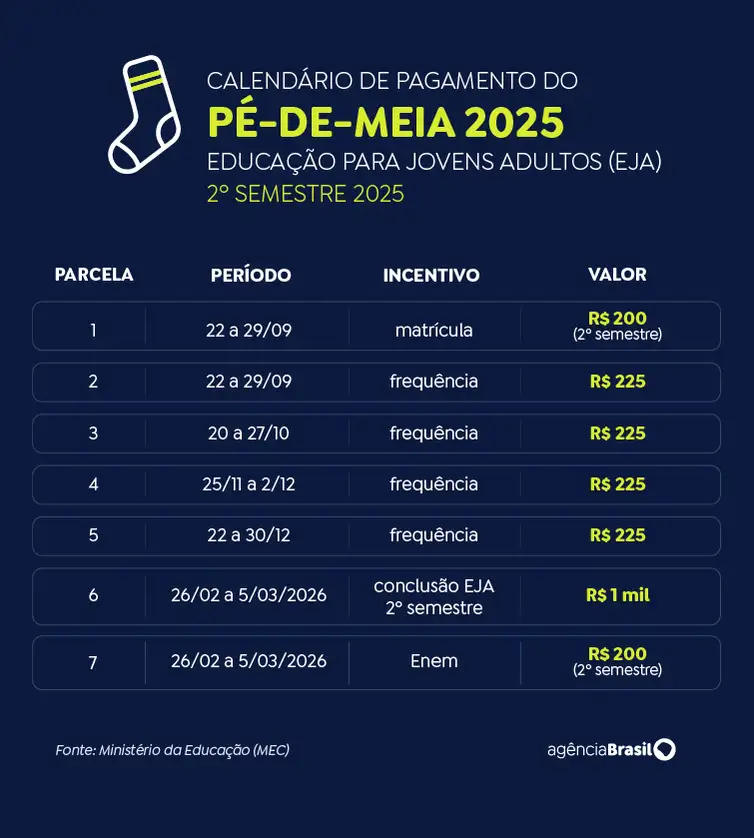
VAI CAIR NA CONTA: 1ª parcela de 2025 do Pé-de-Meia é paga a partir de ... -
Pé-de-Meia em 2025 acabou? Como funciona, quem tem direito e valores -

Tabela e Calendário de pagamento Pé-de-Meia fevereiro 2026
