O Que A Controladoria Faz
O que a controladoria faz no dia a dia das empresas
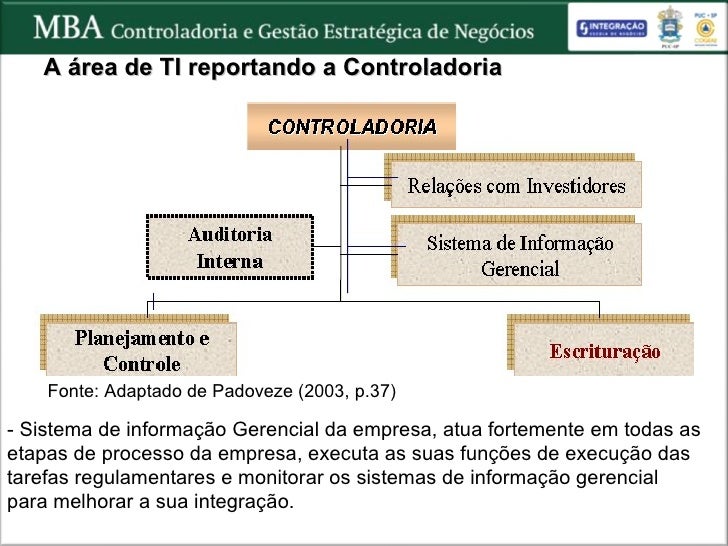
A controladoria existe porque o financeiro sozinho não consegue dar conta da gestão. O departamento financeiro cuida do fluxo de caixa, dos pagamentos, dos recebimentos. A controladoria entra quando é necessário transformar esses dados em informação útil para quem decide. É uma função técnica, não gerencial direta, mas que alimenta todas as decisão gerencial. Na prática, o que a controladoria faz se resume a quatro coisas: orçar, monitorar, analisar e comunicar. O orçamento é construído com base no plano estratégico, mas quase nunca sobe exatamente como previsto. O monitoramento acompanha o real contra o planejado em ciclos curtos, geralmente mensais. A análise identifica desvios e tentativas de entender se foram causados por erro operacional, mudança de mercado ou simplesmente uma previsão ruim. A comunicação são os relatórios e dashboards que chegam às mesas da diretoria.
Entendendo de verdade o que a controladoria faz
A função varia muito dependendo do porte da empresa e do setor. Em uma indústria, a controladoria vai se preocupar intensamente com custo de produção, eficiência operacional e variação de matérias-primas. Em serviços, o foco muda para margem por cliente, produtividade por hora e precificação. O que muda é a ferramenta, não a lógica. Um ponto que muita gente erra é achar que controladoria é apenas uma extensão do contábil. Não é. A contabilidade olha para o passado e obedece às normas. A controladoria olha para o presente e projeta o futuro. Quando essas duas áreas trabalham bem integradas, a empresa tem uma visão completa. Quando trabalham separadas, cada uma fala uma língua diferente e a diretoria acaba confiando nos números errados. Aqui vai um exemplo concreto que encontrei na prática: uma empresa estava apresentando lucro aparente no resultado mensal, mas o caixa nunca batia. Descobrimos que a controladoria estava reconhecendo receita no momento da emissão da nota fiscal, enquanto o financeiro registrava o recebimento quando o dinheiro realmente entrava. A controladoria usava critério de competência e o financeiro via critério de caixa sem uma ponte entre eles. A solução foi criar um relatório de reconciliação que mostrasse simultaneamente as duas bases, com indicação clara de cada diferença e seu motivo. Isso eliminou pelo menos trinta minutos de discussão por reunião de diretoria e deu visibilidade real da saúde da empresa.
O orçamento é provavelmente a parte mais sensível. Empresas pequenas tendem a fazer orçamento de forma muito genérica, com percentuais fixos sobre receita. Isso funciona como referência grossa, mas não serve para tomada de decisão. Empresas maiores caem no extremo oposto: gastam semanas construindo orçamentos detalhados que ninguém usa porque já estão defasados antes de começar o mês. O ideal é um meio termo com budget zero-based para despesas operacionais e revisão trimestral para custos variáveis. Indicadores são o coração do trabalho diário. Mas aqui vai uma verdade que não ensinam em curso algum: ter muitos indicadores é pior que ter poucos. Quando você acompanha mais de quinze métricas principais, a equipe perde o foco e passa a tratar tudo como prioritário. Recomenda-se um painel com no máximo oito a dez indicadores-chave, divididos entreLeading e lagging. Os leading predizem resultados futuros, como taxa de conversão de propostas ou tempo médio de atendimento. Os lagging confirmam o que já aconteceu, como margem líquida e EBITDA. Um erro comum é usar o mesmo indicador para avaliar desempenho operacional e resultado financeiro. Se você cobra do gerente comercial uma margem bruta e ao mesmo tempo quer volume de vendas, ele vai escolher o caminho mais fácil e comprometer a qualidade da operação. Separe claramente o que é meta operacional do que é meta financeira, e comunique isso desde o início do ciclo orçamentário.

Sistemas de informação são outra área que exige cuidado. Não adianta ter um ERP poderoso se a controladoria ainda compila planilhas manualmente todas as semanas. O tempo gasto com consolidação manual de dados em planilhas desvia energia do que realmente importa, que é a análise. Automatizar o fluxo de dados entre o ERP e a ferramenta de reporting pode reduzir o tempo de fechamento de cinco dias para dois, o que significa ter a informação com mais agilidade e menos risco de erro humano. A integração com TI é inevitável. A controladoria moderna precisa conversar com o time de tecnologia desde o desenho dos relatórios. Um relatório que não é acessível ou que demora mais de dois segundos para carregar deixa de ser usado. E aí todo o esforço de construção vira trabalho perdido. Cobre do time de TI SLAs claros de performance e disponibilidade. Feedback contínuo com as áreas operacionais é outro ponto subestimado. A controladoria não pode ficar isolada na torre de marfim esperando que os dados apareçam sozinhos. Ir até o chão de fábrica, conversar com vendedores, entender como cada processo funciona na prática faz diferença direta na qualidade das análises. Dados sem contexto são apenas números. Números sem contexto geram decisões ruins.
Uma limitação real da controladoria é que ela depende inteiramente da qualidade dos dados que recebe. Se o cadastro de produtos está desatualizado, se as contas a receber não são baixadas corretamente, se os custos indiretos não são rateados de forma adequada, toda a análise seguinte será imprecisa. Nenhum modelo sofisticado corrige dados ruins. A responsabilidade por isso costuma ser compartilhada, mas o efeito final recai sobre a controladoria. Por isso é fundamental estabelecer governança de dados clara desde o início, definindo quem é o dono de cada informação e qual o prazo para atualização. Outro ponto onde a função falha frequentemente é na comunicação de resultados. Relatórios técnicos escritos em linguagem contábil não chegam a quem precisa decidir. A diretoria quer saber o que aconteceu, por que aconteceu e o que fazer. Não quer uma explicação detalhada sobre variações de contas de passiveis. Traduzir os números para linguagem de negócio economiza tempo e aumenta a credibilidade da controladoria dentro da empresa. O custo de manutenção da função também precisa ser considerado. Uma controladoria bem estruturada exige pelo menos dois profissionais dedicados em uma empresa de médio porte, além de ferramentas adequadas. O investimento se paga quando a empresa consegue detectar desvios a tempo e tomar decisões com base em dados confiáveis. O prejuízo é maior quando a controladoria é vista apenas como custo e não como suporte à gestão.
Em resumo, o que a controladoria faz é transformar dados brutos em inteligência operacional. Não é uma função decorativa. É uma função estratégica que, quando bem executada, permite que a empresa aja com mais clareza e menos risco. Quando mal executada, gera desconfiança nos números e decisões baseadas em achismo. O diferencial está na integração com as outras áreas, na qualidade dos dados e na capacidade de comunicar resultados de forma acessível.
Galeria
-
📊 10 Funções da Controladoria – Entenda o Papel Estratégico da Área ... -

GESTÃO DE CONTROLADORIA - VISImax │ Soluções de Tecnologia -
A Importância da Controladoria nas Organizações


