O Que Ciencias Atuariais

O que é isso na prática
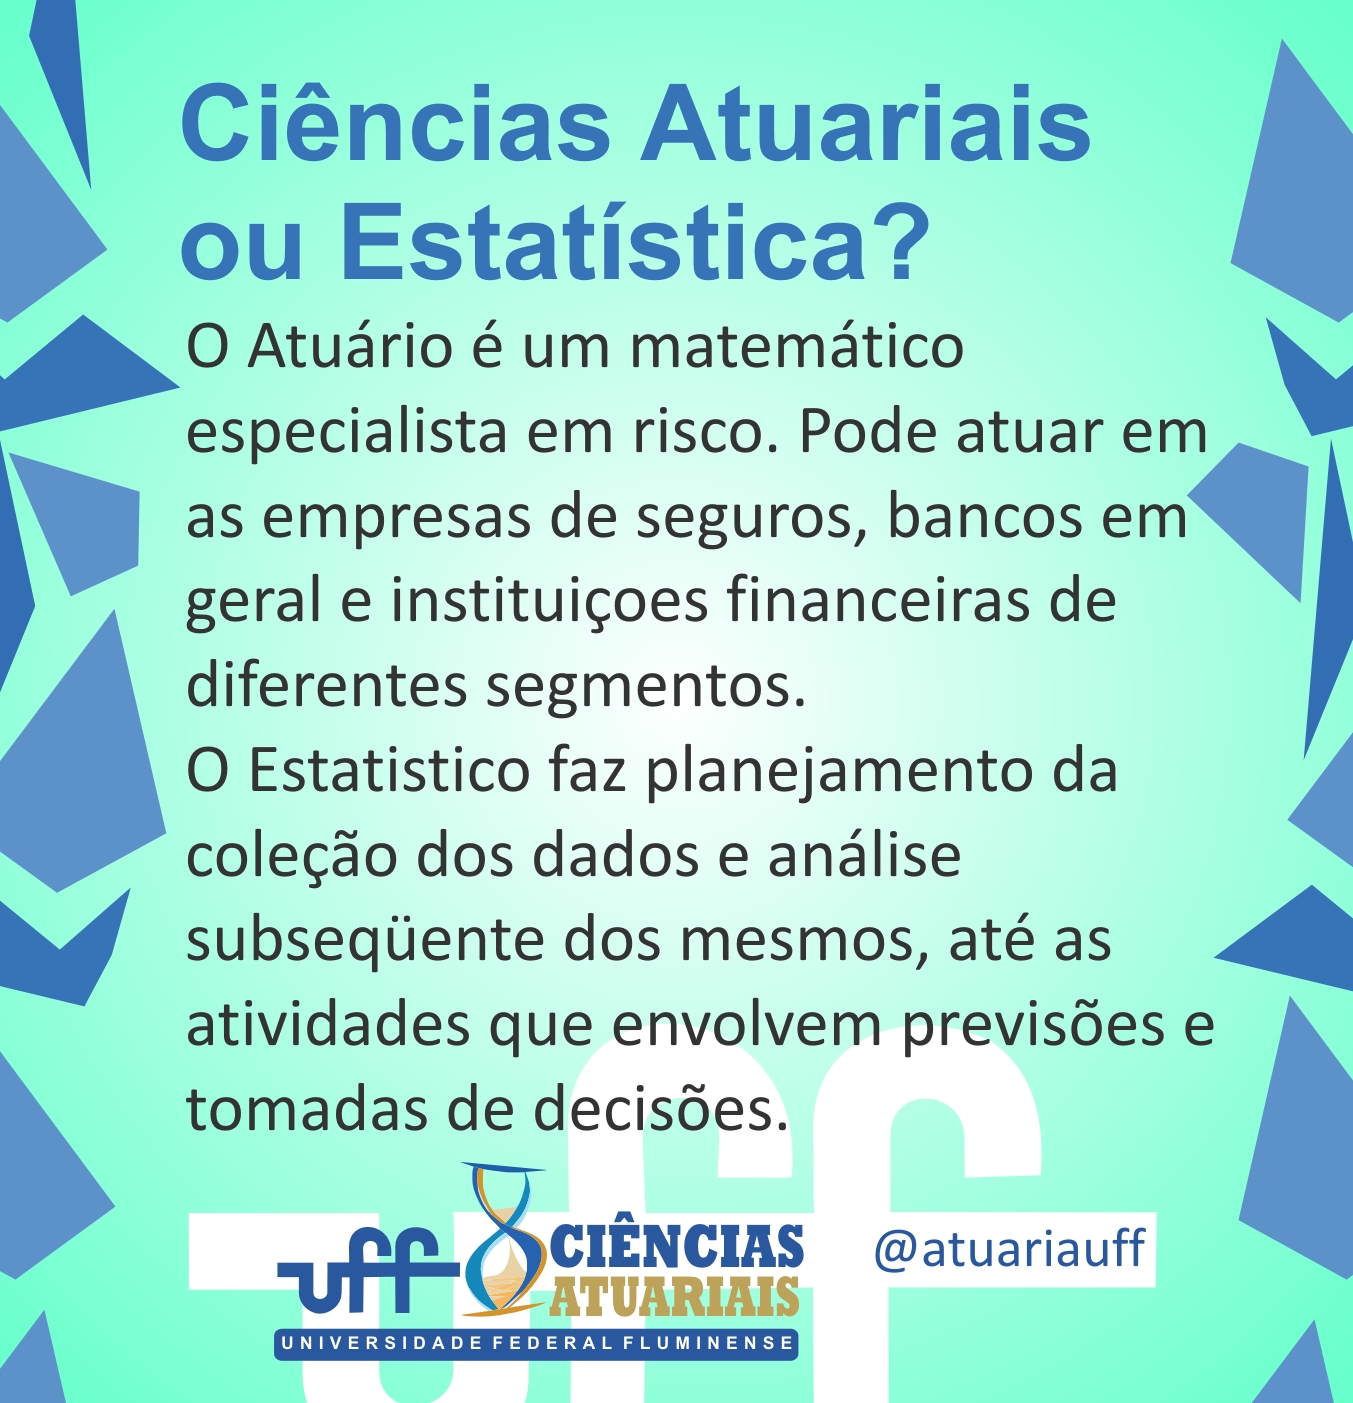
Ciências atuariais é a área que mistura matemática, estatística e finanças para medir risco. Se você trabalha com seguros, previdência ou gestão de ativos, precisa saber o que vai acontecer dentro de alguns anos e quanto dinheiro guardar para pagar essas contas. A profissão em si não é apenas calcular tabelas. É entender comportamento humano, mercado e incerteza ao mesmo tempo. A maioria das pessoas que chega de fora acha que o trabalho é só planilha. A realidade é bem diferente. Você passa mais tempo convencendo gente da diretoria de que o número que você achou faz sentido do que resolvendo equações de verdade. Mas isso é assunto para outro momento.
o que ciencias atuariais envolve no dia a dia
No Brasil, as ciencias atuariais ganharam força nos últimos vinte anos principalmente por causa da regulamentação da previdência privada e das mudanças nas normas contábeis. Tudo começou com a SUSEP exigindo cálculos mais robustos e a LGPD entrando na jogada. As seguradoras precisaram de profissionais que soubessem modelar reservas técnicas de forma confiável. O cerne do trabalho atuarial se divide em três pilares básicos. O primeiro é a construção e validação de modelos de sobrevivência e sinistralidade. O segundo é a precificação de produtos, que inclui definir prêmios justos sem perder competitividade. O terceiro é a gestão de patrimônio e liquidez, especialmente relevante para fundos de pensão e operadoras de saúde suplementar. Eu já atuei em.modelos de reservas para saúde suplementar. Lembro de uma situação específica onde a base de dados da operadora tinha preenchimento inconsistente de idade de entrada e óbito em cerca de quinze por cento dos registros. A maioria dos scripts automatizados simplesmente ignorava esses registros ou gerava resultados distorcidos. Minha solução foi criar um processo de imputação baseado em faixas etárias e região, usando dados agregados do DATASUS como referência. Isso reduziu o viés das estimativas de longevidade e tornou as projeções de reservas muito mais confiáveis. O modelo que eu usei levou cerca de três semanas para ser Validado internamente, mas economizou horas de retrabalho recorrente todo mês.
Como começar sem errar
Não existe atalho real. A base precisa ser sólida em probabilidade e estatística inferencial. Se você não domina cadeias de Markov e processos estocásticos, vai travar rápido. A recomendação é fazer uma graduação em ciências atuariais, matemática aplicada ou economia com enfoque em finanças. Cursos de pós-graduação strictu sensu são bons, mas só fazem sentido depois que você já tem experiência prática. O Exame de Suficiência do CNA é obrigatório para exercer a profissão no Brasil. São oito provas que cobrem matéria básica como matemática financeira, estatística, custeio de planos de benefícios e legislação previdenciária. Cada prova vale de zero a dez e você precisa tirar pelo menos cinco para ser aprovado. Não é fácil, mas também não é impossível. A maioria dos candidatos leva entre dois e quatro anos para concluir todas as etapas, dependendo do tempo que consegue dedicar por semana. Além do exame, domínio de ferramentas é essencial. Excel ainda é amplamente usado, mas modelos grandes precisam de R, Python ou alguma linguagem de modelagem atuarial consolidada. Eu recomendo focar em R para análise de dados e Python para automação e integração com sistemas corporativos. Saber usá-los bem separa quem apenas calcula números de quem constrói modelos que funcionam em produção.
A parte que ninguém conta
Modelos atuariais têm limitações sérias que os manuais raramente destacam. Um dos problemas mais recorrentes é o risco de modelo. Você pode fazer todos os pressupostos parecerem razoáveis e mesmo assim o resultado estar errado porque a estrutura do modelo não captura algo importante. Eu vi uma vez uma previsão de sinistralidade para um plano de odontologia falhar feio porque o modelo não considerou a adoção crescente de tecnologia digital na rede credenciada. Os números pareciam bons no papel, mas a realidade mudou em seis meses. Outro ponto que causa confusão é a diferença entre risco de seleção e risco de persistência. Inicialmente, as taxas de entrada podem ser baixas porque o produto ainda não atraiu muitos clientes. Com o tempo, a retenção piora e o sinistre se concentra nos participantes mais antigos. Planejar com base apenas nos primeiros doze meses é um erro comum que gera subestimativa de reservas. Se você está começando agora, não tente dominar tudo de uma vez. Foque em entender o ciclo completo de um produto antes de pular para modelagens avançadas. Comece com produtos simples, como seguro de vida individual, e vá subindo a complexidade. Ler os manuais técnicos da SUSEP e as normas de cada entidade reguladora ajuda bastante.
Onde encontrar material de estudo
O site do Conselho Nacional de Seguridade Privada (CNPC) e da SUSEP mantém publicações técnicas atualizadas sobre normativas atuariais. A Associação Brasileira de Atuários também disponibiliza artigos e anais de congressos. Para exames, as bibliografias oficiais indicadas pelo CNA são um bom ponto de partida, embora muitas vezes seja útil complementar com materiais internacionais como os textos da Society of Actuaries, principalmente os capítulos sobre experiência studies e credibility theory. Existem grupos de estudo no LinkedIn e no Telegram focados em preparação para o exame de suficiência. Eles servem para tirar dúvidas pontuais, mas cuidado com infoxicação. Nem todo conteúdo shared nesses canais está correto ou atualizado com a legislação vigente. Sempre confira nas fontes oficiais antes de usar a informação em trabalho real. Ciências atuariais não é área para quem busca resposta rápida. É uma profissão que exige estudo contínuo, paciência e vontade de validar cada premissa antes de colocar no relatório final. Se você consegue aceitar isso, tem chance de construir uma trajetória sólida. O mercado ainda precisa de profissionais que levem o cálculo a sério e não apenas encarem como obrigação regulatória.
Galeria
-

MOSTRA DE PROFISSÕES AVALIE & REALIZE: Ciências Atuariais: O que é? -
O QUE SÃO AS CIÊNCIAS ATUARIAIS? - YouTube -

Ciências Atuariais O Que Faz - RETOEDU -
O que são Ciências Atuariais? | PDF | Ciência Atuarial | Science

