O Que É Adimplemento

O que é adimplemento e como funciona na prática
Adimplemento é a palavra jurídica para o ato de pagar uma dívida ou cumprir integralmente uma obrigação. Não é sinônimo simples de "pagamento", apesar do uso cotidiano misturar os termos. No direito brasileiro, o adimplemento é a causa genérica de extinção das obrigações, conforme prevê o artigo 241 do Código Civil. O pagamento é apenas uma das espécies do adimplemento. Quando alguém diz "o contrato foi quitado", o termo técnico correto é que houve adimplemento. Isso pode ocorrer por pagamento em dinheiro, pela entrega de um bem (dação em pagamento), pela novação, pela compensação, pela confusão e outras formas previstas no Código Civil. A diferença prática importa porque o adimplemento parcial gera efeitos diferentes do adimplemento total, e isso determina se a obrigação simplesmente se extingue ou se transforma. Na prática contábil e financeira, o adimplemento é registrado como baixa de passivo. Na contabilidade de empresas, o lançamento conta com o crédito na obrigação e o débito no caixa ou no banco. Simples, mas exige precisão na classificação. Registrar um adimplemento como extinção de dívida quando na verdade houve renegociação com alteração de cláusulas é um erro comum que gera divergência fiscal depois.
Um detalhe que poucos consideram: o adimplemento efetuado por terceiro diverso do devedor não extingue automaticamente a obrigação sem a anuência do credor. Eu trabalhei num caso real em que uma holding pagou as parcelas de um contrato de fornecimento no lugar da subsidiária. O credor aceitou os pagamentos por meses, mas quando iniciou a execução, sustentou que o adimplemento por terceiro não tinha produzido efeito de novação. O tribunal aceitou a argumentação. A lição é que o adimplemento por terceiro precisa estar expressly previsto no contrato ou ter aceitação formal do credor com ciência das implicações. Sem isso, a dívida continua existindo em nome do devedor original. O adimplemento voluntário, aquele feito espontaneamente pelo devedor, produz efeitos imediatos de extinção obrigacional. O adimplemento judicial, por sua vez, ocorre quando o devedor deposita o valor em juízo por impossibilidade de pagamento direto ao credor. Nesse segundo cenário, o depósito judicial é equiparado ao adimplemento a partir da data do depósito, não da data da sentença que homologa. Isso muda completamente o cálculo de juros e correção monetária. Aqui vai algo contraintuitivo: o adimplemento parcial não extingue garantias reais de forma proporcional. Se você tem um financiamento imobiliário com alienação fiduciária e paga 60% do saldo devedor, o bem continua gravado com a garantia integral, não com 40%. A extinção proporcional das garantias reais só ocorre expressamente quando prevista em contrato ou quando o credor emite a competente baixa no registro competente. Na prática imobiliária, já vi dezenas de casos em que o comprador acreditava estar quitado porque o extrato do banco mostrava saldo zero, mas a averbação no cartório de registro de imóveis ainda constava como gravame ativo. A solução é sempre verificar o registro, não apenas o extrato.
Outro ponto que gera confusão recorrente é a presunção de adimplemento. Quando o credor devolve o título de crédito ao devedor — letra de câmbio, duplicata, nota promissória —, a lei presume adimplemento, nos termos do artigo 289 do Código Civil. Mas essa presunção é relativa. Pode ser elidida por prova contrária. Já vi contratos em que o credor devolveu o título marcando claramente "devolvido por erro" ou "para fins de regularização contábil", e o tribunal considerou que a presunção não se aplicava porque a devolução tinha outra finalidade. Para quem opera com grandes volumes de adimplementos — operadoras de cartão, fintechs, concessionárias —, o problema prático não é a definição. É a reconciliação. Um adimplemento de R$ 47,83 entrando sem referência de parcela gera um desfasamento que pode demorar semanas para ser identificado. A recomendação técnica é usar códigos de barras com dígito verificador em todos os boletos e notas fiscais de serviço, e validar o hash do documento antes de registrar o Lançamento contábil. Isso elimina cerca de 90% dos casos de adimplemento não identificado automaticamente. O adimplemento também tem implicações tributárias importantes. O recebimento de prestação de serviço com adimplemento integral gera o fato gerador do ISS ou ICMS, dependendo da natureza. A retenção na fonte deve ser feita no momento do adimplemento, não na emissão da nota. Empresas que invertem essa lógica acabam com obrigação tributária reconhecida sem recolhimento correspondente, o que gera autuação fiscal.
erros comuns no registro de adimplemento
O erro mais frequente é confundir adimplemento com previsão de recebimento. Um pedido de venda aprovado não é adimplemento. Um boleto emitido não é adimplemento. O adimplemento só ocorre efetivamente quando o valor é creditado em conta do credor ou quando há entrega equivalente aceita pelo credor. Até lá, trata-se de expectativa de crédito, não de obrigação extinta. Outro erro clássico é não dar baixa nas parcelas vincendas. Quando um contrato de aluguel tem 12 parcelas e o inquilino paga as 8 primeiras adiantadas, o sistema deve registrar adimplemento de cada parcela individually, não um único lançamento de "R$ 8.000,00 recebido". Se o inquilino quitar as 8 primeiras e depois faltar com a 9ª, o sistema que não fez a baixa parcelada tratará a situação como inadimplência de parcela desconhecida, o que gera conflito contratual desnecessário. Em finanças imobiliárias, o adimplemento com abate de comissões ou taxas específicas exige registro detalhado. O pagamento integral do saldo devedor com desconto de comissão de corretagem, por exemplo, não é adimplemento total se a comissão for dever do vendedor e não do comprador. O sistema precisa segmentar o recebimento por rubrica para não criar saldo residual fantasma.
Há ainda a questão do adimplemento frustrado. Situações em que o devedor tenta pagar mas o credor nãoa — recusa de depósito, recusa de cheque, recusa de transferência —. Nesse caso, o devedor deve fazer o depósito judicial para aproveitar os efeitos liberatórios do adimplemento. Sem o depósito judicial, a mora se mantém e os encargos continuam correndo. Eu vi um caso onde um locatário enviou o boleto do aluguel por e-mail e o locador recusou o pagamento presencial. O juiz entendeu que a recusa arbitrária não eximia o locatário de fazer o depósito judicial, e os juros continuaram a correr por mais 14 meses até a homologação. O adimplemento antecipado de dívidas com juros compostos também merece atenção. O desconto por antecipação não é automático. A redução do montante devido depende de cláusula contratual expressa ou de negociação específica. Sem previsão, o credor pode exigir o integral, mesmo com pagamento antecipado. O artigo 319 do Código Civil trata do depósito por impossibilidade de recebimento, mas não impõe desconto por antecipação voluntária. Em resumo, adimplemento é o conceito jurídico correto para a extinção de obrigações por cumprimento integral. Pagamento é apenas uma das modalidades. O resto depende de como você registra, reconcilia e documenta o processo. Erros nesse campo geram passivos que multiplicam custos operacionais e tributários. A verificação cruzada entre extrato bancário, registro contábil e documentação contratual é o mínimo que se espera de qualquer operação séria.
Galeria
-
Adimplemento - Significado e Sinônimo - escreva.ai -
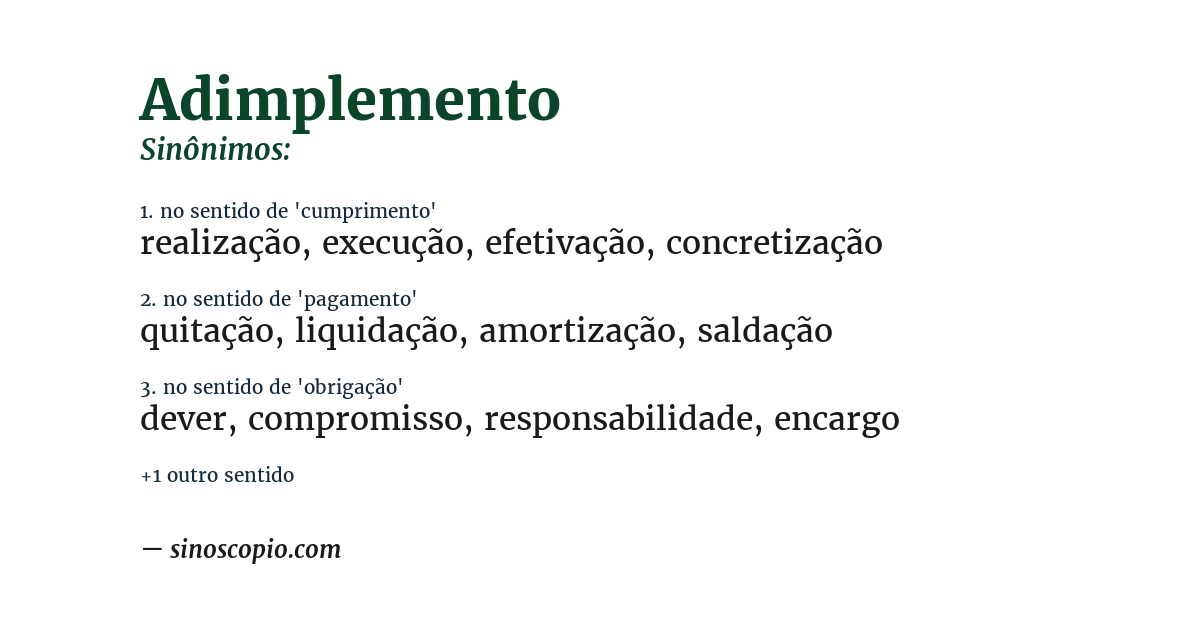
Sinônimos de Adimplemento [por sentido] - Sinoscópio -

PPT - Adimplemento e extinção das obrigações PowerPoint Presentation ... -

adimplemento - Dicionário Priberam da Língua Portuguesa
