O Que É Commodities Agrícolas
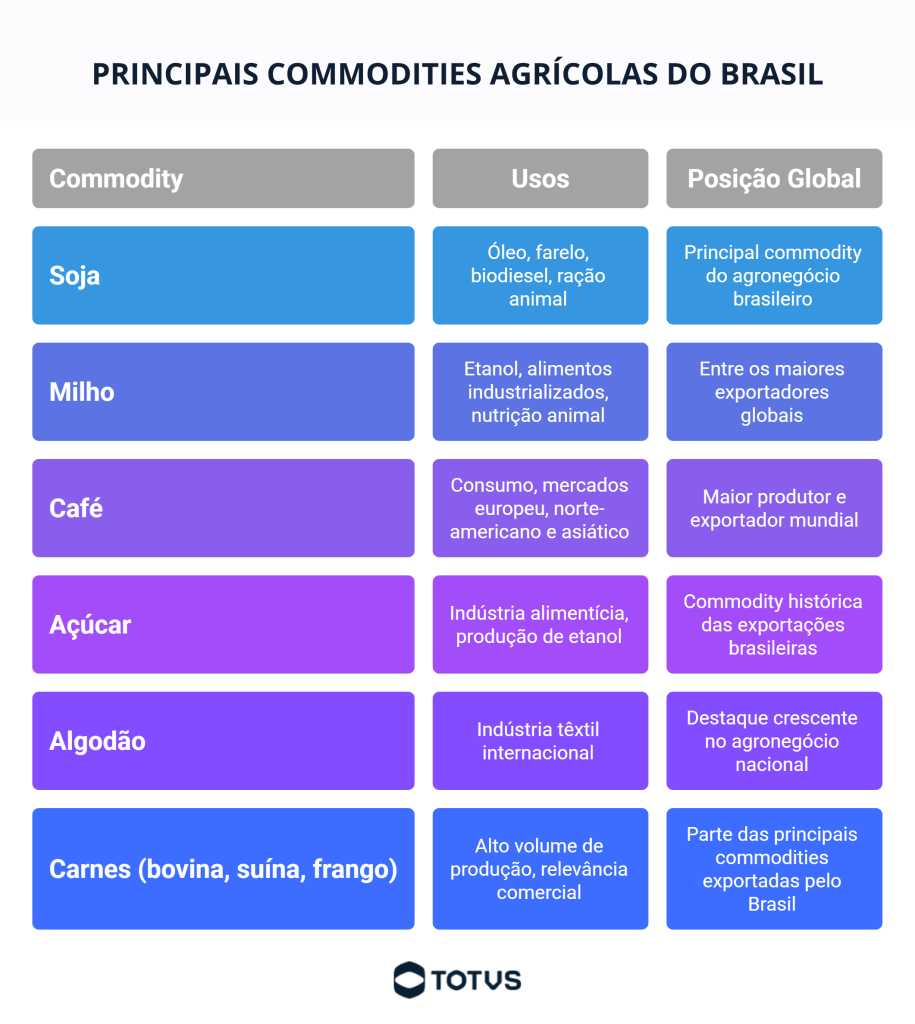
O mercado de grãos não funciona como todo mundo pensa
Quem entra nesse mercado achando que commodity agrícola é coisa simples acaba levando susto rápido. O conceito em si é básico — produtos agrícolas negociados em bolsa, padronizados por qualidade e quantidade —, mas a execução prática tem camadas que ninguém conta nos cursos introdutórios. A gente começa pelo óbvio antes de complicar. Commodities agrícolas são matérias-primas vegetais ou animais que servem de insumo para outras indústrias. Soja, milho, café, açúcar, laranja, algodão, trigo. O que elas têm em comum é que são padronizadas. Um saco de soja tipo 2 no Paraná vale o mesmo que um saco de soja tipo 2 no Mato Grosso, porque o preço é definido no mercado de futuro e o físico acompanha essa referência.
O que é commodities agrícolas na prática
A definição formal é rasa. Na realidade, o que importa é entender que commodity agrícola funciona como um contrato de promessa de entrega futura, com especificações técnicas escritas em regulamento de bolsa, e isso gera toda uma engrenagem por trás. O preço que você vê na tela não é o preço que você paga ou recebe quando vai entregar o grão no armazém. Tem o prêmio e desconto de qualidade, o frete até o porto, a taxa de armazenagem, o custo de capital durante a operação, e ainda tem o rollover se você estiver posicionado em contratos que vão vencendo. Cada um desses elementos consome margem. Um produtor que faz a conta só com o preço de venda do grão vai achar que lucrou quando na verdade apenas quebrou o exercício. Vou dar um exemplo concreto. Em 2023, precisei fechar uma venda de soja on-line para um comprador em Paranaguá. O preço de venda no Boletim do Agronegócio estava R$ 120,00 a bolsa. Parecia bom. Mas eu tinha comprado o grão a R$ 112,00 na safra, com freight-in de R$ 8,00 já pago, e a venda era com desconto de frete de R$ 6,50 por bolsa. O desconto qualitativo por proteína abaixo de 40% foi de R$ 1,20. O resultado real caiu para R$ 0,30 por bolsa de margem. Quase zero. A operação que parecia rentável no papel virava prejuízo disfarçado se eu não tivesse feito a matemática dos ajustes antes de travar o preço.
Esse é o tipo de coisa que só aparece depois que você erra uma ou duas vezes. A teoria ensina que commodity agrícola é produto padronizado negociado em bolsa. A prática ensina que padronização é ideia bonita, mas o mercado sempre encontra ways de descontar qualidade, encarecer logística ou variar o prêmio regional. Tem outro ponto que os manuais não destacam suficiente: a correlação entre o preço da commodity e o dólar. No Brasil, quase toda commodity agrícola é cotada em dólar no mercado internacional. Quando o real se desvaloriza, o preço interno sobe automaticamente, independentemente de oferta e demanda local. Isso cria uma ilusão de ganho para o produtor que vende em reais. O dólar subiu e o grão ficou mais caro. Na verdade, o poder de compra do produtor pode ter caído se ele tiver custo em dólar, como fertilizante e equipamentos importados. Uma coisa que poucas pessoas entendem é que o hedge não protege contra tudo. Se você travou o preço da soja a R$ 115,00 e o mercado dispara para R$ 140,00, seu hedge funciona, mas você perde a subida. Muitos produtores acham que hedge é garantia de lucro. Não é. Hedge é garantia de que o preço não vai cair, e pronto. Ele corta os dois lados da moeda.

Outro erro comum é confundir preço à vista com preço de futuro. O futuro é uma referência, não uma obrigação de negociar. A maioria dos produtores que fazem venda on-line na B3 está na verdade travando preço, mas a entrega física pode ser ajustada depois com notas de comércio. O contrato futuro só vira entrega física se ninguém cerrar a posição antes do vencimento. E o vencimento da soja na B3 é mensal, o que significa rolagem constante se você manter a posição. Quando eu comecei, levei uns quatro meses para entender que o maior custo escondido não estava no grão em si, mas na movimentação dele. Transporte grão de uma fazenda no interior do Mato Grosso até o porto de Santarém não é como pedir um delivery. O frete varia conforme chuva, safrinha, disponibilidade de carretas, e o preço do diesel. Em épocas de pico, o frete pode representar até 40% do custo total da operação. E quando o frete sobe, o preço pago ao produtor no campo cai, porque o comprador incorpora o custo logístico na oferta. Tem também a questão da armazenagem. Grão colhido na safra precisa ir para um silo ou graneleiro porque a oferta é concentrada em poucos meses. Armazenar custa dinheiro. Custo de silo, custo de fumigação, custo de oportunidade do capital imobilizado. Quem não tem onde guardar o grão é obrigado a vender na colheita, quando o preço está mais baixo por excesso de oferta. Quem tem silo próprio ou contrato de armazenagem tem alavancagem para vender quando o preço melhora, normalmente entre julho e setembro.
Um detalhe técnico que faz diferença real: a especificação de umidade. Soja a 13% de umidade é o padrão negociado. Acima disso, o comprador multa. A multa é proporcional, mas em volumes grandes o valor é significativo. Um caminhão com 54 toneladas de soja a 15% de umidade pode ter até 2,5 toneladas a mais de água do que o contratado. O desconto na nota fiscal pode chegar a R$ 3.000,00 dependendo do preço do grão no dia. Por isso o produtor que seca o grão antes de vender costuma ter melhores condições de negociação. Se você quer operar commodity agrícola de verdade, o primeiro passo não é abrir conta na corretora. É aprender a ler o Boletim do Agronegócio e entender como os prêmios e descontos são calculados. Depois, testar com volumes pequenos. Eu já vi gente entrar operando contratos inteiros de milho sem nunca ter visto uma carta de cobrança de armazenagem na vida. O mercado cobra caro quem não estuda o funcionamento antes de colocar dinheiro. O mercado de balcão também existe e muitas vezes é mais vantajoso do que a bolsa. Negociar diretamente com um trader ou cooperativa pode eliminar intermediários e reduzir custos de transação. O problema é que o balcão exige confiança e histórico. Sem reputação construída, você fica limitado às condições da bolsa mesmo que sejam piores.
Clima é o fator que mais destrói quem opera commodity agrícola sem preparo. Uma geada em julho no Paraná pode zerar a safra de trigo de uma região inteira. Uma seca no Centro-Oeste em dezembro pode fazer o preço do milho disparar. Isso é impossível de prever com precisão. O que dá para fazer é monitorar relatórios da CONAB e da USDA, acompanhar as chuvas por satélite, e ter sempre uma reserva de emergência para cobrir eventuais perdas. Ninguém que leva esse mercado a sério opera sem plano B. Outra coisa que ninguém fala: a burocracia é parte do custo. Nota fiscal, certificado fitossanitário, declaração de origem, licenças ambientais para transporte. Cada documento atrasado pode fazer o grão ficar parado na barreira fiscal ou no porto. Tempo parado é dinheiro perdido. Um produtor que organizada toda a documentação antes da safra economiza em média 3 dias de operação por caminhão em relação a quem improvisa. Se você está começando agora, o caminho mais sensato é estudar os regulamentos da bolsa antes de qualquer operação. Depois, acompanhar o mercado por pelo menos uma safra completa sem operar, só para ver como os preços se comportam nas diferentes fases: plantio, floração, enchimento de grão, colheita, pós-colheita. Cada fase tem dinâmica própria e preços que não obedece à lógica do iniciante.
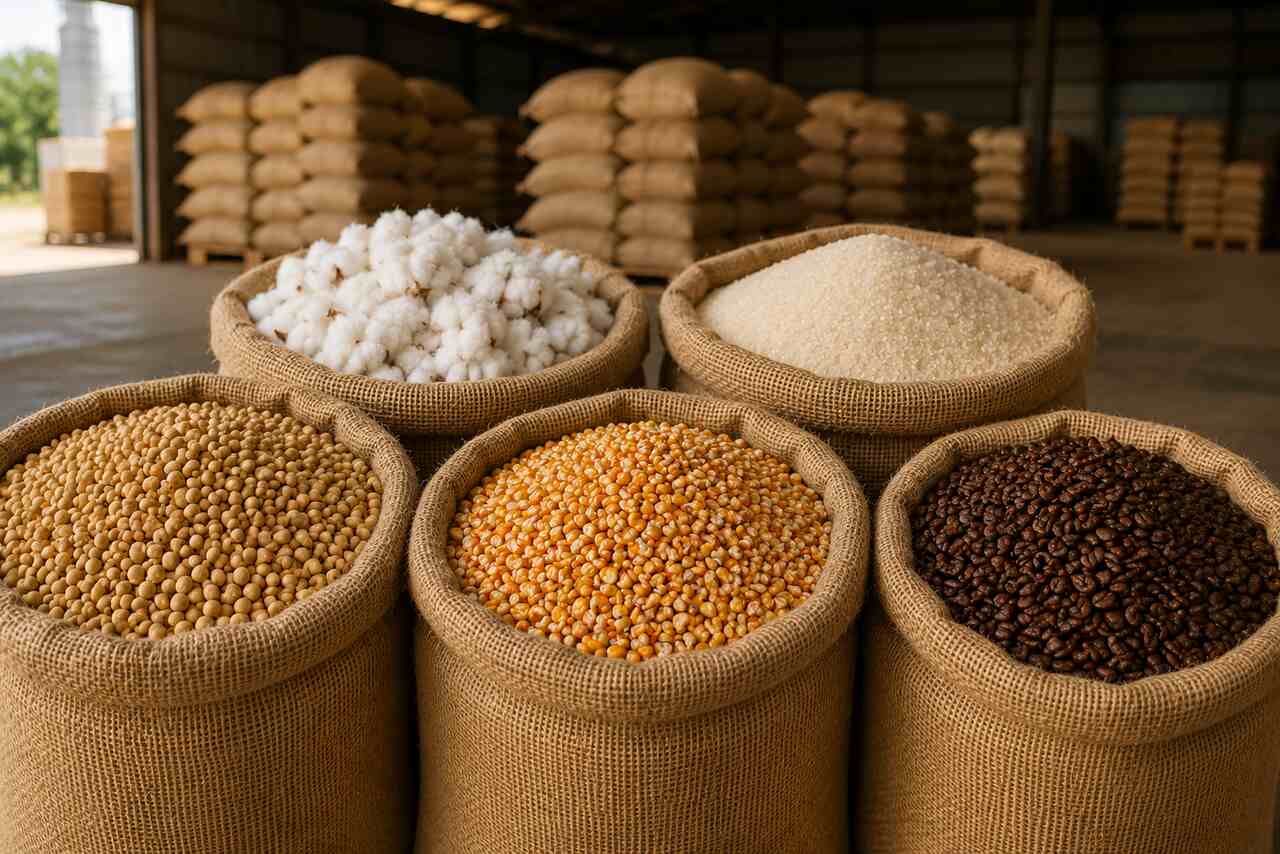
Commodity agrícola não é título de renda fixa. Não é ação de empresa. É um produto físico com especificação técnica, preço volátil e logística imprevisível. Quem entra achando que é investimento tranquilo geralmente sai mais cedo do que pensava. Quem entra sabendo que é um negócio de margens apertadas, risco alto e necessidade de conhecimento técnico constante, tem chance de sobreviver e evoluir. O mercado premia quem entende os detalhes e pune quem trata tudo como simplório.
Galeria
-
Commodities agrícolas: o que são, exemplos e mercado - TOTVS -
Por que Investir em Commodities Agrícolas no Brasil? -

O que são commodities agrícolas?
