O Que É Demonstrativo De Pagamento
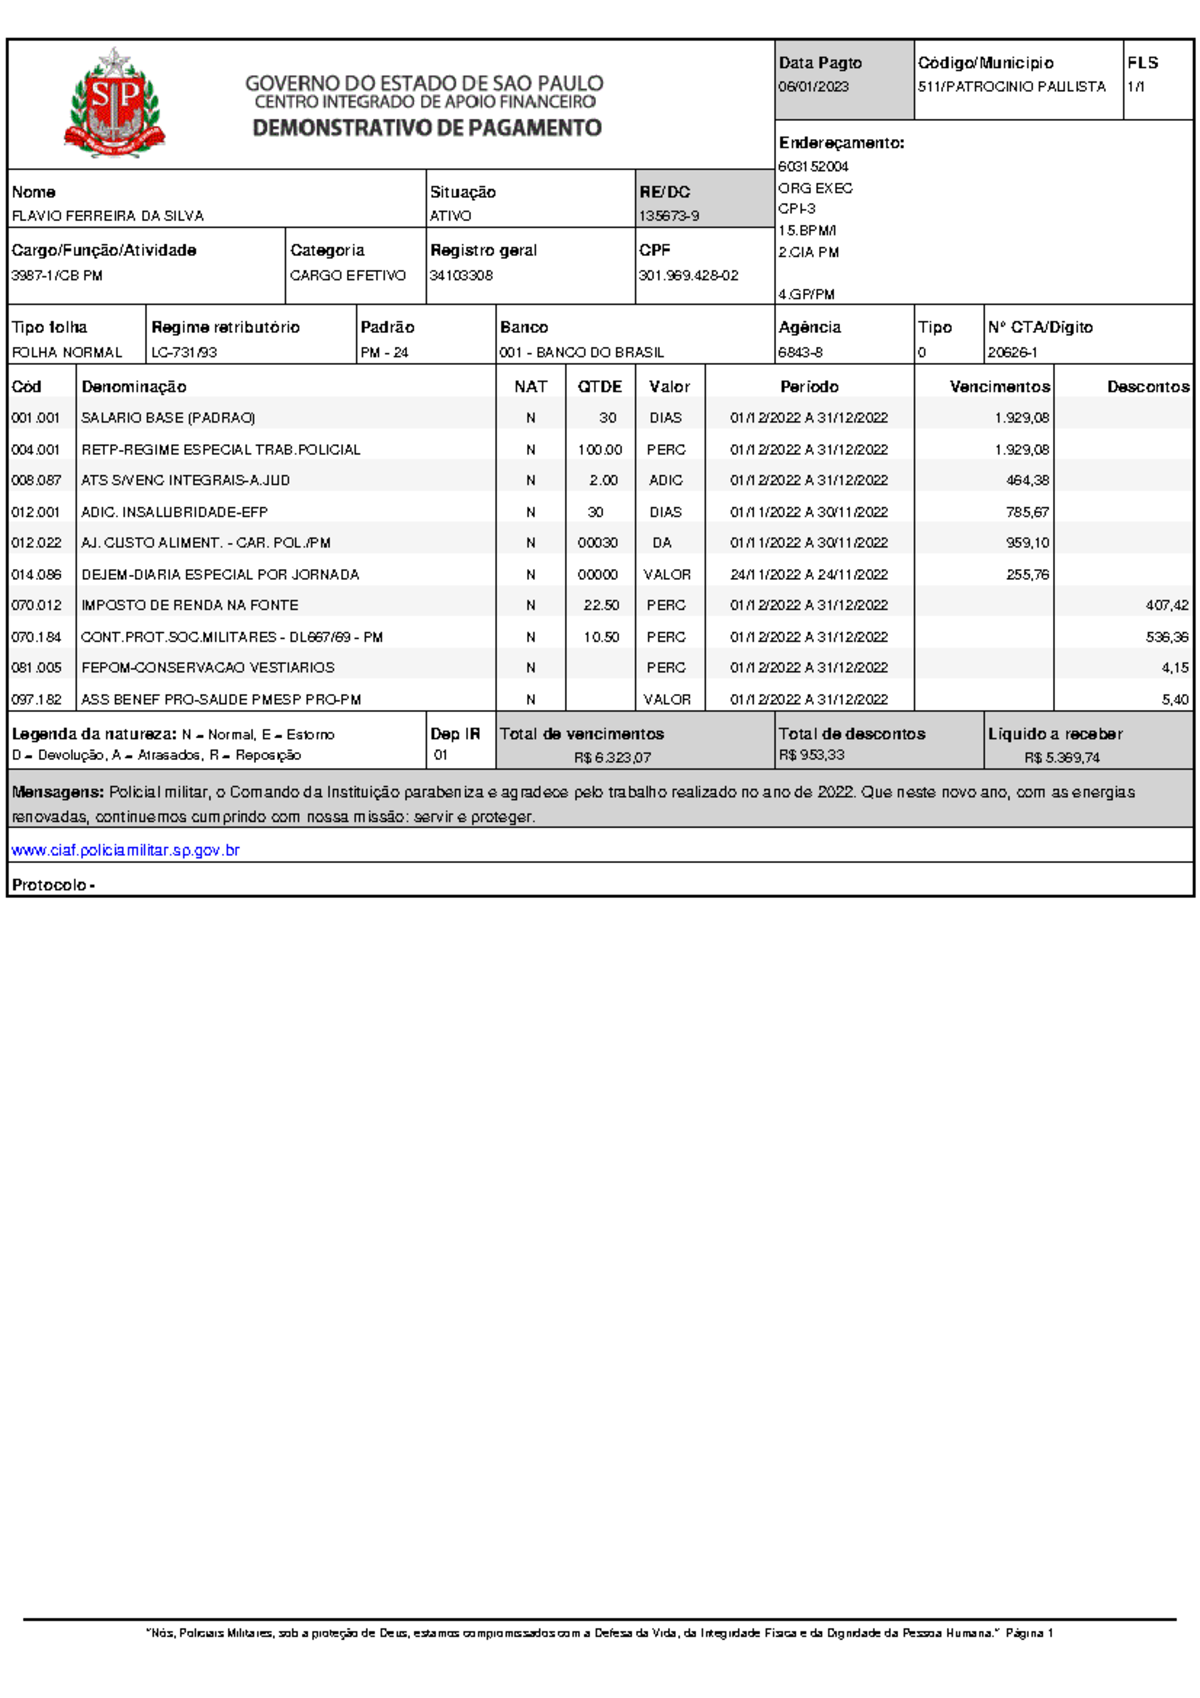
O que é um demonstrativo de pagamento e como funciona na prática
Demonstrativo de pagamento é o documento que detalha as condições financeiras de uma transação realizada. Ele aparece quando você paga um boleto, faz um PIX, usa cartão de crédito ou débito, ou even realiza um depósito em conta. O papel dele é mostrar de forma clara o quanto você pagou, quais taxas foram cobradas, qual foi o valor líquido e outras informações relevantes sobre a operação. No dia a dia, você provavelmente já gerou um desses sem pensar muito. A maioria dos aplicativos bancários gera o documento automaticamente após a confirmação do pagamento. Mas entender o que está lendo neles faz diferença quando surge um problema, que acontece mais do que as pessoas imaginam.
o que é demonstrativo de pagamento e para que serve
O demonstrativo de pagamento cumpre basicamente três funções. Primeiro, ele comprova que o pagamento foi realizado com todas as informações necessárias. Segundo, serve como registro fiscal para pessoa física ou jurídica. Terceiro, é a base para qualquer disputa ou reclamação sobre valores cobrados indevidamente. Um detalhe que muita gente ignora: o demonstrativo não é apenas um recibo simples. Ele carrega dados que podem ser usados em processos de estorno, contestação de cobrança e até em declarações de imposto de renda. Para empresas, é parte essencial do controle financeiro mensal. Eu aprendi isso na prática quando precisei contestar uma taxa bancária cobrada duas vezes no mesmo mês. O sistema da instituição só registrava uma visualização na tela, mas o demonstrativo de pagamento que exportei mostrou o timestamp exato de cada debitação. Com as datas e os números de autorização lado a lado, a reclamação foi resolvida em três dias úteis. Sem o documento impresso, teria virado um caso de palavra contra palavra.
Aqui vai algo que ninguém conta: o demonstrativo de pagamento gerado por aplicativos nem sempre reflete a verdade completa da transação. Já vi casos em que o app mostra valor bruto correto mas omite taxas administrativas que aparecem apenas no extrato bancário. A solução é sempre cruzar os dois documentos. Se o número do comprovante bate mas os valores não conferem, o problema pode estar na interface do app, não necessariamente na operação em si. Outro ponto negligenciado é a validade temporal. Demonstrativos de pagamento eletrônicos armazenados em PDF podem se tornar ilegíveis com o tempo se não forem migrados para formatos mais estáveis. Eu recomendo manter uma cópia em formato aberto e fazer backup periódico. Não confie que o app do banco vai permanecer acessível daqui a cinco anos. Existem limitações sérias que vale a pena conhecer antes de depender exclusivamente do demonstrativo digital. Ele não substitui o extrato bancário como prova legal completa em disputas judiciais. Tribunais frequentemente exigem o extrato original junto com o comprovante. Além disso, se o emitente (seja banco, operadora ou loja) sofrer uma falha técnica, o documento pode ser gerado com dados inconsistentes, e aí você precisa entrar em contato com o setor de atendimento imediatamente para solicitar uma reemissão.

Um cenário onde o demonstrativo falha completamente é em pagamentos feitos via transferências internacionais. A documentação gerada pelo banco brasileiro mostra apenas a saída de moeda nacional. As taxas de câmbio, o SWIFT code e os encargos do exterior ficam escondidos em resumos que o próprio banco muitas vezes não disponibiliza de forma clara. Nesse caso, o melhor é pedir ao banco uma carta de confirmação de transferência internacional, que é um documento à parte e muito mais completo.
Como gerar e baixar seu demonstrativo de pagamento
O processo varia conforme a instituição financeira, mas o caminho geral é o mesmo. Você precisa acessar a conta onde a transação foi realizada, localizar o histórico de operações, selecionar o pagamento específico e escolher a opção de gerar ou visualizar o demonstrativo. A maioria dos bancos oferece essa funcionalidade tanto no aplicativo mobile quanto no internet banking. Para boletos bancários, o processo é um pouco diferente. O demonstrativo geralmente é gerado no momento do pagamento, pelo banco ou pela plataforma onde o boleto foi adquirido. Após a confirmação, você recebe um código de barras e um documento que pode ser salvo. Guarde esse arquivo com o nome da transação e a data para facilitar a busca futura. No caso de pagamentos com cartão de crédito, cada fatura vem com um resumo detalhado que funciona como um demonstrativo. Mas se você precisa de um documento específico para uma única compra, a maioria das operadoras permite baixar o comprovante individual pela área do cliente no site ou app.
Pix é o caso mais simples. Assim que a transferência é concluída, o app do banco gera automaticamente um comprovante com QR code, código de transação, data, hora e valores. Esse documento já é, por si só, um demonstrativo de pagamento válido. Basta exportá-lo em PDF e arquivá-lo. Para quem precisa de acesso centralizado a múltiplos demonstrativos, existem plataformas de gestão financeira que se integram a contas bancárias e consolidam todos os comprovantes em um único painel. Isso economiza bastante tempo na hora de fechar o mês ou preparar declaração fiscal, reduzindo de horas de organização manual para cerca de quinze minutos de verificação. Se você tem PJ e faz muitos pagamentos mensais, considere usar uma ferramenta de conciliação automática. Ela cruza os demonstrativos com as entradas contábeis e sinaliza divergências. O investimento em software se paga rapidamente quando o volume de transações é alto.

Erros comuns e como evitá-los
O erro mais frequente é confundir o demonstrativo com o extrato. Um mostra os detalhes de uma operação específica. O outro mostra o histórico completo da conta. Usar um como substituto do outro gera problemas na hora de prestar contas ou resolver inconsistências. Outro equívoco comum é não verificar os dados antes de fechar o pagamento. O demonstrativo é a última chance de conferir se o CPF, o valor, o banco destinatário e a agência estão corretos. Após a confirmação, corrigir qualquer erro exige contato direto com o serviço ao cliente e o processo demora significativamente mais do que simplesmente verificar antes de clicar em confirmar. Pessoas que fazem pagamentos recorrentes muitas vezes esquecem de salvar os demonstrativos de cada ciclo. Quando surge uma cobrança duplicada ou um valor errado, a ausência do documento antigo dificulta a contestação. Configure lembretes no calendário para salvar e organizar os comprovantes todo mês.
Para empresas, o problema mais crítico é a falta de padronização na nomenclatura dos arquivos. Demoniativos salvos como "comprovante.pdf", "doc1.pdf" ou "receita03.pdf" viram uma bagunça impossível de consultar rapidamente. Adote um padrão como "pagto_[fornecedor]_[data].pdf" desde o primeiro dia e mantenha essa convenção em toda a equipe. Um detalhe técnico que passa despercebido: alguns bancos geram demonstrativos em formatos proprietários que só abrem corretamente dentro do próprio aplicativo. Se você precisar enviar o documento para um contador ou para um setor jurídico, verifique se o arquivo é compatível com leitores padrão. Caso contrário, peça o PDF oficial pela seção de documentos do internet banking, que costuma ser universal. Quem trabalha com contabilidade sabe que a maioria dos erros de conciliação vem de demonstrativos gerados em horários diferentes do efetivo débito. Um pagamento feito às 23h59 pode ter data de compensação no dia seguinte no demonstrativo. Sempre cheque a data de lançamento e não apenas a data de geração do documento. Essa diferença de um dia pode causar transtornos sérios no fechamento contábil.
Galeria
-
Demonstrativo de Pagamento - Set 2024 | PDF | Direito Privado ... -
Demonstrativo de Pagamento 01/2023 | PDF -
Demonstrativo de Pagamento: Outubro / 2023 - Folha Normal CNPJ: 28.875. ...


