O Que E Endereco De Cobranca

O que é Endereço de Cobrança na Prática
A maior parte das pessoas confunde endereço de cobrança com endereço de entrega. São coisas diferentes e misturá-las costuma gerar reclamação no cartão na hora da compra. O endereço de cobrança é basicamente o registro que a operadora do cartão de crédito ou a instituição financeira tem como vinculada à conta do titular. Ele serve como uma camada de validação quando você paga algo online. Quando você digita o CEP, a rua, o número e o complemento, o sistema da loja faz uma consulta ao provedor de dados do cartão. Se o endereço registrado na base do emissor bater com o que você informou, a transação segue para a próxima etapa. Se não bater, cai no bloqueio automático ou na análise manual, dependendo do risco que a bandeira atribuiu à compra. Eu já perdi duas compras no meio do ano porque o banco atualizou meu cadastro residencial para um prédio novo, mas eu estava tentando usar o endereço antigo do meu apartamento anterior. O sistema recusou três vezes. A solução foi ligar para o atendimento, confirmar a alteração cadastral e só depois tentar o pagamento novamente, com sucesso. Antes de insistir no checkout, sempre atualizo o endereço no app do banco primeiro.
Um detalhe que poucos conhecem é que o endereço de cobrança não precisa ser necessariamente onde você mora hoje. Ele precisa ser o último endereço válido registrado na operadora do cartão. Mudanças de cidade, separações, mudanças para casa de parentes — tudo isso pode deixar o registro desatualizado sem que o titular perceba, porque o cartão físico continua sendo aceito no caixa do supermercado. A principal armadilha é achar que basta colocar o endereço da nota fiscal ou o endereço do remetente da encomenda. Isso não funciona. O campo de billing address existe para cruzar dados com a emissora, não com a logística. Colocar o endereço errado ali não bloqueia a entrega, mas quase sempre bloqueia a autorização do pagamento. Outro ponto que gera confusão é o CEP. Em casos o banco valida apenas os cinco primeiros dígitos, em outros o CEP completo. Se a sua compra for rejeitada e o endereço parece correto, tente ajustar o complemento ou o tipo de logradouro. Às vezes o sistema da operadora registra "Rua" como "R." e o cruzamento falha por essa diferença de formatação.
Como Corrigir Antes de Tentar o Pagamento
A forma mais rápida é acessar o aplicativo ou internet banking do seu cartão e verificar a aba de dados cadastrais. La deve constar o endereço completo, incluindo cep, rua, número, complemento, bairro, cidade e estado. Se estiver desatualizado, atualize diretamente pelo app antes de voltar ao checkout. Quando não consigo alterar pelo aplicativo, ligo para o SAC e peço a conferência do endereço vinculado ao cartão. Peço para ler o registro completo em voz alta, porque às vezes o sistema mostra um endereço diferente do que realmente está na base de validação. Anoto tudo que falam e só então volto a tentar a compra. Existe ainda a opção de criar um endereço de cobrança temporário no cartão corporativo ou em cartões adicionais. Alguns bancos permitem definir um endereço secundário para compras internacionais, o que resolve o problema de viagens quando o endereço residencial brasileiro não corresponde ao local onde você está fazendo a compra no exterior.
O problema persiste com cartões pré-pagos e contas digitais. Muitas fintechs não permitem alteração de endereço pelo app, obrigando o usuário a enviar documento pela central de atendimento. Isso pode levar de dois a cinco dias úteis para ser refletido na validação de compras online. Anotar esse prazo evita frustração quando o dinheiro já está na conta e a compra não aprova. Uma dica prática que funciona na maioria dos casos: anote o endereço exatamente como aparece no extrato ou fatura mensal do cartão. Esse é o registro que a operadora usa como referência oficial. Qualquer variação mínima em relação ao que está na fatura pode ser suficiente para o bloqueio.
Quando o Endereço de Cobrança Não Resolve
Às vezes o endereço está correto e mesmo assim a compra é rejeitada. Isso acontece com frequência em transações internacionais, quando o lojista usa um gateway de pagamento que aplica regras mais rigorosas de geolocalização. Se você está no Brasil comprando de um site nos Estados Unidos, alguns sistemas cruzam também o fuso horário, o IP e o CEP do cartão, e um dessazonamento mínimo já pode disparar a análise de fraude. Outro cenário comum é quando o banco considera o valor da compra incompatível com o histórico de gastos do titular. Nesse caso o bloqueio não é por endereço, mas a sensação é a mesma: o pagamento foi recusado e o usuário parte para corrigir o endereço sem necessidade. Verificar o histórico de transações no app antes de tentar novamente economiza tempo e evita confusão. Cartões estrangeiros usados no Brasil têm comportamento diferente. O endereço de cobrança precisa estar cadastrado no padrão do país de origem do cartão, e os sistemas brasileiros de validação nem sempre aceitam esse formato. Nesses casos, a alternativa é usar um serviço de pagamento intermediário ou um card tokenizador que faça o puente entre os formatos dos endereços.
Registro e Manutenção
O ideal é revisar o endereço de cobrança a cada mudança de domicilio, a cada renovação de cartão e periodicamente mesmo sem ter mudado de endereço, porque instituições financeiras frequentemente fazem migrações de base que podem alterar siglas de ruas ou nomes de bairros. Um cadastro que funcionava há dois anos pode não funcionar mais após uma atualização interna do banco. Manter o endereço de cobrança atualizado é uma medida simples de segurança que evita bloqueios desnecessários e facilita a resolução de disputas. Se houver uma cobranca indevida ou uma tentativa de fraude, o endereço registrado é uma das primeiras informações consultadas para validar a identidade do titular. Ter esse dado correto economiza tempo tanto no dia a dia quanto em situações de crise.

Galeria
-

O Que É O Endereço De Cobrança? – WWEMLU -

Como alterar o endereço de cobrança da minha conta / boleto ? - FAQ UOL ... -
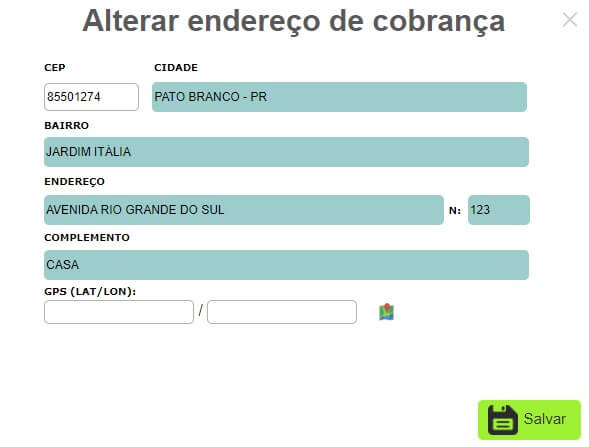
Alterar endereço de cobrança | Wiki do ISPFY
