O Que É Garantido Por Um Seguro De Vida
O que as seguradoras realmente pagam e onde mora a pegadinha
A maioria das pessoas acha que seguro de vida é uma promessa binária: se acontecer algo ruim, o dinheiro cai na conta. A realidade é bem mais granulada, e o contrato que você assina não segue exatamente essa lógica. Quando falamos sobre o que é garantido por um seguro de vida, precisamos separar o que está no papel do que está nas letras miúdas. O seguro de vida é, tecnicamente, um contrato de prestação de serviços financeiros condicionado ao evento gerador. O evento gerador é o que move tudo. Se você não entende isso, vai ter surpresas na hora do sinistro.
o que é garantido por um seguro de vida: o básico do básico
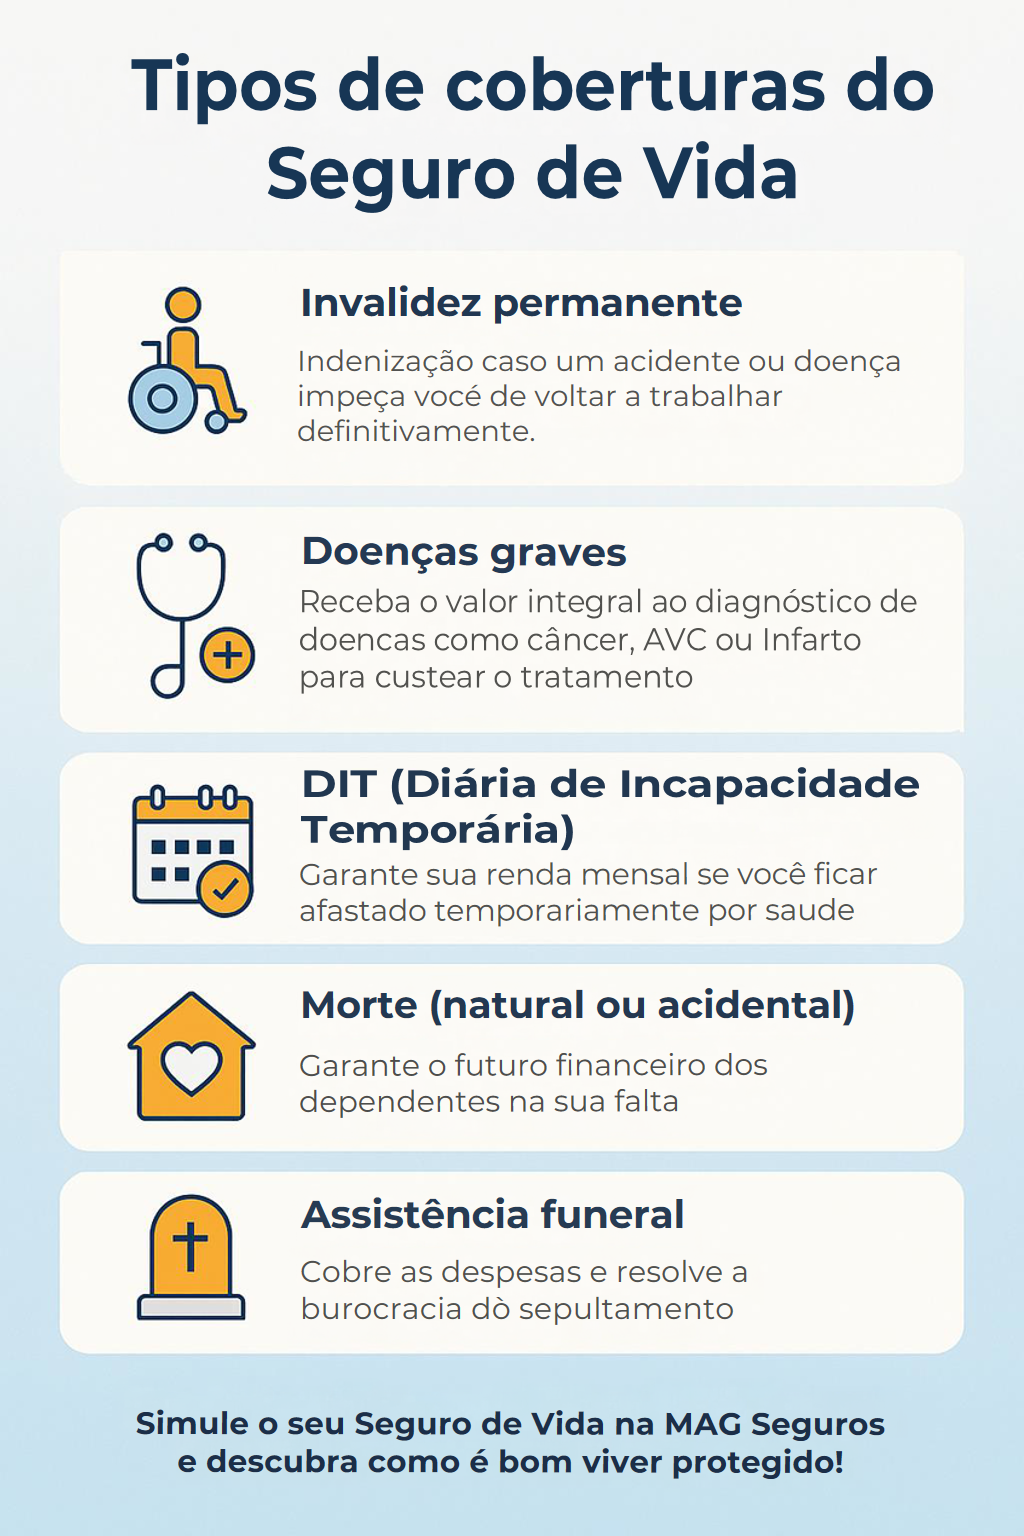
No papel, a garantia principal é o pagamento do capital segurado aos beneficiários designados quando ocorre o óbito do segurado. Simples, certo? Errado. O óbito precisa ser coberto pelas condições específicas da apólice. Existem quatro tipos principais de cobertura que você encontra no mercado brasileiro: O seguro por morte natural cobre o óbito por causas fisiológicas, doenças preexistentes (com ressalvas), infecções e quaisquer causas não violentas. É o padrão mais básico e o mais comum.
O seguro por morte acidental cobre apenas falecimentos decorrentes de acidentes. Essa modalidade é mais barata porque o risco estatístico é menor. O problema é que muitos consumidores contratam sem ler e depois descobrem que sua morte em uma tragédia aérea, por exemplo, pode não estar coberta se o contrato for exclusivamente de acidentes. O seguro por suicídio tem uma regra específica: nas primeiras duas anos de vigência do contrato, o pagamento é restringido. A maioria das apólices paga apenas os prémios quitados mais juros, sem o capital segurado integral. Passado esse período, a cobertura de morte natural se aplica normalmente. Isso está na legislação brasileira e é padrão do setor. O seguro por morte violenta é aquele que cobre homicídio, execução de pena de morte, acidente de trânsito e situações de violência. Em geral, esse tipo de cobertura está incluída nas apólices mais completas, mas há exceções importantes que vou explicar adiante.
Além dessas, existem coberturas adicionais que funcionam como acessórios. A indenização por invalidez permanente, por exemplo, é uma dessas garantias. Se o segurado sofre um acidente que resulta em invalidez, a seguradora pode pagar uma parcela ou todo o capital segurado, dependendo da definição contratual. Alguns contratos pagam 100% do valor em casos de perda de membros ou visão. Outros fazem uma tabela progressiva baseada no grau de incapacidade. Outra cobertura acessória comum é o pagamento antecipado em caso de diagnóstico de doença grave. Câncer, infarto, AVC e doenças raras costumam estar na lista. O valor pago nessa fase é geralmente uma fração do capital total, como 30% ou 50%, e esse montante é descontado do valor final que os beneficiários receberão. Isso funciona como um empréstimo com a própria seguradora.
A parte que ninguém conta: exclusões e como elas aparecem
As exclusões são o coração do negócio. Toda apólice tem uma lista do que não é coberto, e essa lista é maior do que a maioria das pessoas imagina. Vou listar as mais comuns e depois dar um exemplo real que me aconteceu. Morte durante prática de esportes radicais não coberta sem declaração prévia. Bungee jumping, parapente, mergulho com oxigênio, pilotagem de aeronaves de pequeno porte — tudo isso está na lista negra padrão. Óbito por participação em crimes ou resistência à autoridade. Se o segurado morre durante um roubo, uma briga de faca ou tentando fugir da polícia, a cobertura é negada. Já vi dois casos assim no meu tempo de análise de sinistros, e ambos foram negados com base nessa cláusula específica.
Morte por causas preexistentes não declaradas. Essa é a mais traiçoeira. O agente de vendas quase nunca pergunta sobre o histórico médico detalhado. Você preenche o formulário dizendo "não tenho doenças", mas já teve depressão tratada, hipertensão controlada ou um diagnóstico de tireoide há cinco anos. Se esses dados não constarem no cadastro, a seguradora pode caracterizar omissão de informação e recusar o pagamento. Morte em guerra ou ato terrorista. Coberturas militares e de viajantes em zonas de conflito têm regras diferentes, mas o seguro de vida residencial padrão não cobre esses eventos. Aqui vai um exemplo prático que aconteceu comigo. Um cliente meu comprou uma apólice completa, declarou todas as condições médicas, e faleceu em um acidente de trânsito após ter uma crise epiléptica. A seguradora negou o pagamento alegando que a causa morte estava relacionada a uma condição neurológica preexistente. O laudo médico oficial classificou o acidente como causa primária, mas o histórico de epilepsia estava no prontuário. Levou seis meses de negociação, perícia médica complementar e uma reclamação na SUSEP para liberar 70% do capital segurado. O que resolveu foi a perícia independente, que confirmou que a crise epiléptica foi gatilho, não causa. A lição: o laudo do IML é importante, mas o histórico médico completo é obrigatório no ato da contratação.
Como funciona o processo de sinistro na prática
Depois de tudo isso, o mecanismo de pagamento segue um caminho previsível. O beneficiário ou responsável legal notifica a seguradora, apresenta os documentos necessários e espera a análise. Esse processo leva em média entre 30 e 60 dias úteis quando tudo está em ordem. Com documentação incompleta ou pendências, pode se estender por meses. Os documentos básicos incluem: certidão de óbito, CPF do segurado e dos beneficiários, apólice, declaração de experiência médica se solicitada, e laudo do IML quando há suspeita de causa não natural. Se houver litígio sucessório, é preciso documento de inventário ou declaração de herdeiros. Uma particularidade importante: o pagamento ao beneficiário é isento de imposto de renda. Isso está na legislação fiscal brasileira e se aplica a todos os seguros de vida com cobertura de morte. Porém, se o contrato tiver resgate parcial ou se o segurado for o próprio beneficiário em casos de invalidez, aí a incidência tributária depende da modalidade contratada.
O prazo prescricional para buscar o pagamento é de dois anos após o evento gerador. Se o beneficiário não entrar com a ação dentro desse prazo, perde o direito. Não é uma questão de boa vontade da seguradora; é lei.
Pegadas avançadas que novatos ignoram
A cláusula de carência é um dos pontos mais mal compreendidos. A maioria das apólices de morte natural tem carência de 90 dias. Isso significa que se o segurado falecer por causas naturais dentro desses 90 dias após a contratação, a seguradora devolve os prémios pagos corrigidos, mas não paga o capital segurado. Já as coberturas por acidente geralmente não têm carência. Muita gente assume que seu seguro está ativo imediatamente e entra em pânico quando descobre que o primeiro mês não está coberto. O conceito de interesse segurvável é outro ponto cego. Para contratar um seguro de vida sobre outra pessoa, é necessário provar que você sofreria prejuízo financeiro com a morte dessa pessoa. Cônjuge, filhos e dependentes econômicos são aceitos automaticamente. Para outros relacionamentos, como irmãos ou sócios, a seguradora exige comprovação documental. Já vi contratos serem anulados por falta de interesse segurvável, e nesse caso o beneficiário fica com nada além do reembolso proporcional dos prémios. A cláusula de não ressarcimento é útil saber. Se o beneficiário causar a morte do segurado de forma dolosa, perde automaticamente o direito à indenização. Isso está na legislação e é aplicado rigorosamente. Não há espaço para interpretação.

Alternativas quando o seguro tradicional falha
Se você tem uma condição de saúde que torna a contratação impossível ou extremamente cara, existe o seguro de vida solidário. Algumas Cooperativas de Seguro mútuo oferecem opções com requisitos médicos simplificados. O prêmio é mais alto e a cobertura é menor, mas pelo menos há proteção. Outra alternativa é o seguro com grupo familiar através de sindicatos ou associações profissionais. Essas modalidades funcionam por adesão e têm critérios de elegibilidade mais flexíveis. O downside é que a cobertura é limitada e depende da existência da entidade de classe. Se você sair do sindicato, perde o seguro. Para quem quer cobertura imediata sem carência, existem produtos de emergência com aguardo reduzido, mas o custo é significativamente mais elevado. O prêmio mensal pode custar até 40% a mais do que uma apólice tradicional equivalente.
O mercado brasileiro de seguros de vida é maduro mas complexo. A diferença entre uma contratação bem feita e uma contratação ruim costuma ser a leitura atenta das condições gerais, a honestidade nas declarações de saúde e a escolha consciente das coberturas adicionais. Tudo o resto é detalhe secundário.
Galeria
-
Como funciona um Seguro de Vida? Descubra em nosso guia! -

Proteja o Futuro da Sua Família com um Seguro de Vida
