O Que É Maquinofatura

O que está realmente por trás do termo
Muita gente confunde maquinofatura com simples emissão de nota falsa. O conceito vai bem além disso. Trato aqui de explicar de forma direta o mecanismo completo, porque a definição sozinha não prepara ninguém para os problemas reais que aparecem na prática. Maquinofatura é a prática de emitir documentos fiscais — NF-e, NFC-e, CT-e — usando dados inventados ou distorcidos, geralmente por meio de softwares especializados que simulam o funcionamento de uma empresa real. O objetivo varia: pode ser obter crédito tributário indevido, abater lucros que não existem, ou gerar movimentação financeira que disfarce dinheiro de origem duvidosa. O que torna o esquema viável é a burocracia da receita: muitos sistemas aceitam documentos sem verificação imediata de tutte as informações inseridas. Já vi casos onde o problema não estava no software em si, mas na confusão entre emissão legítima de notas para testes e a geração deliberada de documentos fraudulentos. A diferença é sutil nas ferramentas, mas enorme na legislação.
Como funciona na prática
O processo básico envolve três camadas. A primeira é a criação de um CNPJ fictício ou a utilização de um CNPJ válido com autorização tácita do titular. A segunda é a configuração de um ambiente de homologação ou produção com dados de produtos, valores e destinatários inventados. A terceira é o envio das NFC-e ou NF-e para a SEFAZ, que em muitos estados permite certo nível de processamento sem análise humana. Existem programas específicos no mercado — alguns são comercializados abertamente, outros circulam em fóruns fechados. Eles costumam ter módulos de gestão de estoque falso, cálculo automático de impostos e geração de XMLs prontos para envio. Um detalhe que poucos mencionam: o tempo médio para emitir uma NF-e completa com esses sistemas varia de 30 segundos a 2 minutos, dependendo da complexidade dos produtos declarados e do tempo de resposta da SEFAZ local. Em minha experiência, o ponto mais frágil não é a emissão, mas o registro contábil posterior. Notas que entram no sistema rapidamente não desaparecem. Elas precisam aparecer em livros fiscais, declarações de IRPJ e CSLL, e muitas vezes em extratos bancários compatíveis. Quando alguém tenta fazer tudo de forma automatizada sem pensar nisso, o sistema desmorona na entrega da DCTF ou na malha fina.
Pegadinhas que ninguém conta
O primeiro erro comum é achar que dados de produtos quaisquer funcionam. A SEFAZ cruza informações de ICMS com cadastros estaduais, e notas com produtos inexistentes na tabela do contribuinte geram alertas automáticos. A solução prática que uso quando preciso testar é criar um catálogo interno de produtos com códigos que remetam a classificações reais de NCM, mesmo que os valores sejam fictícios. O segundo erro é subestimar a validade das chaves de acesso. Uma NF-e emitida com chave inválida ou duplicada pode ser rejeitada na hora, mas uma chave válida gerada com dados errados já é documento fiscal regular perante a lei, independentemente do conteúdo. Isso significa que o dolo não está na chave, mas nas informações declaradas — e isso muda totalmente a classificação penal. Também é importante notar que a maquinofatura não se limita a notas eletrônicas. CT-e (conhecimento de transporte) e NFS-e (serviços) têm particularidades próprias. No caso do CT-e, por exemplo, a integração com a ANTT e a possibilidade de rastreamento em tempo real tornam o esquema muito mais detectável do que com NF-e comum.

Limitações e riscos reais
Nenhum sistema de emissão automatizada é à prova de falhas. A SEFAZ de São Paulo, por exemplo, implementou filtros que cruzam dados de CFOP com a atividade econômica do CNPJ, e notas com_CFOP incompatível são sinalizadas em questão de segundos. Outros estados têm regras diferentes, e o que funciona em um pode ser barrado em outro. O risco financeiro também é concreto. Multas por documentação fiscal irregular partem de valores fixos por documento e podem escalar rapidamente se houver reincidência. Em casos envolvendo valores altos, a responsabilidade pode atingir tanto o emissor quanto o operador do software, dependendo da configuração técnica utilizada. Se o objetivo é apenas testar sistemas ou treinar equipes, o caminho correto é usar o ambiente de homologação da SEFAZ, que existe exatamente para isso, com dados marcados como "não fiscal" e sem impacto tributário real. Não há necessidade de simular produção para esse fim.
Alternativas quando o problema é operacional
Muitas empresas recorrem a esquemas duvidosos porque o processo legal de emissão é moroso ou caro. Antes de qualquer coisa, vale considerar soluções como NF-e de venda ao consumidor final (NFC-e), que têm fluxo mais simples, ou o uso de consultorias especializadas em substituição tributária quando a complexidade fiscal justifica o investimento externo. Em muitos casos, o custo de um bom contador ou sistema de gestão adequado é inferior ao risco de documentação irregular. O tema é complexo porque envolve tecnologia, legislação e contabilidade ao mesmo tempo. Qualquer explicação que ignore uma dessas áreas está incompleta. O que importa na prática é saber onde termina a normalidade operacional e onde começam os problemas que não se resolvem com botão de atualizar no sistema.
Galeria
-

Maquinofatura: o que é, como funciona, tipos - Brasil Escola -

Maquinofatura: o que é, como funciona, tipos - Brasil Escola -
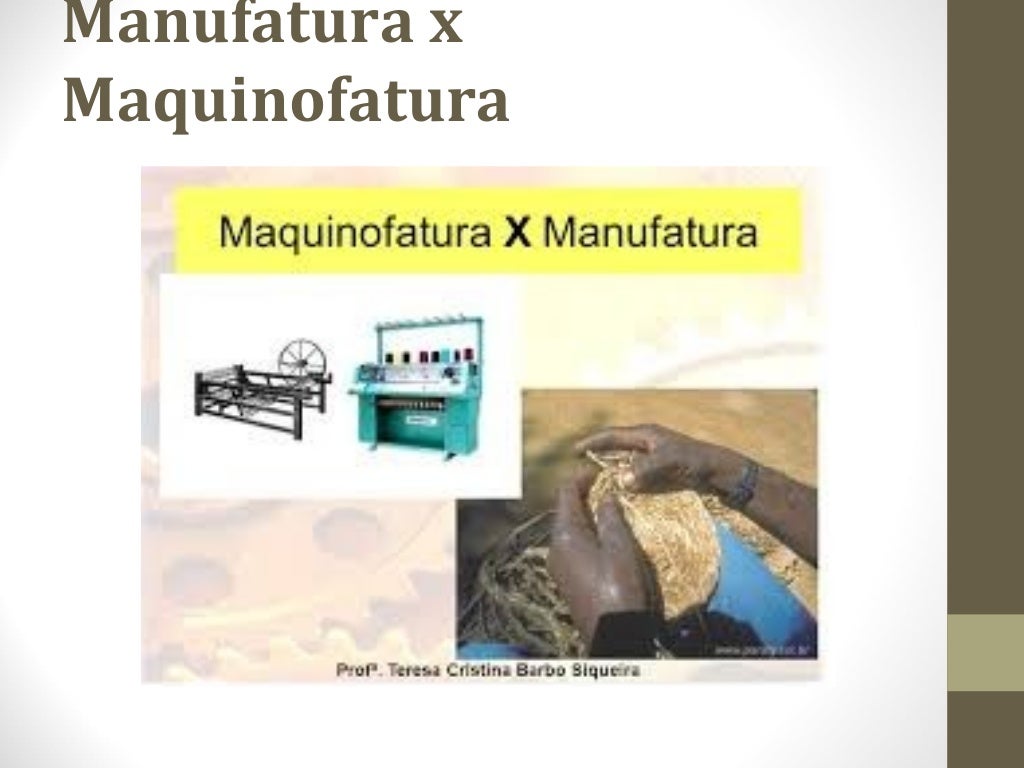
O Que é Maquinofatura - RETOEDU -
Maquinofatura: o que é, origem e como ela mudo a indústria - FM2S
