O Que É Órgão Emissor No Documento

Órgão emissor: a identificação que define a validade fiscal de um documento
O órgão emissor é o campo obrigatório em documentos fiscais brasileiros que indica qual entidade pública autorizou e controlou a emissão daquele documento. No contexto do SAT, do NFC-e, da NF-e e de outros modelos eletrônicos, ele não é apenas um selo decorativo. Ele determina qual SEFAZ estadual ou qual esfera governamental tem jurisdição sobre a operação. Em termos práticos, o órgão emissor é a Secretaria da Fazenda do estado onde a empresa emissora está sediada, ou o órgão federal quando se trata de documentos de transporte interestadual como CT-e. No campo do XML da NF-e, por exemplo, você encontra isso na tag emit, na subtag IE combinada com o cUF (código da UF). O código que aparece ali é exatamente o identificador do órgão emissor segundo a tabela da Tabela do IBGE adaptada pela SEFAZ. Aqui vai algo que muita gente não percebe: o código do órgão emissor no documento não é meramente um identificador passivo. Ele dispara integrações automáticas com sistemas estaduais específicos, define qual regime de apuração de ICMS se aplica, e determina para qual banco de dados a Nota Fiscal Eletrônica será transmitida para validação. Se você usar um código de órgão emissor errado, o documento pode ser rejeitado pela SEFAZ do estado de destino, mesmo que todos os outros campos estejam perfeitos. Já vi isso acontecer com empresas que migraram de sede e esqueceram de atualizar o código do órgão emissor nos sistemas integradores, gerando rejeição 217 por questão de inconsistência de IE.
A configuração correta do órgão emissor começa pela verificação do CNPJ. O endereço fiscal da empresa define o estado, e o estado define o código. A SEFAZ de SP é 35, do RJ é 33, de MG é 31. A lista completa está disponível na tabela oficial do IBGE, mas cada estado pode ter particularidades que precisam ser mapeadas individualmente. Por exemplo, alguns estados utilizam códigos especiais para empresas do Simples Nacional versus Lucro Presumido, e isso reflete diretamente no campo do órgão emissor quando integrado a sistemas de emissão em lote.
Como configurar o órgão emissor corretamente na prática
A configuração começa no cadastro da empresa dentro do sistema de emissão. Você precisa informar o CNPJ completo, o endereço fiscal, e o IE atualizado. O sistema então resolve automaticamente o código do órgão emissor baseado nesses dados. O problema é que essa resolução automática falha com frequência quando há mudança de sede, fusão empresarial, ou quando a empresa opera em mais de um estabelecimento. Caso específico que encontrei recentemente: uma empresa com estabelecimento matriz em Curitiba e filial em Londrina configurou o sistema para usar o código 41 (Paraná) em todos os documentos, mas a filial de Londrina tinha IE diferente e operava sob regime tributário específico que exigia homologação separada junto à SEFAZ-PR. Quando emitiram NFC-e pela filial, o sistema transmitiu com o código de órgão emissor da matriz. A SEFAZ, mas na hora da consulta de status da nota no site deles, o documento aparecia com inconsistência de vínculo entre o órgão emissor e a IE declarada. A solução foi fazer um procedimento manual de vinculação de estabelecimento no sistema da SEFAZ antes de permitir emissão pela filial. Isso levou cerca de três dias úteis para resolver e gerou uma janela de quatro dias sem emissão pela filial. Para evitar esse tipo de problema, o ideal é implementer uma validação cruzada antes de qualquer transmissão. O sistema deve verificar se o código do órgão emissor corresponde ao CNPJ do estabelecimento emissora, se a IE está ativa na consulta de cadastro da SEFAZ correspondente, e se o regime tributário da empresa é compatível com o código de órgão selecionado. Essa validação geralmente reduz o tempo de retrabalho pós-emissão de duas horas por lote para algo em torno de quinze minutos, dependendo do volume.

Pegadinhas comuns que iniciantes ignoram
O primeiro erro frequente é confundir órgão emissor com entidade certificadora. O órgão emissor é sempre uma SEFAZ estadual ou a Receita Federal. A entidade certificadora é outra coisa — é a autoridade que firma digitalmente o documento com certificado ICP-Brasil. Misturar esses dois conceitos leva a erros de configuração em sistemas integradores e, consequentemente, a rejeições por assinatura inválida. O segundo erro é assumir que o código do órgão emissor é fixo para uma empresa. Empresas que possuem múltiplos CNPJs ou que realizam operações com substítuição tributária podem precisar de códigos diferentes dependendo do tipo de documento e da operação. Uma NF-e de saída interestadual de uma empresa de SP pode exigir o código 35, mas um CT-e gerado pela mesma empresa para transporte interestadual pode demandar o código da Receita Federal (01). O sistema precisa distinguir esses cenários. O terceiro erro, e talvez o mais prejudicial, é não atualizar o código do órgão emissor quando ocorre mudança de legislação estadual. Alguns estados alteraram seus códigos de órgão emissor em processos de unificação de regimes tributários. Se você não acompanhar essas mudanças, seus documentos antigos continuarão válidos, mas novos documentos serão emitidos com código desatualizado e poderão ser rejeitados ou gerarem inconsistência na consult publicavailable.
Limitações e cenários onde o sistema falha
O mecanismo de resolução automática do código do órgão emissor baseado no CNPJ funciona bem em cerca de noventa porcento dos casos. Nos outros dez por cento — empresas com estabelecimentos em territórios especiais, empresas de navegação aérea e marítima, operadores de infraestrutura crítica — a resolução automática falha consistentemente. Nesses casos, o recomendado é configurar manualmente o código do órgão emissor e manter um registro interno de justificação com base na legislação estadual aplicável. Outra limitação relevante é que o órgão emissor no documento não valida a origem real da mercadoria. Uma empresa pode emitir nota com órgão emissor de SC vendendo produto originário de RS. Isso é perfeitamente válido do ponto de vista da legislação, mas gera confusão em relatórios de origem e pode dificultar auditorias internas. O documento fiscal reflete onde a operação foi formalizada, não necessariamente onde a mercadoria foi produzida ou recolhida. Para operações com mais complexidade, como empresas que utilizam modelo 55 (NF-e) e modelo 65 (NFC-e) simultaneamente, recomendo o uso de um middleware que centralize a definição do órgão emissor baseado no tipo de documento, no estabelecimento, e no regime tributário. Isso elimina a necessidade de configuração manual estado por estado e reduz drasticamente a taxa de rejeição pós-emissão.
Galeria
-

O que é órgão emissor ou expedidor no RG? Onde fica? -

O que é órgão emissor ou expedidor no RG? Onde fica? -

Órgão Emissor E Órgão Expedidor: O Que É E Como Achar No Rg – QTWWM -
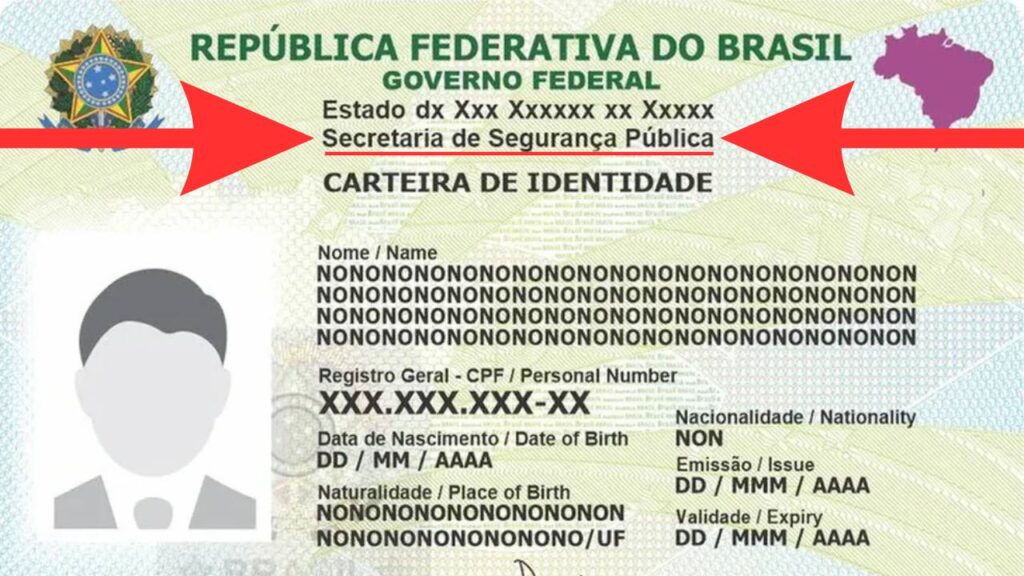
O que é o órgão emissor/expedidor de documentos como RG e CNH?
