O Que É Patrimonio Liquido

O que não contam sobre o patrimônio líquido nos relatórios financeiros
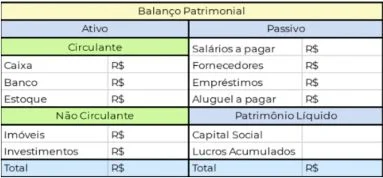
Achei uma divergência de R$ 47 mil em um balanço de uma empresa de médio porte durante uma auditoria. O problema estava no patrimônio líquido. Os lançamentos de resultado do exercício haviam sido fechados duas vezes, em meses diferentes, por dois contadores que trabalharam em períodos sobrepostos. O resultado acumulado aparecia duplicado, e o patrimônio líquido ficava distorcido. A correção foi simples na prática, mas demorou duas semanas para identificar a causa raiz. Isso mostra que o patrimônio líquido, na teoria, é uma fórmula limpa. Na prática, é onde todos os erros contábeis se acumulam. O patrimônio líquido representa a diferença entre tudo que a empresa possui e tudo que ela deve. É o valor que pertence aos sócios ou acionistas após quitar todas as obrigações com terceiros. A equação básica é simples: ativo menos passivo. O resultado dessa subtração aparece no balanço patrimonial como patrimônio líquido, composto por itens como capital social, reservas de lucro, lucros ou prejuízos acumulados e ajustes de avaliação patrimonial. Mas a simplicidade da fórmula esconde camadas que quem elabora relatórios financeiros aprende na marra. O patrimônio líquido não é um número estático. Ele varia com o resultado do exercício, com redistribuições de lucros, com integralização de capital, com amortizações de ágio, com ajustes por mudança na política contábil. Cada um desses movimentos mexe com as contas dentro do patrimônio líquido de formas que nem sempre são óbvias para quem está de fora.
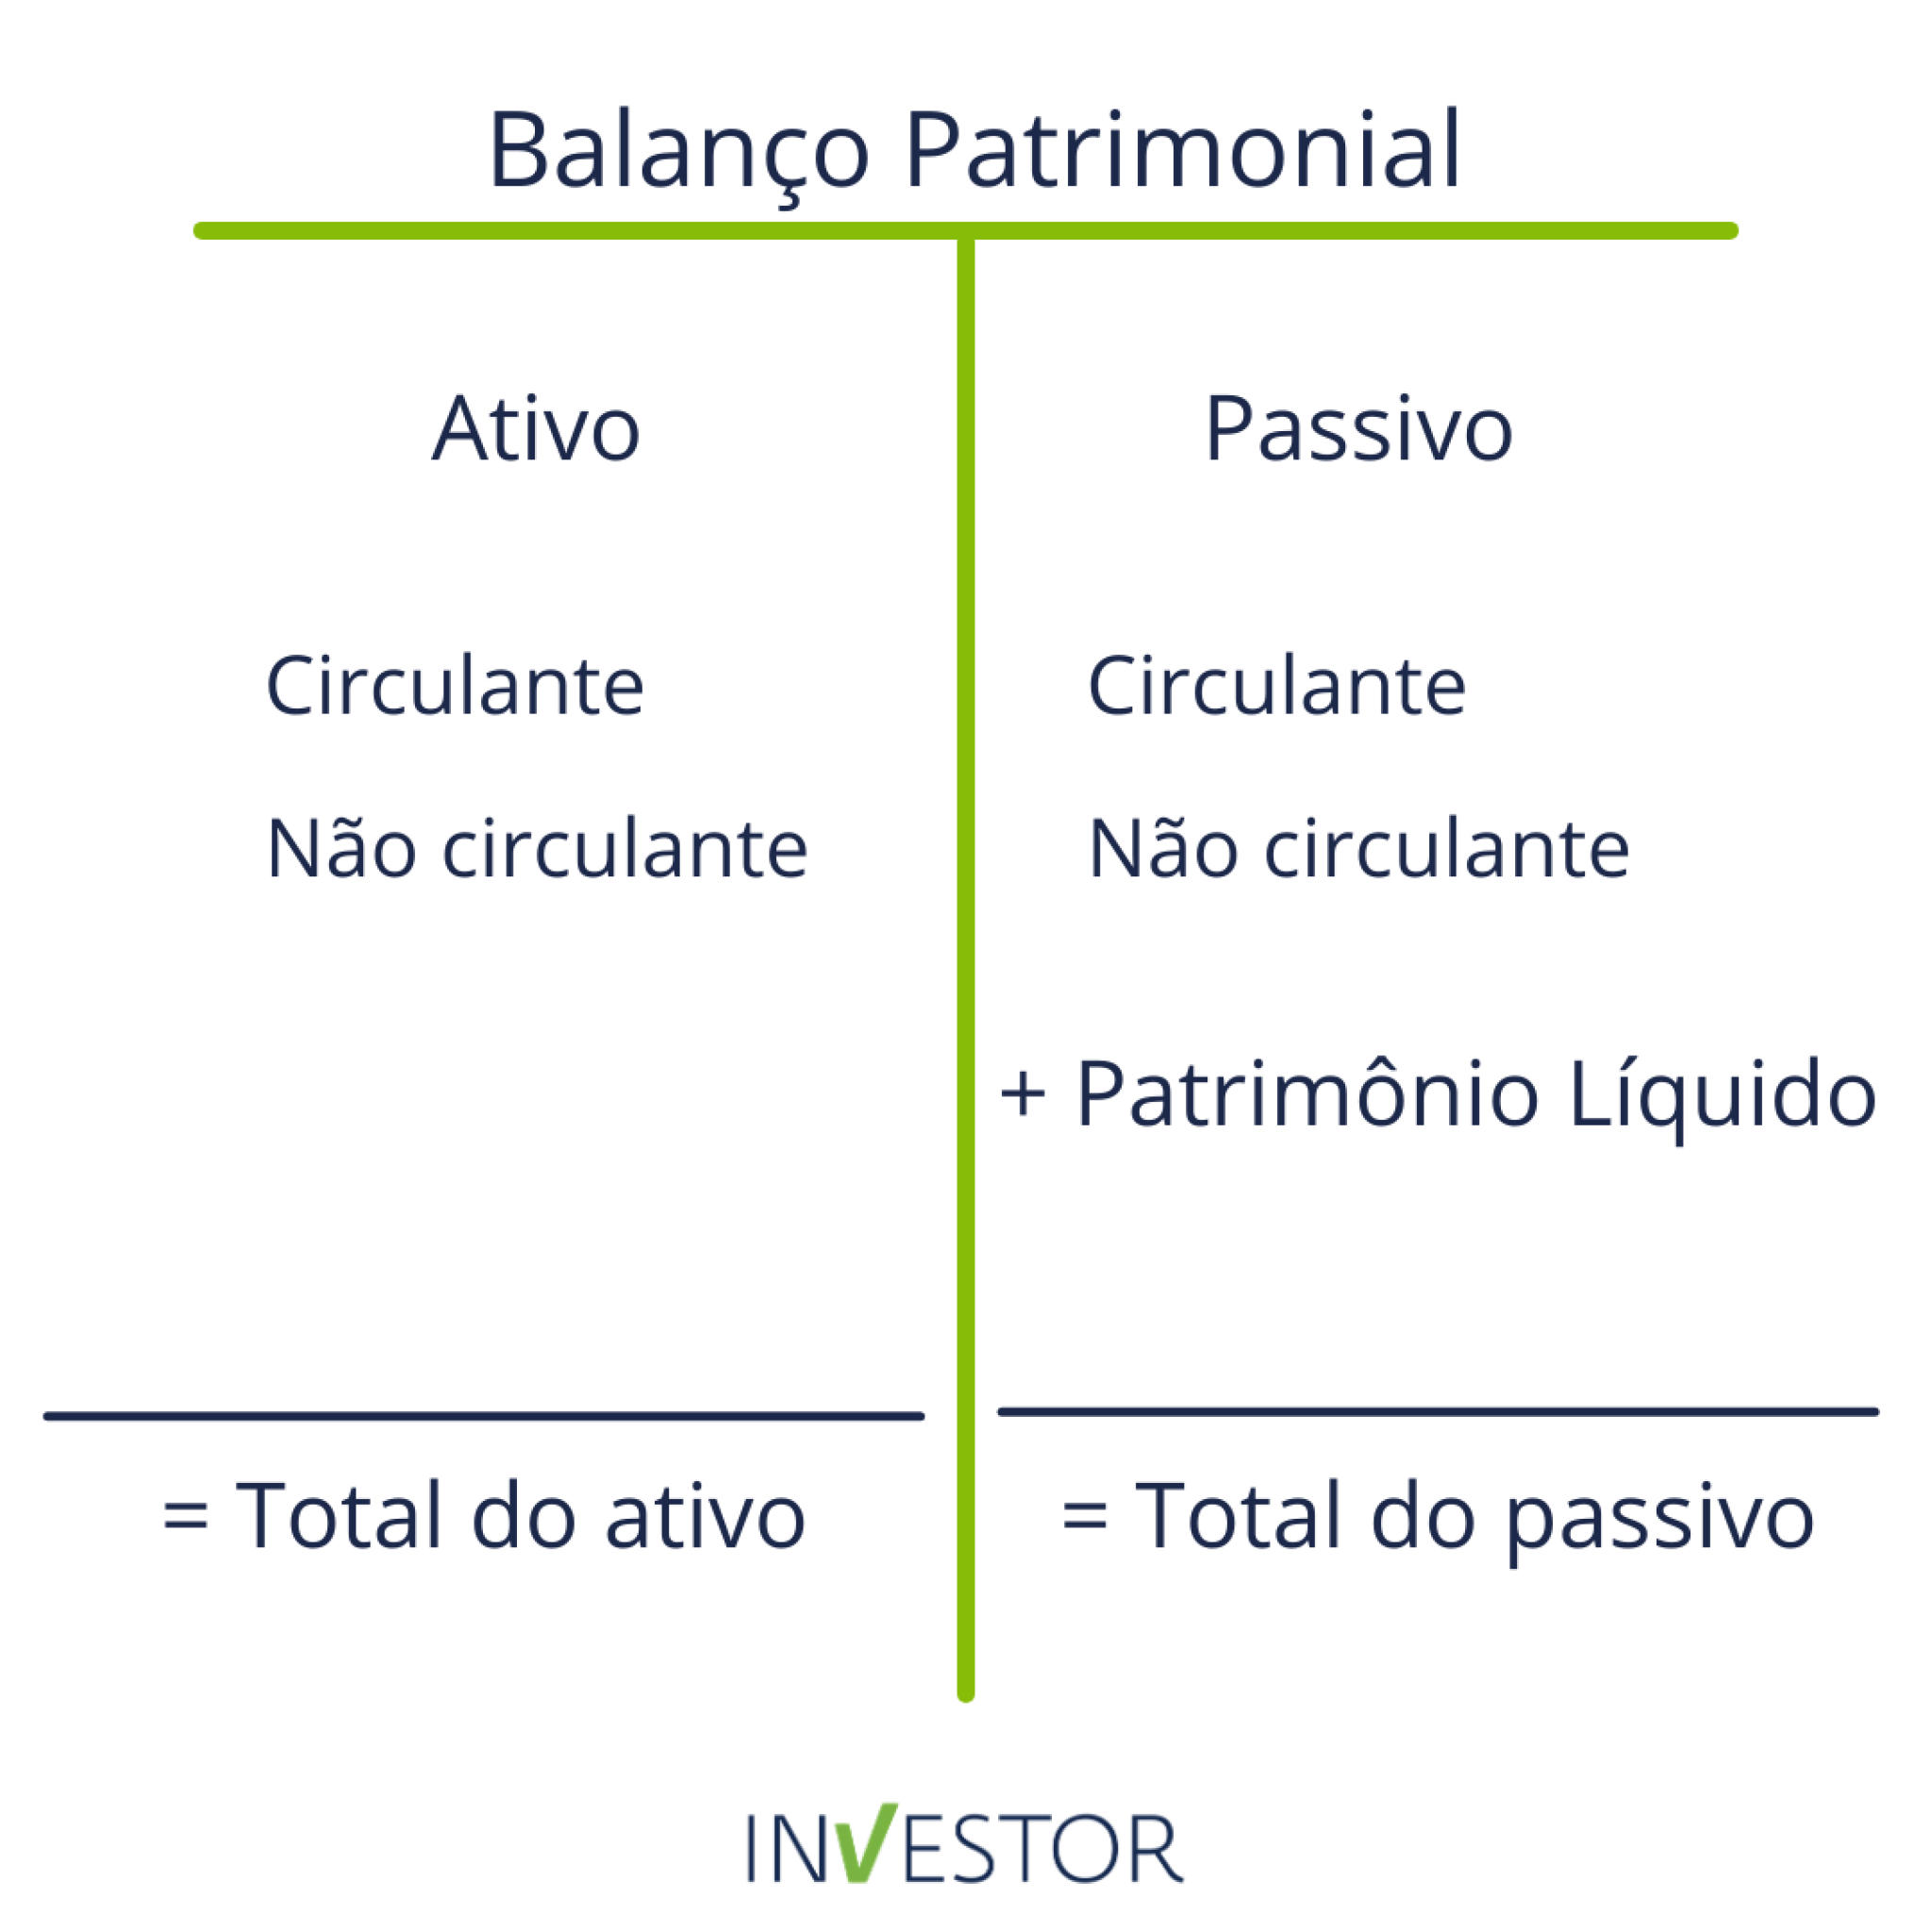
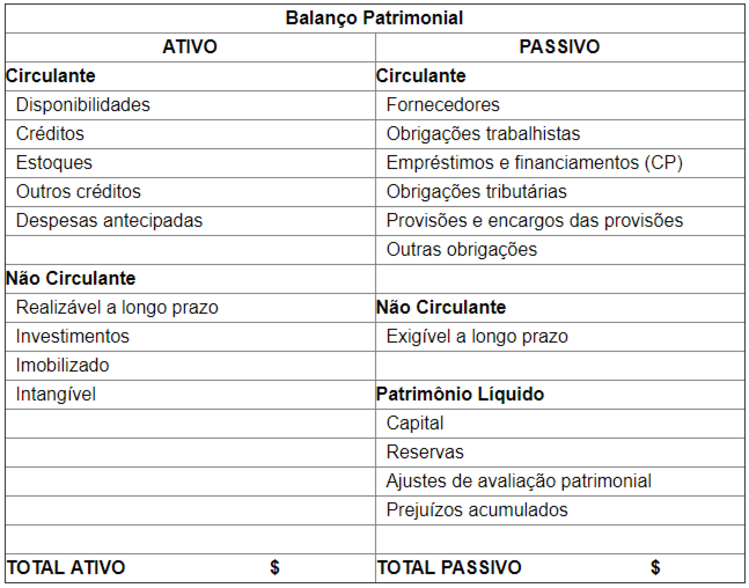
No Brasil, a abordagem contábil segue as normas do CPC e a Lei das Sociedades por Ações (Lei 6.404/76). O patrimônio líquido é apresentado na seção específica do balanço, separado em grupo de capital social, reservas e ajustes, e lucro ou prejuízo acumulado. Dentro desse agrupamento, cada subconta tem uma função clara. O capital social registra o valor que os sócios efetivamente aportaram. As reservas podem ser de capital, de reavaliação, de lucros realizados ou legal. O lucro acumulado guarda o resultado de exercícios anteriores que ainda não foram distribuídos.
Como o patrimônio líquido funciona no dia a dia contábil
No fechamento mensal, o patrimônio líquido é atualizado automaticamente pelo resultado do período. Se a empresa teve lucro, o saldo de lucros acumulados sobe. Se houve prejuízo, desce. Esse movimento é registrar no lançamento de fechamento, que transferi o resultado da conta de resultado para a conta de lucro acumulado no patrimônio líquido. O sistema faz isso em minutos. O problema é que, antes disso, toda a cadeia de apuração precisa estar correta. Um detalhe que poucos mencionam: o patrimônio líquido pode ser negativo sem que a empresa esteja necessariamente falida. Uma empresa pode ter patrimônio líquido negativo se acumular prejuízos superiores ao capital social e às reservas. Nesse cenário, a empresa ainda opera. Ainda paga fornecedores. Ainda tem ativo circulante suficiente para honrar obrigações de curto prazo. O patrimônio líquido negativo é um sinal de alerta, mas não é sinônimo de insolvência. O que determina a saúde financeira real é o fluxo de caixa e a capacidade de gerar receita recorrente. Outro ponto que causa confusão é a diferença entre patrimônio líquido contábil e patrimônio líquido econômico. O contábil segue as regras do CPC e da legislação societária. O econômico leva em conta valores de mercado, como a valorização de imóveis que a empresa holda e que estão registrados pelo custo histórico menos depreciação. Um terreno comprado há vinte anos por R$ 500 mil pode valer R$ 3 milhões hoje. No balanço, continua valendo muito menos. Essa discrepância distorce a leitura do patrimônio líquido para quem analisa os números sem considerar o contexto.
O caso do ágio que ninguém previa
Aquela divergência de R$ 47 mil que citei no começo aconteceu porque a empresa havia adquirido outra empresa dois exercícios antes. No momento da aquisição, foi reconhecido um ágio contábil, que ficou registrado como parte do patrimônio líquido. Quando ocorreu a perda de valor desse ágio no exercício seguinte, o lançamento dewrite-down deveria ter sido feito diretamente no patrimônio líquido, reduzindo a reserva de ágio. Mas o contador que fez o fechamento interino lançara o write-down como despesa operacional. O resultado do exercício ficou errado, e o patrimônio líquido também. A solução foi refazer o lançamento corretivo, migrar o valor da despesa operacional para a redução da reserva de ágio, e recalculares linhas do balanço que dependiam do resultado. O processo levou cerca de quatro horas de trabalho manual, além do tempo para justificar a alteração na nota explicativa. Para evitar que isso se repitasse, implementamos um checklist de conciliação específico para operações de combinação de negócios, com validação cruzada entre o valor do ágio na data da aquisição e o saldo residual em cada período de fechamento. Esse workaround reduziu o tempo de revisão de ágio de horas para alguns minutos.
O que mais atrapalha a análise do patrimônio líquido
Um erro muito comum é confundir patrimônio líquido com caixa disponível. Uma empresa pode ter patrimônio líquido alto e, ao mesmo tempo, não ter dinheiro no banco para pagar o salário do mês. Isso acontece quando o ativo é composto majoritariamente por imobilizado, estoques ou direitos creditórios de liquidação longa. O patrimônio líquido reflete riqueza contábil, não liquidez. Quem toma decisões baseado apenas no saldo do patrimônio líquido pode fazer cálculos errados sobre a capacidade de pagamento da empresa. Outra armadilha é achar que um patrimônio líquido crescente automaticamente indica melhoria financeira. Crescimento pode vir de emissão de novas ações, que aumentam o capital social sem gerar valor operacional. Pode vir também de reavaliação de ativos, que inflaciona o patrimônio sem refletir performance real. O que importa é a composição desse crescimento. De onde veio o dinheiro? Veio de operação ou de manobra contábil? O patrimônio líquido também não captura passivos contingentes. Uma ação judicial em andamento, uma garantia prestada a terceiros, uma provisão para riscos ambientais. Esses itens podem não aparecer no balanço como passivo imediato, mas quando materializados, reduzem o patrimônio líquido de forma brusca e inesperada. Uma empresa com patrimônio líquido robusto pode ver esse saldo evaporar se uma contingência for julgada procedente.
Como analisar o patrimônio líquido de verdade
O primeiro passo é decompor o saldo em seus componentes. Capital social, reservas, lucros acumulados, ajustes. Cada um deles conta uma história diferente. O capital social indica quanto os sócios investiram. As reservas indicam políticas de retenção de resultado ou reavaliações feitas. Os lucros acumulados refletem a trajetória de rentabilidade da empresa. O segundo passo é comparar com o período anterior. Olhar a variação absoluta e percentual de cada subconta. Se o lucro acumulado cresceu 30%, mas o capital social também cresceu 28% por causa de uma integralização recente, o crescimento real do patrimônio líquido por operação foi baixo. O terceiro passo é cruzar com o fluxo de caixa. Ver se o lucro contábil se converteu em caixa real. Lucro sem caixa é papel. Patrimônio líquido construído sobre lucros não realizados é construção sobre areia. Para quem trabalha com análise de crédito ou due diligence, o patrimônio líquido é uma peça importante, mas isoladamente ele não dá resposta. O indicador mais útil que uso é o índice de autonomia financeira: patrimônio líquido dividido pelo total do ativo. Esse rácio mostra quanto da estrutura de financiamento da empresa é financiado pelos sócios versus credores. Um índice baixo indica dependência elevada de dívida. Um índice alto indica maior margem de segurança, mas também pode significar que a empresa não está alavancando oportunidades de crescimento.

Limitações que ninguém gosta de admitting
O patrimônio líquido tem limitações estruturais. Ele é baseado em custo histórico na maioria dos ativos. Ativos intangíveis gerados internamente, como marca e carteira de clientes, quase nunca são reconhecidos. Isso significa que empresas de serviços e tecnologia frequentemente subvalorizam seu patrimônio líquido real. A Microsoft dos anos 1990 teria um patrimônio líquido contábil modesto se comparado ao valor que criou com software e ecossistema. O balanço não captura isso. Também não reflete custos de substituição. O patrimônio líquido mostra quanto custou adquirir os ativos, não quanto custaria reposê-los hoje. Em períodos de inflação alta, esse descompasso se amplia. O ativo imobilizado registrado a valores defasados faz o patrimônio líquido parecer maior do que realmente é em termos de poder de reposição. Para contornar essas limitações, analistas experientes ajustam o patrimônio líquido adicionando valores justos a categorias específicas de ativo, descontando passivos contingentes probáveis, e excluindo itens não recorrentes do lucro acumulado. O resultado é um patrimônio líquido ajustado, que serve como referência melhor para decisões de investimento ou crédito. Não é um padrão contábil reconhecido, mas é amplamente usado na prática por quem precisa de uma imagem mais fiel da situação patrimonial real.
O patrimônio líquido é, no fim das contas, um número que carrega toda a história contábil de uma empresa. Ele resume décadas de decisões, ajustes, erros e correções em uma única linha. Por isso, olhar apenas o saldo final é perder informação. O valor importa menos do que a composição por trás dele.
Galeria
-
Patrimônio Líquido: Saiba O Que É E Como Calcular – PHXN -

O que é o Patrimônio Líquido e como calcular - Investing.com -
Patrimônio Líquido: aprenda o que é e como calcular | Blog Limpa Nome ...