O Que É Patrimonio Liquido Em Contabilidade

O que é patrimônio líquido e por que a maioria das pessoas lê isso errado
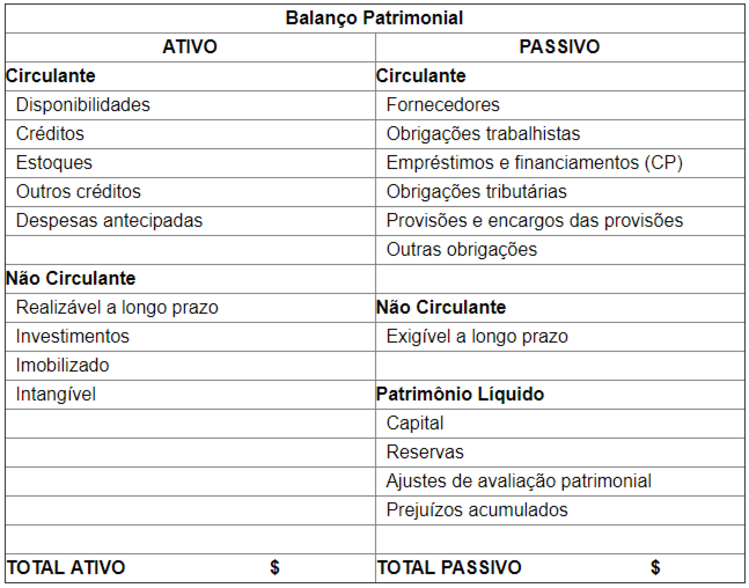
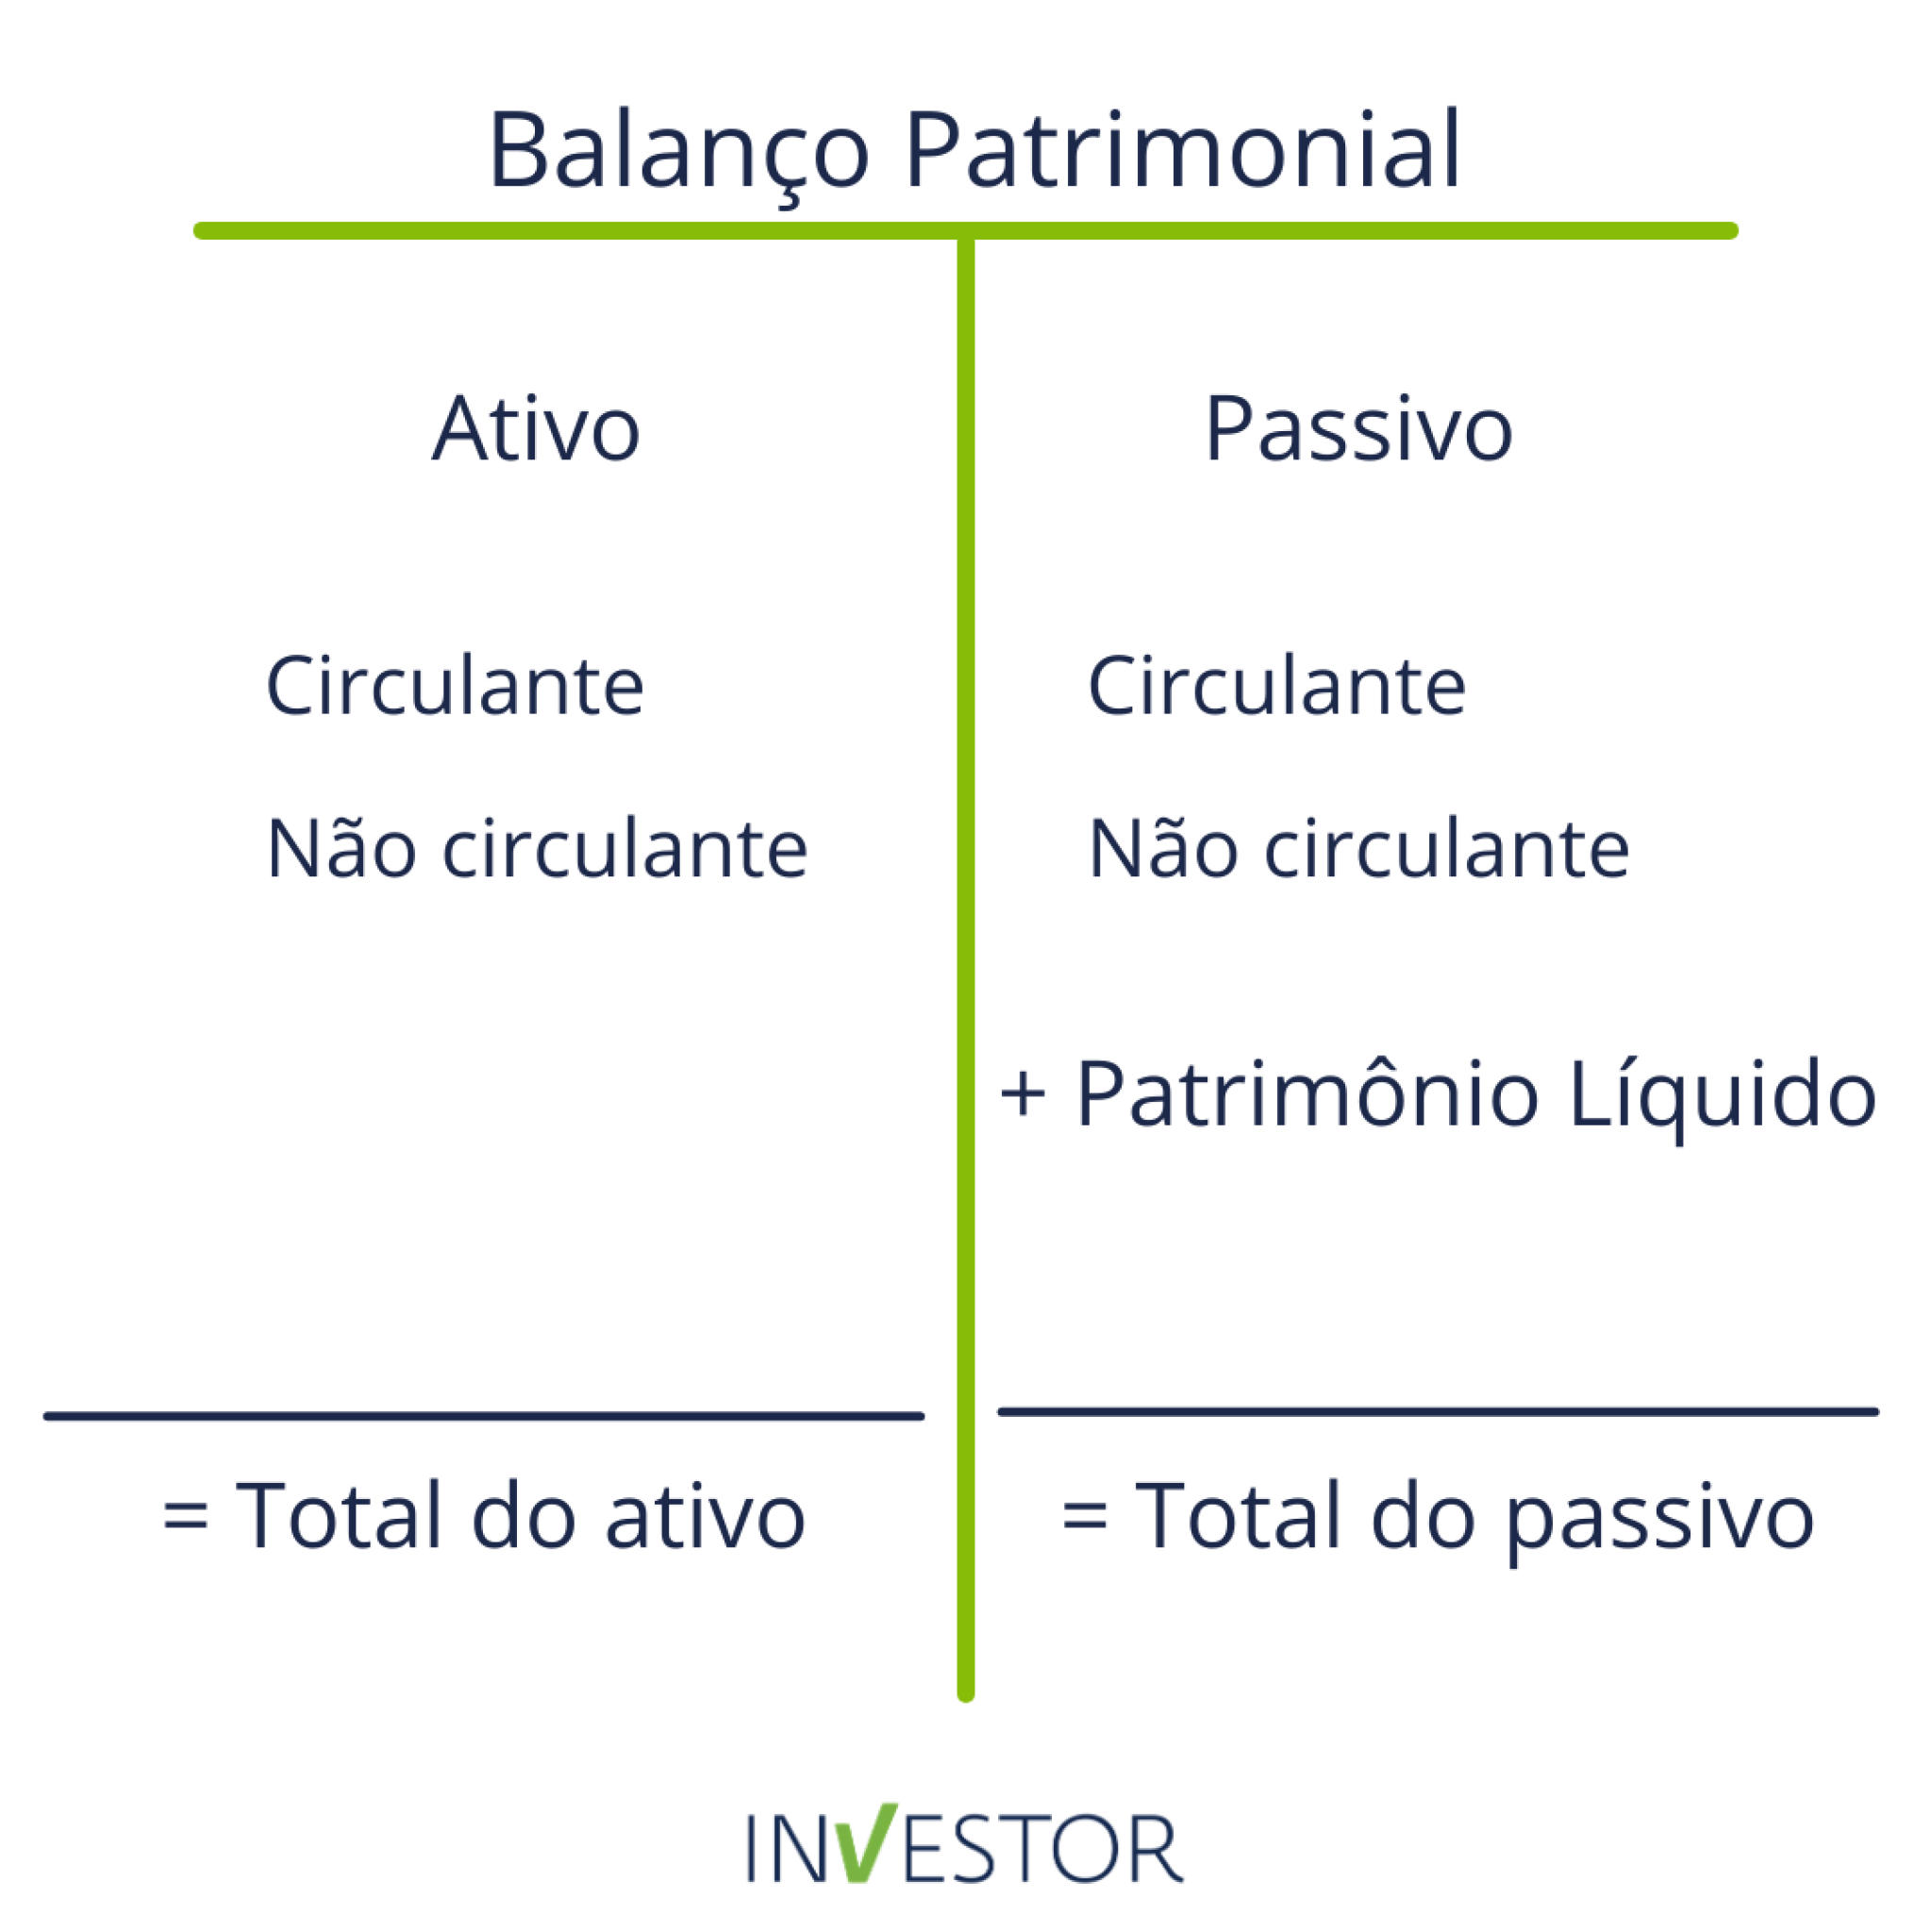
Patrimônio líquido é simplesmente a diferença entre tudo o que a empresa tem e tudo o que ela deve. A fórmula base é Ativo menos Passivo, mas isso soa muito resumido quando você está olhando para um balanço real e precisa entender se os números fazem sentido ou se algo está escondido debaixo do tapete. Na prática, ele representa a fatia dos ativos que pertence efetivamente aos sócios, aos acionistas, àqueles que botaram dinheiro e ao lucro que a companhia foi acumulando com o tempo. O que é patrimonio liquido em contabilidade, respondendo à pergunta mais direta possível, é o conjunto de contas que registra o capital investido pelos proprietários mais os resultados que ainda não foram distribuídos. Não é um número mágico que aparece sozinho. Ele é construído por meio de movimentações que exigem atenção, e a maioria dos erros que eu vejo acontecerem acontece justamente nessas movimentações, não na fórmula em si.
o que é patrimonio liquido em contabilidade na prática contábil
Vou explicar pela ordem inversa, porque a definição pura não ajuda quem está resolvendo um problema no dia a dia. Começando pelo que importa: o patrimônio líquido é composto por kapital social, reservas de capital, reservas de lucros, lucros ou prejuízos acumulados, e ajustes avaliadores de patrimônio líquido. Cada uma dessas subcontas tem uma função específica e, se uma delas estiver com erro, o total do PL acaba passando uma informação distorcida sobre a saúde financeira da empresa. Reserva de capital, por exemplo, é um item que muita gente ignora. Ela surge quando há operationes como integralização de capital com ágio, doações recebidas, reavaliação de ativos em certos regimes tributários. Se você está olhando um balanço e vê um PL alto mas a maior parte vem de reserva de capital e não de lucro acumulado, a empresa pode estar visualmente saudável sem ter gerado receita operacional compatível. Isso é um detalhe que faz diferença na hora de decidir se compra uma participação societária ou se concede crédito. Outro ponto que os manuais não destacam com a frequência devida: o patrimônio líquido não é estático. Ele varia todo mês com o fechamento do exercícios, com provisionamentos de impostos, com a constituição de reservas obrigatórias como a reserva legal, que é cinco por cento do lucro líquido até atingir vinte por cento do kapital social. Se você está analisando uma empresa e não verifica se a reserva legal foi constituída corretamente, o PL apresentado pode estar inflacionado em relação ao que realmente deveria estar.
Eu já tive um caso específico em que uma pequena empresa de prestação de serviços apresentava um patrimônio líquido positivo em todos os relatórios trimestrais, mas quando fui conferi os lançamentos de provisão para perda estimada de créditos de liquidação duvidosa, percebi que o provisão tinha sido registrada como despesa no resultado mas o reversão posterior, quando alguns clientes pagaram, nunca tinha voltado para o PL de forma correta. O resultado era um patrimônio líquido que parecia sólido mas na verdade estava superestimado em cerca de setenta mil reais. A correção foi ajustar o lançamento da provisão para fluir diretamente para a conta de resultado e depois garantir que o fechamento do exercícios transferisse o valor líquido adequado para lucros acumulados. Demorou cerca de uma hora para localizar o erro e uns trinta minutos para corrigir e refazer os demonstrativos.

Como calcular e interpretar de forma eficiente
O cálculo em si é direto mas a interpretação exige atenção aos detalhes que aparecem nas notas explicativas. O padrão é pegar o total do ativo, subtrair o total do passivo e o resultado é o patrimônio líquido. Em sistemas contábeis modernos, isso já é calculado automaticamente, mas o problema é que automatização não substitui verificação. Você precisa saber o que está sendo calculado e se os parâmetros estão corretos. Uma coisa que pouca gente leva em conta na hora de analisar o PL é a segregação entre patrimônio líquido atribuível aos controladores e o participacao dos acionistas minoritários. Em grupos empresariais, o balanço consolidado apresenta as duas partes separadamente. Se você olhar apenas o total sem fazer essa distincao, pode superestimar significativamente a disponibilidade real de recursos para os controladores. Empresas com muitas subsidiarias e participacao minoritaria podem ter um PL consolidado de duzentos milhes mas o fluxo disponível para os accionistas majoritários pode ser drasticamente menor do que aparenta. Outro ponto prático importante: o patrimônio líquido negativo não é automaticamente sinônimo de falência. Já vi empresas com PL negativo que continuaram operando normalmente por anos porque o passivo circulante estava pago e o fluxo de caixa das operaões era suficiente para cobrir as obrigações. O problema real aparece quando o PL negativo persiste por vários exercícios consecutivos sem uma justificativa clara, como uma reestruturação contida ou uma despesa excepcional puntual. Nesses casos, o risco de insolvência aumenta consideravelmente porque a capacidade de absorver novas perdas fica comprometida.
Se você está usando planilhas para acompanhar o patrimônio líquido de várias empresas, uma abordagem que economiza tempo é criar uma aba de conciliaao automatica que puxa os saldos das contas de PL do livro razao e confronta com o total apresentado no balanco. Qualquer divergencia maior que dois por cento deve disparar um alerta para revisao manual. Isso reduz o tempo de verificação de uma tarde inteira para aproximadamente trinta minutos por empresa, dependendo do volume de movimentacoes. A limitacao mais evidente do patrimonio liquido como indicador isolado e que ele nao captura valores de mercado. O PL contabele reflete historico de custos e nao valorizacao atual dos ativos. Uma empresa que comprou um imovel ha vinte anos por duzentos milhes pode ter esse ativo registrado pelo valor original ou por uma reavaliacao que nao reflete o valor de mercado real. Se voce precisa de uma avaliacao mais precisa do patrimonio, precisa cruzar o PL com avaliacoes independentes dos principais ativos, o que naturalmente aumenta o custo e o tempo da analise. Para quem esta começando a lidar com patrimonio liquido no dia a dia, o conselho pratico e dominar primeiro a estrutua das contas que compoe o PL e entender como cada transacao afeta essas contas. So depois e valido partir para analises mais sofisticadas de consolidation e interpretacao setorial. Pular essa base costuma gerar erros de interpretacao que passam despercebidos ate que os problemas se tornem evidentes nos relatorios finais.
Galeria
-

Patrimônio líquido: o que é, como calcular e analisar -
Patrimônio Líquido: Saiba O Que É E Como Calcular – PHXN -

O que é o Patrimônio Líquido e como calcular - Investing.com -
Patrimônio líquido: saiba o que é e como calcular
