O Que É Provisão Em Contabilidade

Provisões contábeis na prática
Quando uma empresa precisa reconhecer uma obrigação presente decorrente de eventos passados, ela não cria uma despesa do nada. Ela registra uma provisão. O termo aparece em praticamente todas as demonstrações contábeis, e a maioria dos estagiários e analistas iniciantes confunde provisão com reserva ou com simplesmente "colocar um valor de lado". São coisas diferentes. Uma provisão é um passivo de valor incerto no tempo ou no montante. Isso significa que você sabe que a obrigação existe, mas ainda não tem certeza exata de quanto vai pagar ou quando vai pagar. A distinção entre provisão e outras contas de passivo é importante porque muda completamente como você tratá-la nos ajustes de fechamento.
O que é provisão em contabilidade
Na espinha dorsal da questão está o CPC 25 (equivalente ao IAS 37). Para reconhecer uma provisão, três condições precisam estar presentes simultaneamente: (1) existe uma obrigação presente — legal ou construtiva — resultante de um evento passado; (2) é provável que saia da entidade um fluxo de recursos representing vantagens econômicas para quitar essa obrigação; (3) é possível estimar o montante de forma confiável. Se alguma dessas condições falhar, você não registra provisão. Em vez disso, trata-se como_passivo contingente_ (divulgação nos anexos) ou simplesmente ignora-se até que a situação se consolide. O ponto que mais gera erro é a palavra "provável". No padrão contábil brasileiro e internacional, provável significa probabilidade superior a 50%. Um evento que tem 45% de chance de gerar desembolso não gera provisão. Você only disclose. Muitos escritórios de auditoria revisam essa margem porque os gerentes de resultado frequentemente empurram a fronteira para conseguir reduzir lucro e pagar menos imposto de renda em certas fases. O que é provisão em contabilidade, resumindo, é o registro de uma dívida provável mas incerta, reconhecida antes do efetivo desembolso, com o objetivo de espelhar a realidade econômica do negócio no período em que o evento gerador ocorreu e não quando o pagamento acontece.
Tipos de provisão mais comuns no dia a dia
Gerais, são seis categorias que aparecem com frequência em empresas de qualquer porte. Cada uma tem particularidades de cálculo e documentação que valem a pena notar. Provisão para benefícios aos empregados. Férias vencidas, 13º salários, horas extras acumuladas, verbas rescisórias previstas. Essa provisão é tecnicamente simples de calcular, mas gera erro recorrente quando a empresa não acompanha o giro real de feriados e demissões ao longo do exercício. O resultado é uma provisão subestimada no trimestre 2 e superestimada no trimestre 4 por efeito de estoque acumulado. Provisão para tributos. Contribuição social sobre o lucro líquido, IRPJ, PIS/COFINS em disputa judicial ou administrativamente. Aqui a complexidade sobe porque a estimativa depende de pareceres jurídicos e da análise de chances de sucesso. Eu já vi empresas que provisionaram 100% do valor discutido sem avaliar a probabilidade real de perda, só para ter uma conta "segura". O correto é provisionar conforme a melhor estimativa de desembolso, que pode ser zero se a chance de perda não for provável.

Provisão para garantias e serviços pós-venda. Produto vendido com garantia de 12 meses. A empresa precisa estimar a taxa de defeitos, o custo médio de reposição ou reparo, e o volume esperado de reivindicações. Usam-se dados históricos de chamados, índices de devolução e custos de service. Essa é uma das provisões que mais sofre distorção porque a taxa de falha muda com o tempo — um lote novo com matéria-prima diferente pode ter taxa de defeito muito distinta da média dos últimos três anos. Provisão para passivos ambientais. Passivo de remedicação de áreas contaminadas, licenciamento, decomissionamento de instalações. Normas como o IFRIC 1 tratam especificamente disso. O custo de decomissionamento deve ser incorporado ao ativo imobilizado e depreciado ao longo da vida útil, com revisão periódica das estimativas de fluxo de caixa e taxa de desconto. Provisão para créditos de liquidação duvidosa. Na verdade esse é um ajuste de ativo (perda esperada), mas funciona de forma análoga e muitas vezes é confundido com provisão de passivo. A abordagem de perda esperada (CPC 48 / IFRS 9) usa modelo de staging e probabilidade de inadimplência, não apenas a simple aging traditional.
Provisão para contratos onerosos. Quando o custo inevitável de cumprir um contrato excede os benefícios econômicos esperados. A diferença entre o custo de cumprimento e o benefício é reconhecida como provisão. Esse tipo é raro em pymes, mas aparece com frequência em contratos de longo prazo de construção e logística quando os insumos disparam inesperadamente.
Como fazer a provisão passo a passo
O processo de apuração segue uma lógica sequencial. Primeiro, identifique o evento gerador. Depois, avalie se a obrigação é presente e se a saída de recursos é provável. Em seguida, estime o montante com base nas melhores informações disponíveis. Por fim, registre o lançamento contábil e documente as premissas utilizadas. O lançamento contábil típico é: débito despesa-provisão e crédito provisão (passivo circulante ou não circulante, conforme o vencimento). No momento do pagamento efetivo, você debit a provisão e credit caixa ou banco. A despesa já estava reconhecida no período do evento gerador, então o pagamento não impacta DRE novamente. A documentação é onde a maioria das empresas falha. Cada provisão precisa ter um arquivo com: a descrição do evento gerador, a base legal ou contratual da obrigação, os dados históricos utilizados, as premissas de estimativa (taxa de defeito, tempo médio de resolução judicial, taxa de desconto usada), a periodicidade de revisão e o responsável pela análise. Sem isso, o auditor pede ajuste e você fica refém de evidências improvisadas no final do prazo de fechamento.
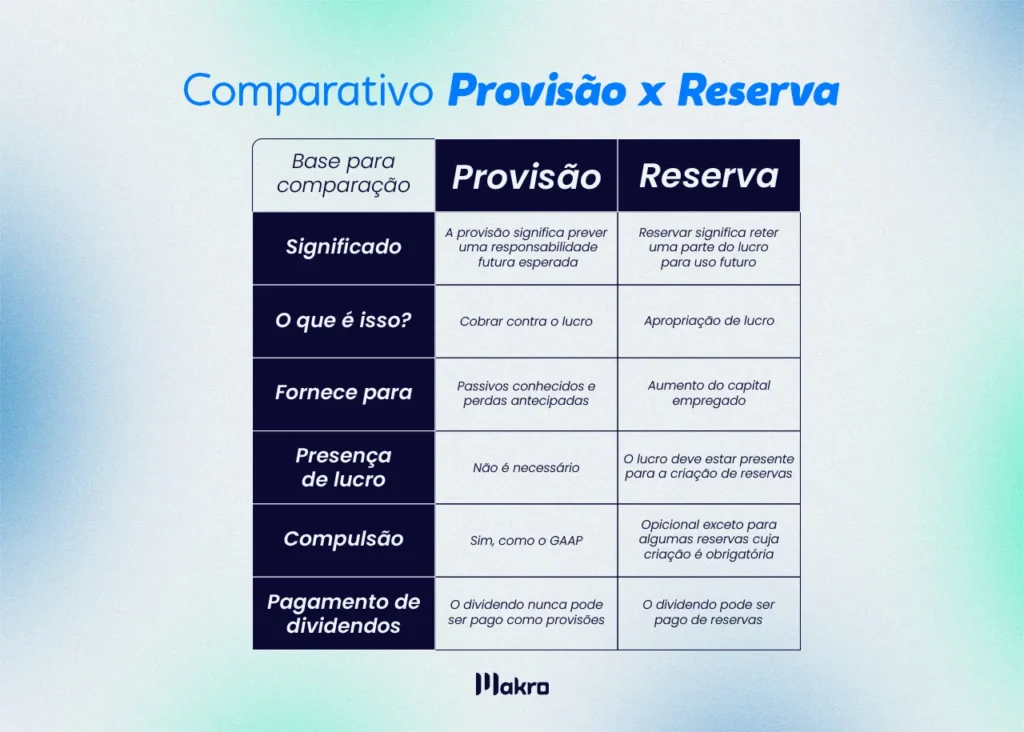
A revisão periódica é obrigatória. A cada fechamento, você deve reavaliar a provisão à luz das informações disponíveis. Se o montante estimado mudou, ajusta-se o saldo. Se a obrigação foi extinta, cancela-se a provisão. Se a probabilidade de saída de recursos caiu para abaixo de provável, a provisão é revertida. O CPC 25 é claro: provisionamentos não são contas de "guardar valor para o futuro". São estimativas que precisam evoluir com os fatos.
Um caso real que aprendizado a não repetir
Em 2022, lidar com uma empresa de equipamentos eletrônicos que vendia com garantia de 24 meses. A provisão de garantias estava sendo calculada com base na taxa de defeito dos dois anos anteriores, que era de 3,2%. No terceiro trimestre, a empresa substituiu um fornecedor de componentes críticos. A taxa de defeito saltou para 7,8% nos dois meses seguintes, mas a provisão não foi reajustada até o fechamento semestral porque o controller achava que seria "pulo de gato" ajustar no trimestre seguinte e diluir o impacto. O resultado foi uma subprovisão de aproximadamente R$ 1,4 milhão. A auditoria identificou no working paper de passivos contingentes e exigiu o ajuste retroativo. O conselho foi imediato: revisar a provisão sempre que houver mudança significativa em qualquer variável do cálculo, independentemente do calendário de fechamento. A partir daí, criamos um trigger de revisão trimestral para provisão de garantias, vinculado ao monitoramento da taxa de retorno por lote e fornecedor. O processo leva cerca de 4 horas por trimestre, mas evita surpresas no fechamento anual.
Pegadinhas e limitações que ninguém conta
A principal limitação das provvisões é a dependência de estimativas. Se os dados históricos são pobres ou o ambiente muda rapidamente, a provisão pode ser tão imprecisa que o valor registrado gera mais ruído do que informação. Nesse caso, o mais honesto é disclosure detalhado nos anexos em vez de um número arbitrário na linha do passivo. Outro ponto crítico: provisão não é dedutível fiscalmente na maioria dos casos enquanto não realizada. A Receita Federal só reconhece despesa quando o pagamento efetivo ocorre ou quando há decisão judicial transitada em julgado. Isso gera diferença temporária entre o resultado contábil e o fiscal, que precisa ser apurada como base para o IRPJ e CSL diferidos. Ignorar essa diferença significa abrir mão de um ativo fiscal passivo importante e distorcer o lucro real. Taxa de desconto também é fonte constante de erro. Para provções de longo prazo (ambientais, decomissionamento, benefícios pós-emprego), o CPC 25 exige o uso de taxa que reflita as avaliações de mercado e o período da obrigação. Usar taxa Selic ou CDI para um passivo que vence em 15 anos é incorreto. A prática comum é usar curva de juros prefixados ou swap de taxa de juros, conforme o tipo de passivo e o horizonte.

Por fim, há o risco de manuseio de resultado. Provisões são uma das poucas contas que permitem ajuste discricionário sem movimento de caixa. Isso as torna atraentes para _earnings management_. Auditorias sérias testam a razoabilidade das premissas comparando com dados de mercado, pareceres de especialistas e histórico da própria empresa. Se a provisão de um ano for significativamente diferente da anterior sem mudança justificável nas operações, o auditor provavelmente vai apontar.
Quando não provisionar
Nem toda despesa futura é provisão. Despesas operacionais correntes, como aluguel mensal ou energia, não se enquadram porque não há evento passado que gere obrigação específica com incerteza de montante. Elas são reconhecidas quando consumidas, não quando antecipadas. Da mesma forma, perda esperada de contratos em andamento que ainda não geraram obrigação firme não é provisão. É apenas previsão orçamentária. O limite entre provisão e previsão é a existência de um evento passado concreto. Sem evento passado, não há provisão.
Galeria
-
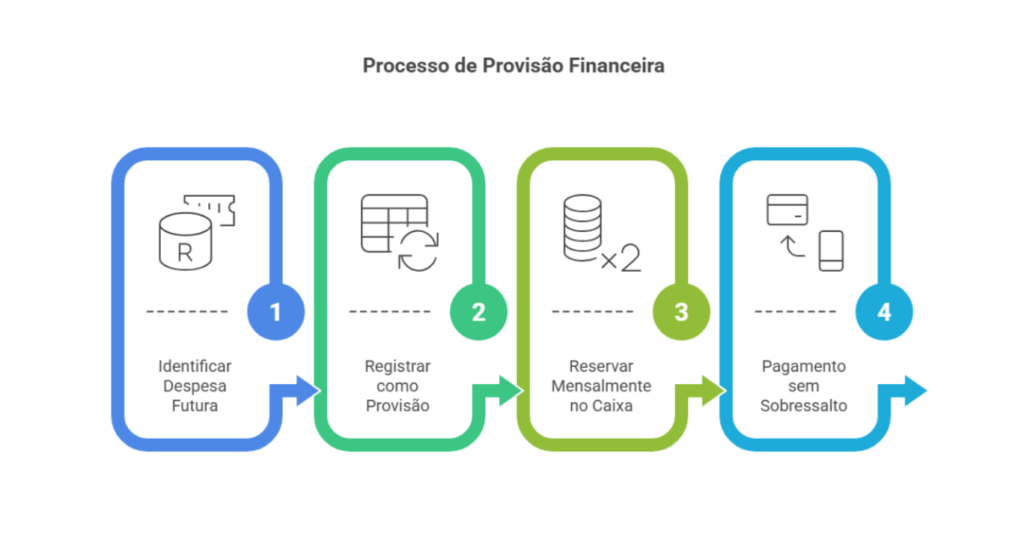
Falta de provisão financeira: o custo oculto que sufoca seu caixa -
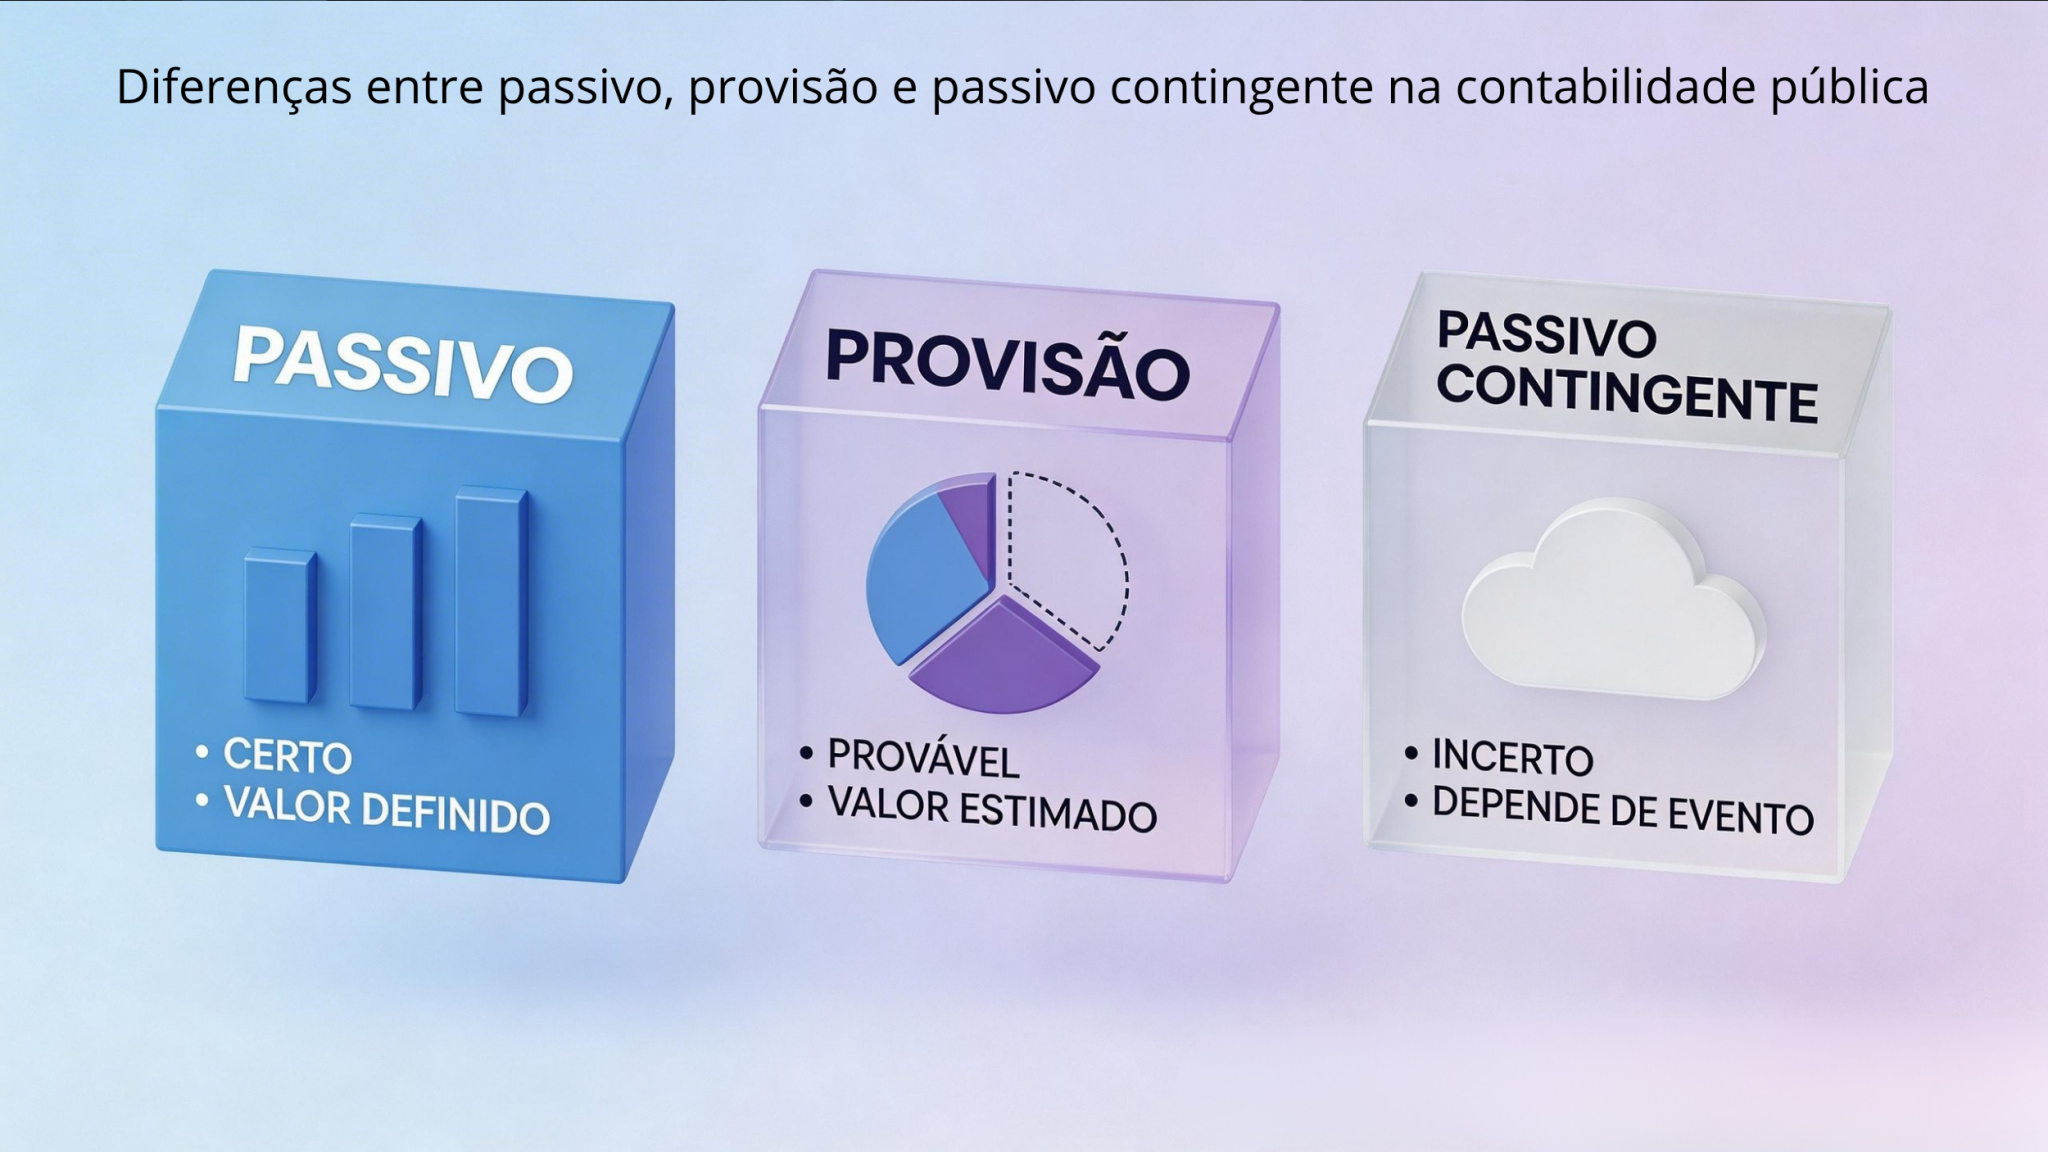
O que é Passivo? O que é Provisão? O que é Passivo Contingente? Quando ...
