O Que É Renda Comprovada
O documento que todo mundo pede e poucos sabem montar direito
Você já tentou comprovar renda e percebeu que o banco rejeitou o extrato porque tinha mais de 90 dias? Ou que o chefe se recusou a assinar uma declaração porque a HR da empresa não fornece esse tipo de documento para funcionários CLT? Isso acontece todo dia. A minha última vez foi há três meses, pedindo financiamento para um imóvel no Banco do Brasil. Eles queriam os três últimos holerites mais o relatório do DIRF do empregador. O holerite de Março vinha sem o código de barras de validação porque a empresa tinha migrado para um sistema novo de folha e o antigo gerador estava descontinuado. Não adiantava reclamar. Eu pedi à contadoria da construtora que fornecesse uma declaração de vínculo com carimbo CNPJ e CPF do responsável, e aceitei enviar também o extrato do INSS com a contribuição retida, que é pública e válida como contraprova. Levou quatro dias úteis. É o conjunto de documentos oficiais que uma instituição financeira, locadora ou órgão público aceita para validar o valor mensal que você recebe de trabalho formal, trabalho informal ou renda alternativa. Não é um recibo caseiro, não é print de aplicativo, não é declaração feita em Word assinada a caneta. São papéis com selos, códigos de verificação, carimbos ou origens que o analista consegue cruzar com bases de dados governamentais. O padrão de aceitação varia por instituição e por produto. Um banco digital pode aprovar com apenas extrato bancário dos últimos nove meses. Uma construtora tradicional exige o conjunto completo: holerite, declaração do empregador, IRPF e extrato FGTS. A diferença entre renda informada e renda comprovada é exatamente essa: a primeira é o que você diz ganhar, a segunda é o que você consegue provar com documentos que resistem a auditoria. E tem um detalhe que quase ninguém leva a sério antes de precisar. O conceito tem dois eixos que precisam ser atendidos simultaneamente: a periodicidade do fluxo e a origem identificável. Se o dinheiro cai todo mês na mesma conta de uma fonte registrada, a periodicidade está ok. Se cai de várias origens sem identificador, mesmo que o valor total seja alto, o analista vai descontar a parte não reconhecida.
Eu vi muitas pessoas que têm renda alta e são reprovadas porque a estrutura documental não permite segmentar os fluxos. O contrário também acontece: quem ganha pouco no formulário, mas tem documentos que mostram estabilidade de dez anos, consegue condições melhores do que aparenta. A documentação molda a leitura da renda, não só o número no contracheque.
Quem emite, o que entra e o que cai fora
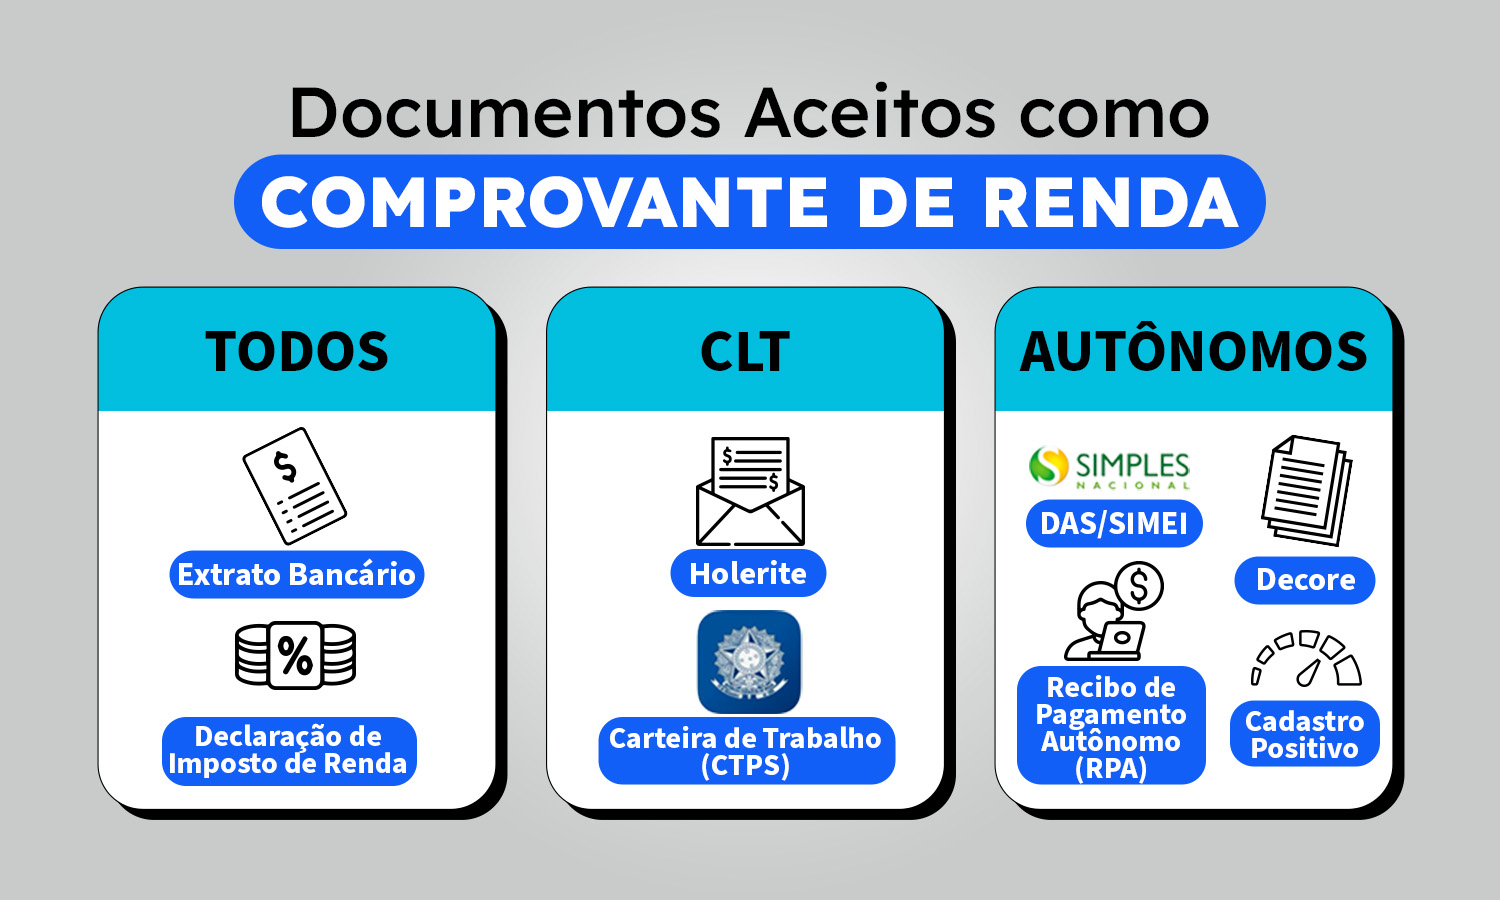
No emprego formal, o principal é o holerite ou contracheque dos últimos três a seis meses, dependendo do produto. Depois vem a declaração do empregador, com carimbo e assinatura do responsável pelo departamento pessoal, contendo CNPJ, endereço da filial, período de vínculo e valor bruto e líquido. O DIRF é relevante quando há retenção de Imposto de Renda na fonte; ele mostra o que a empresa reportou oficialmente. O Extrato CADIN/FGTS é useful para confirmar depósitos mensais. Para autônomos, a principal peça é o Extrato do CNIS ou o Carnê-Leão, somados à declaração do IRPF anual e aos extratos de conta que mostrem os recebimentos recorrentes. O que não serve como comprovação direta: declaração particular sem carimbo, print de aplicativo bancário, recibo feito à mão, extrato sem identificador da fonte, e extrato de carteira de trabalho scanizado sem a folha de assinatura. O banco pode aceitar como informação complementar, mas não substitui o documento formal. Tem ainda a questão do prazo de validade. Holerite tem validade implícita de 90 dias. Declaração do empregador costuma expirar em 30 a 60 dias. IRPF anual vale para o exercício completo, mas o analista vai comparar com a renda dos últimos doze meses. Entender esse calendário evita que você entregue um papel bom na hora errada e pareça incompleto.
Como montar o dossiê sem perder tempo com rejeições
O fluxo mais rápido que eu conheço funciona assim. Você começa pelo que tem prazo mais curto. Se o produto pede declaração do empregador, abra o pedido com antecedência de quinze dias. Muitas empresas demoram cinco dias úteis para protocolar, outras três, mas há casos de atraso por burocracia interna. Encontre o responsável pelo departamento pessoal e peça um modelo que contenha: data de emissão, CNPJ, razão social completa, CPF do funcionário, cargo, data de admissão, período de vigência, salário bruto, deduções e salário líquido, carimbo com selo da empresa e assinatura do responsável com registro funcional ou CPF. Sem esses itens, o analista tem margem para pedir correção e você perde prazo. Depois, junte os holerites. Pegue os três ou seis últimos, conforme exigência do produto, e verifique se todos têm o código de barras ou QR code de autenticidade. Se o emitente digital não gerar código, peça a versão em PDF assinado digitalmente ou a confirmação por e-mail institucional com carimbo. Em seguida, inclua o IRPF do último exercício, extrato FGTS, e extrato de conta dos últimos nove meses com destaque para os créditos de salário. Se houver rendas paralelas, separe-as em abas ou arquivos distintos e etiquete a origem: aluguel, pró-labore, pensiåo, venda de veículo. Documentação organizada é diferente de documentação suficiente. Um arquivo compacto com vinte documentos misturados parece mais abundante, mas o analista gasta tempo procurando o que precisa e pode rejeitar por dificuldade de leitura. Uma técnica que economiza retrabalho é transformar cada documento em uma imagem legível, renomear com a convencao DATA_TIPO_ORIGEM, e colocar tudo em uma única pasta com índice. Eu costumo usar um padrão como 2024-03_holerite_empresax.pdf, 2024_declaraçao_empresax_carimbo.pdf, 2023_IRPF_exercicio.pdf, 2024_FGTS_extrato.pdf. Assim, o analista encontra tudo em trinta segundos. E se a instituição pedir envio por portal, você já sabe qual arquivo abrir primeiro. Isso corta o tempo de montagem de duas horas para cerca de quinze minutos, dependendo da organização prévia dos documentos.
Exceções que causam perda de credibilidade
Tem um erro comum que me irrita todo dia: pessoa que envia o extrato bancário destacado como comprovante principal e acha que isso resolve. O extrato mostra movimentação, não comprova origem. Ele é complemento, não substituto. Quando o crédito aparece como "transferência", "PIX" ou "pagamento" sem descrição da fonte, o analista pode descontar até trinta por cento do valor, porque não consegue confirmar se é renda recorrente ou receita eventual. O mesmo vale para autônomos que recebem via PIX e não declaram no Carnê-Leão. O dinheiro entra, mas a origem fiscal não aparece, e o produto de crédito pergunta pelo comprobatório oficial. Outro ponto que gera confusão é a renda variável. Investimentos em ações, fundos e previdência privada geram rendimentos que podem ser considerados, mas com tratamento específico. Alguns bancos contam cinquenta por cento do rendimento médio dos últimos doze meses. Outros não contam nada, a menos que o produto seja de investimento e o analista faça laudo próprio. Se você tem essa renda, deixe claro nos documentos que os aportes são recorrentes e anexe extratos da corretora com a periodicidade marcada. Se não marcar, o analista assume que é lucro pontual e descarta. Tem ainda o caso dos trabalhadores informais sem CNPJ. Aqui a realidade é mais dura. Sem declaração do empregador e sem contribuição formal, o caminho mais seguro é organizar extratos de conta com periodicidade clara, juntar recibos emitidos, notas fiscais se houver, e demonstrar consistência de pelo menos doze meses. O analisador vai ponderar a estabilidade pela frequência e pelo valor médio. Eu já vi alguém conseguir aprovação de financiamento de veículo com esse formato, mas levou sete dias a mais de análise porque o gerente pediu confirmação adicional. É possível, mas demora mais e pede mais paciência.
Quando a renda comprovada funciona mal e o que fazer
O sistema tem limitações reais. Ele favorece quem tem trajetória formal contínua. Quem migrou de emprego nos últimos doze meses, quem teve interrupções, quem teve mudanças salariais bruscas, é penalizado na leitura automática. A regra geral é simples: o valor considerado é a média dos últimos períodos com documento válido. Se houve queda recente, a média cai. Se houve aumento recente, a média sobe, mas alguns produtos aplicam desconto de volatilidade e consideram apenas os últimos três meses mais conservadores. Se o documento oficial não reflete a realidade atual, a solução não é tentar enganar o analista. É apresentar a versão mais recente com explicação documentada. Por exemplo, se você recebeu promoção e o holerite novo ainda não saiu, peça à empresa um comunicado de reajuste assinado. Se o salário diminuiu por redução de jornada, anexe a autorização sindical ou o acordo de redução. Se mudou de CLT para PJ, entregue o contrato de prestação de serviços e os extratos que mostrem os recebimentos recorrentes da mesma contratante. A transparência diminui o risco percebido e costuma acelerar a análise. Outra limitação é a validade cruzada entre órgãos. O INSS tem dados que bancos podem consultar, mas nem todos os produtos permitem essa consulta direta. Se o produto pede confirmação de benefícios e não há sistema integrado, o banco pede extrato do benefício mais declaração do INSS. Se o produto é de investimento, pode aceitar declarações de rendimento da corretora sem consulta externa. Conheça o produto antes de montar a documentação. Isso evita que você perca tempo preparando peças que não serão aceitas.
Dicas técnicas que realmente fazem diferença
Primeira: nunca entregue ilegíveis ou fotos de tela. O tempo de reexame de um documento ilegível é o dobro do tempo de leitura de um documento claro. Segunda: priorize PDFs com carimbo digital ou código de verificação. Terceira: mantenha os originais físicos organizados em pastas por ano e por tipo, porque alguns bancos ainda pedem conferência presencial. Quarta: quando o empregador não emite declaração com carimbo, tente conseguir uma versão institucional por e-mail com remetente @empresa.com.br e assinatura eletrônica válida. A maioria dos analistas aceita, desde que o domínio seja verificável. Quinta: se a empresa é pequena e não tem carimbo, peça assinatura do sócio maioritário com CPF e mostre o contrato social atualizado. Isso substitui o carimbo em muitos casos. Existe ainda um detalhe pouco divulgado sobre a renda familiar vs renda individual. Para produtos de crédito imobiliário, a renda do cônjuge ou companheiro pode ser somada, mas só se houver documentação independente dele. A soma não funciona se um dos dois tiver negativa no SPC/Serasa ou se o vínculo employment for instável. O analista avalia cada pessoa separadamente e depois faz a média ponderada pelo prazo de permanência. Isso significa que um casamento com histórico trabalhista misto pode ter renda composta pior do que a renda individual de quem tem estabilidade longa. A estrutura documental define a leitura, não o estado civil.
Cenários avançados e como lidar com eles
Profissionais liberais com atividade mista CLT e PJ precisam segregá-la. Eu recomendo um arquivo por modalidade: uma pasta para os holerites e declaração do empregador CLT, outra para os contratos e extratos da PJ, e uma terceira com a consolidação dos valores líquidos por mês, com nota explicativa da origem de cada linha. Se a instituição permite somar as rendas, a consolidação acelera a análise. Se não permite, pelo menos o analista vê claramente o que pode ser considerado e o que deve ser descartado, o que reduz tempo de retrabalho. Para quem recebe bolsa-família, BPC ou pensão, a documentação inclui extrato do benefício emitido pelo INSS, caderneta de benefício atualizada ou declaração de benefício com data de vigência. Esses valores entram na renda, mas muitos produtos aplicam um fator de desconto porque são rendas assistenciais e não trabalhistas. O desconto varia entre vinte e cinquenta por cento, dependendo do produto e do regulamento interno. Não adianta insistir para que sejam considerados integralmente; o analista segue a tabela interna da instituição. Expat e brasileiros no exterior enfrentam outro problema: documentos estrangeiros precisam de tradução juramentada e, em muitos casos, apostilamento de Haia. A tradução adiciona custo e prazo. Se o produto é de crédito no Brasil e a renda é no exterior, a maioria dos bancos pede comprovação de residência fiscal no país de origem, extratos bancários internacionais e, se possível, declaração de imposto de renda local traduzida. Sem tradução, o documento é ignorado. Com tradução mas sem apostila, pode ser rejeitado por falta de autenticidade reconhecida. Planeje esse roteiro com seis semanas de antecedência se a renda for exterior.
O que observar antes de enviar
Antes de qualquer envio, verifique a data de emissão de cada documento. Declaração com data antiga é documento vencido. Verifique a coerência entre o valor do holerite e o valor da declaração. Se houver diferença superior a cinco por cento, anexe justificativa. Verifique se o CPF e o CNPJ estão corretos em todos os arquivos. Erros de digitação causam rejeição automática em sistemas de triagem. Verifique a legibilidade do código de barras ou QR code. Scanners automáticos falham com imagens comprimidas. Verifique se o produto pede documento original ou cópia autenticada. Alguns exigem autenticação em cartório para declaração do empregador. Se você perceber que está com dificuldades para atender a algum requisito, não invente documento. Peça orientações ao gerente ou analista antes de enviar. Uma conversa de quinze minutos pode evitar dias de retrabalho. A maior parte das rejeições vem de documentacao incompleta ou vencida, não de má-fé do solicitante. O processo é mecânico e os critérios são públicos. Quando você alinha a entrega com os critérios, a aprovação segue o fluxo normal. Renda comprovada é menos sobre o número que você ganha e mais sobre a trilha documental que sustenta esse número. A trilha precisa ser contínua, identificável e verificável. Documentos soltos contam história, mas história sem rastreamento não passa pela análise.

Galeria
-
Comprovante de renda: o que é, quais os tipos e como conseguir -

O que é comprovante de renda, quais os tipos e como emitir?
