O Que É Taxa Nominal
O que é taxa nominal e por que todo mundo se confunde com ela
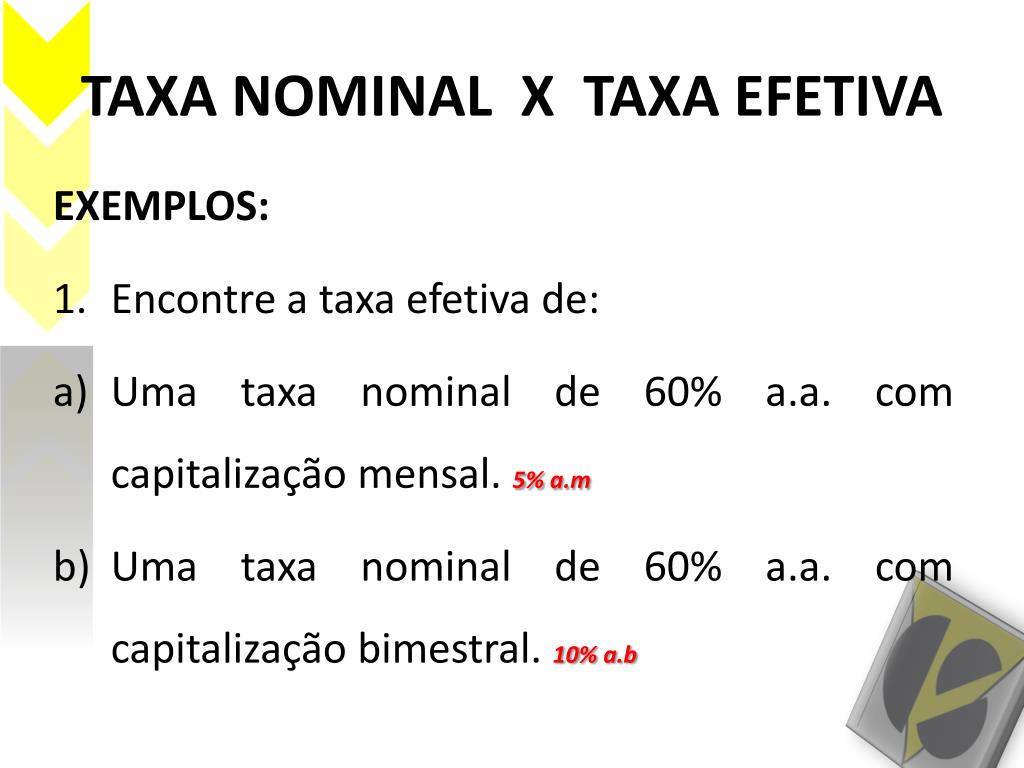
Uma taxa nominal é simplesmente a taxa de juros que aparece no contrato ou na propaganda, sem que os efeitos da capitalização sejam considerados dentro do período de referência. É aquela que você vê escrita em negrito no folheto do banco: "12% ao ano". O problema é que, sozinha, ela não te diz o quanto você realmente vai pagar ou receber. Você precisa saber a periodicidade de capitalização para transformar esse número em algo útil. Quando eu trabalho com contratos de financiamento imobiliário, por exemplo, vejo todo dia gente confundindo taxa nominal com taxa efetiva. O cara olha "9% ao ano" e acha que vai pagar 9% no final do ano. Se o banco capitaliza mensalmente, o cálculo é completamente diferente. Já perdi a conta de quantas vezes tive que refazer planilhas porque alguém simplesmente multiplicou a taxa nominal pela quantidade de períodos e achou que estava certo.
Pra que serve saber o que é taxa nominal na prática
O conceito existe porque facilita a comparação inicial entre ofertas. Todo mundo consegue ler 12% ao ano. Mas comparar de verdade exige converter para taxa efetiva do período ou taxa anual equivalente. Sem essa conversão, você está navegando no escuro. Na prática, a taxa nominal é o ponto de partida, não o ponto de chegada. Eu costumo começar explicando isso aos juniors da equipe antes de qualquer análise: peguem a taxa nominal, identifiquem a capitalização, convertem para efetiva e só então trabalham com os números. Já vi gente pular esse passo e terminar com um erro de 3% ou 4% no custo efetivo total. Às vezes o problema é ainda pior. Em linhas de crédito com carência e taxas variáveis, o descolamento entre nominal e efetiva pode passar de 8% ao ano. É o tipo de erro que vira manchete.
Como converter taxa nominal em taxa efetiva
O processo mais direto é dividir a taxa nominal pela frequência de capitalização ao período. Por exemplo, se você tem uma taxa nominal de 24% ao ano com capitalização mensal, divide por 12 e chega a 2% ao mês na taxa proporcional. Multiplicar funciona para aproximações rápidas, mas não é exato quando se trata de equivalência real de juros compostos. A fórmula correta envolve expoente, não divisão simples. A relação entre taxa nominal (i_nom) e taxa efetiva por período (i_ef) com n capitalizações por período é i_ef = (1 + i_nom/n)^n - 1. Quando a periodicidade da taxa e a da capitalização são iguais, i_ef é igual a i_nom e não há conversão necessária. Isso acontece com taxa nominal anual e capitalização anual, por exemplo. Aí o número já é o que você precisa. Um detalhe que as pessoas costumam errar: a taxa proporcional (divisão simples) e a taxa equiavalente (cálculo com expoente) dão resultados diferentes. Para prazos curtos, a diferença é pequena. Para contratos de longo prazo, como leases ou debêntures, a diferença acumula e vira dinheiro de verdade. Eu uso sempre a abordagem de equivalência compostos. Já vi analistas usarem a proporcional em projetos de investimento e terminarem superestimando o retorno em cerca de 0,5% a 1,2% ao ano, dependendo do cenário.

Um problema real que eu enfrentei recentemente
No ano passado, analisei uma operação de crédito consignado onde o fornecedor apresentava taxa nominal de 18% ao ano com capitalização mensal. O cliente queria saber o custo efetivo. Um colega meu calculou usando a taxa proporcional: 18 dividido por 12 igual a 1,5% ao mês. O resultado parecia correto, mas quando apliquei a equivalência composta, a taxa efetiva mensal ficou em 1,507%. Pode parecer nada, mas em 48 parcelas, sobre um valor relevante, essa diferença gera centenas de reais a mais. E o pior: o custo efetivo total (CET) sobe junto, porque a taxa de juros é a base de tudo. A solução foi refazer toda a simulação com a taxa equiavalente e comunicar o cliente com os dados novos. Demorei cerca de 40 minutos para ajustar a planilha e validar os fluxos. Se eu tivesse percebido o erro na primeira linha, teria gasto menos de cinco minutos. A lição prática é simples: não confie em aproximações quando o valor for alto ou o prazo for longo. Use sempre a fórmula de equivalência composta e valide com uma calculadora financeira ou com o próprio Excel.
Armadilhas comuns e como evitá-las
A primeira armadilha é tratar taxa nominal como se fosse taxa efetiva. Isso acontece porque muitas propagandas usam o termo de forma vaga. Você vê "juros a partir de 9,5% ao ano" e assume que é o custo real. Sempre peça a tabela de amortização e a composição do CET. Sem isso, você está olhando apenas a superfície. A segunda armadilha é confundir taxa nominal com taxa anualizada. Uma taxa nominal de 2% ao mês não é igual a 24% ao ano. Com capitalização mensal, o efetivo anual seria (1,02)^12 - 1, que dá cerca de 26,82%. A diferença é significativa e aparece em qualquer cálculo de rentabilidade real. Eu já vi investidores começarem negociações com números errados por causa dessa confusão. O resultado costuma ser negociação travada ou perda de oportunidade. Outro problema frequente é a taxa nominal com capitalização trimestral ou semestral. O efeito cumulativo é ainda maior. Se a taxa é 12% ao ano com capitalização semestral, a taxa efetiva semestral proporcional seria 6%, mas a equiavalente é (1 + 0,12/2)^2 - 1 = 12,36%. Quase meio ponto percentual a mais. Em contratos de leasing operacional, essa diferença pode alterar a contagem de parcelas e o valor residual final.
Quando a taxa nominal não serve
Existem cenários em que a taxa nominal simplesmente não é a ferramenta certa. Em operações indexadas à inflação, como leases com reajuste pelo IPCA, o interessante é trabalhar com taxa real e taxa cheia. A taxa nominal sozinha não captura o risco inflacionário. Nesse caso, o mais útil é a taxa efetiva anual projetada para o fluxo real de caixa, usando a taxa real mais a inflação esperada de forma composta. Também não faz sentido usar taxa nominal isolada para comparar produtos com periodicidades diferentes. Você pode ter uma oferta a 10% ao ano com capitalização mensal e outra a 10,5% ao ano com capitalização trimestral. A segunda parece pior no nome, mas depende da equivalência para confirmar. Converta ambas para taxa anual efetiva e só então compare. Esse passo economiza tempo de negociação e evita que você feche com a opção mais cara por aparência enganosa.

Um resumo rápido que eu usaria no dia a dia
Identifique se a taxa é nominal ou efetiva. Verifique a frequência de capitalização. Converta para taxa efetiva do período com a fórmula composta. Calcule o custo efetivo total se for um produto de crédito. Valide com a planilha do fornecedor ou com uma calculadora regulatória. Se houver carência, tarifas ou seguros embutidos, eles entram no CET e mudam o panorama. Anotar esses passos antes de qualquer decisão evita retrabalho e costuma cortar o tempo de análise de horas para minutos, dependendo da complexidade.
Galeria
-

O Que É Uma Taxa Nominal? : O que é taxa nominal e taxa real de juros ... -
TAXA NOMINAL E TAXA REAL -

Como transformar taxa nominal em efetiva | Ac nielsen market research ...

