O Que É Transferência Externa
O que é transferência externa
Você abre o app do banco, digita os dados da conta de destino e pronto, o dinheiro vai embora. Só que "transferência externa" é muito mais amplo e cheio de variáveis do que a maioria das pessoas imagina. Transferência externa é qualquer movimentação de recursos de uma conta bancária para outra conta que pertence a uma instituição financeira diferente da sua. No Brasil, isso inclui TED, DOC, transferência internacional via SWIFT, Pix para contas de outra instituição e até os boletos que funcionam como transferências programadas. O conceito existe porque, tecnicamente, o dinheiro não sai do banco onde você depositou — ele é simplesmente registrado como uma saída da sua instituição e uma entrada na instituição de destino. A diferença crucial é que, dependendo do caminho escolhido, o dinheiro pode passar por várias intermediárias antes de chegar onde deveria. Eu já perdi duas noites tentando rastrear uma transferência internacional porque o sistema do meu banco mostrava como "em trânsito" por causa de um banco correspondente em Chipre que estava em manutenção. O dinheiro nunca entrou nessa instituição de verdade, só passou pelo roteador de mensagens. Descobri isso abrindo chamado com suporte do banco receptor e cruzando o código de mensagem SWIFT. A alternativa mais simples que encontrei foi usar o serviço de transferência direta via Wise na próxima vez, que mostra o status em tempo real em cada etapa sem precisar discutar com ninguém.
Como funciona na prática
O processo começa com você preenchendo campos obrigatórios no sistema da sua instituição: tipo de transferência, valor, data de processamento, dados do beneficiário (banco, agência, conta, CPF ou CNPJ) e, em muitos casos, o motivo da operação. A sua banco valida se há saldo disponível, verifica se não há bloqueios judicial ou cadastrais, aplica taxas se houver, e então envia a ordem para a rede de compensação. No Brasil, as principais redes são o SPB (Sistema de Pagamentos Brasileiro) do Banco Central, que gerencia o Pix e o TED/DOC, e o sistema SWIFT, que é uma rede de mensagens usada para operações internacionais. Quando você faz um TED para outra instituição, por exemplo, o seu banco envia uma instrução para o sistema do Banco Central que, por sua vez, debita sua conta e credita a conta do banco de destino. O Pix opera de forma praticamente instantânea porque o Banco Central confirma a operação em segundos. Já uma transferência internacional depende do SWIFT para enviar instruções entre os bancos, e aí entra o problema dos bancos correspondentes. Um detalhe que poucas pessoas consideram: o banco de destino pode solicitar documentos complementares se o valor for alto ou se houver alguma inconsistência cadastral. No meu caso, uma transferência de cerca de 15 mil reais para uma conta na Europa disparou um alerta de compliance e ficou retida por três dias úteis até eu enviar comprovante de origem dos fundos. Isso não é regra, mas acontece com frequência em valores que ultrapassam 10 mil reais ou em operações cruzando fronteiras com jurisdições diferentes.
Duas nuances que iniciantes ignoram
1. Taxas de câmara e spreads cambiais não aparecem no valor que você vê na tela. Quando o banco te mostra "R$ 1.000 serão enviados", isso pode significar que o destinatário receberá menos. Bancos grandes costumam cobrar uma taxa fixa mais um percentual sobre o valor, e ainda aplicam um spread sobre a cotação do dólar. Eu já vi uma recomendação comum de que o remitente pague a taxa (nossa opção no SWIFT), mas o destinatário ficava com cerca de 8% a menos do que deveria. A solução era selecionar "SHA" (compartilhado) para dividir as taxas ou negociar direto com o banco receptor um código special para evitar intermediários desnecessários. 2. Agências de compensação não operam 24 horas. Mesmo o Pix sendo disponível a qualquer momento, alguns bancos têm limites internos de API ou períodos de manutenção que travam a operação. Já tive uma transferência marcada para as 23h que só foi processada no dia seguinte porque o banco de destino entrava em modo de conciliação automática após as 22h. Não adianta insistir no app; o sistema simplesmente fila a operação para o próximo ciclo de compensação.
Quando a transferência externa não é a melhor escolha
Para pagamentos recorrentes em reais dentro do Brasil, o Pix costuma ser mais barato e mais rápido do que o TED, exceto em valores muito altos onde algumas instituições ainda cobram menos percentual no TED do que no Pix. Para transferência internacional, se o objetivo for apenas mover dinheiro entre suas próprias contas no exterior, muitos bancos oferecem transferências internas entre agências do mesmo grupo com zero custo — vale checar isso antes de abrir uma via SWIFT convencional. Se o destinatário estiver em país com restrições cambiais severas (como Venezuela ou Argentina em certos momentos), a transferência externa padrão simplesmente não consegue sair; nesse caso, a alternativa costuma ser um câmbio via platforma regulada ou até uma negociação direta com um escritório de câmbio local. Comece consultando seu saldo disponível e verificando se há restrições no seu cadastro. Depois, acesse a seção de transferências do seu banco online ou app e selecione "transferência externa" ou "TED/Pix interbancário". Insira os dados completos do beneficiário — banco com código do Bacen, agência, número da conta, titular e documento. Confirme o valor e a data desejada; para TED, lembre-se de que pedidos feitos após o horário de corte do dia não entram na compensação daquele dia. Revise tudo novamente antes de confirmar, pois alterações pós-envio geralmente exigem cancelamento e reenvio. Após a confirmação, guarde o protocolo de operação e, em casos internacionais, anote também o MT103 ou ID da mensagem SWIFT para rastreamento. Se quiser uma ferramenta que reduza o tempo de configuração em operações internacionais, o próprio app do seu banco geralmente tem guias específicos para esse tipo de transferência. Para valores menores em reais, o Pix é amplamente preferível. O SWIFT é inevitável para transferências internacionais, mas evite usar quando o destinatário puder receber via rede doméstica do país dele — isso corta intermediários e taxas associadas.
Galeria
-
Bolsa Transferência Externa 2024 | PDF -
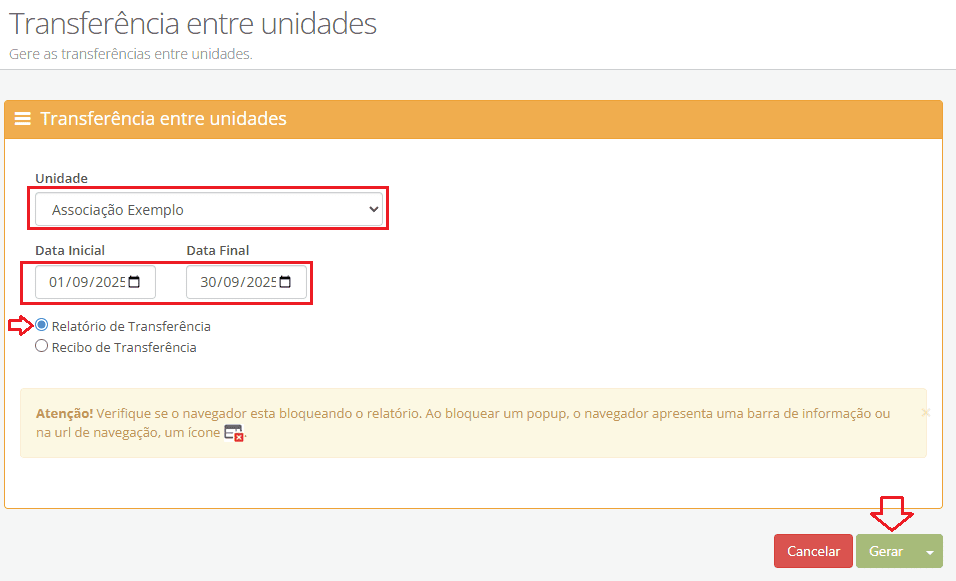
Transferência Externa | Economato -
Remanejamento Interno entre Cursos, Transferência Externa e Obtenção de ... -
Como funciona a Transferência Externa da USP e seus editais. - YouTube

