O Que Estuda Ciencia Contabeis

O que é e o que você realmente aprende
Ciência contábil não é só contar dinheiro. É um campo que estuda como as informações financeiras são produzidas, classificadas, interpretadas e usadas para tomar decisões dentro de organizações. O núcleo são os métodos de registro, a estrutura dos demonstrativos, a normatização e a teoria por trás de tudo isso. Quem entra nessa área acaba lidando com normas, tributos, auditoria, controle interno e análise de demonstrações. A parte prática é pesada.O que estuda ciência contabeis envolve contas a receber e a pagar, apuração de resultadores, tributação sobre operações, custo de produção, escrituração digital, balancetes, balanços, DREs e fluxo de caixa. Também se estuda como essas informações circulam entre empresas, auditores, fisco e investidores. A contabilidade funciona como linguagem de registro patrimonial, não apenas como obrigação legal. Você vai encontrar disciplinas como contabilidade geral, custeio, contabilidade avançada, auditoria, controle interno, finanças corporativas, tributação, legislação societária, ciência contábil pura, economia, estatística aplicada, gestão de riscos e sistemas de informação. O curso combina teoria normativa com muita aplicação prática, cálculos, lançamentos e revisão de demonstrações. A maioria dos programas exige estágio e uma monografia. No dia a dia, o trabalho contábil se divide em rotinas mensais e eventos pontuais. As rotinas são fechamentos de mês, emissão de notas, conciliação bancária, apuração de impostos, lançamento de movimentações e preparação de demonstrações. Os eventos pontuais incluem abertura e encerramento de exercício, reavaliação de ativos, reestruturações, auditorias externas e ajustes de primeira apresentação. Quem nunca viu um fechamento de dezembro com pendências de novembro não tem noção de como o calendário financeiro dita o ritmo.
Um exemplo concreto que eu vi rodar mal várias vezes: uma empresa que misturava receitas de serviços com receitas de comércio no mesmo centro de custo. O relatório parecia correto até o momento em que o imposto de renda foi calculado sobre o errado. A solução foi segmentar os centros de custo por natureza operacional e criar uma rotina de conferência entre o faturamento bruto e o valor registrado por categoria antes do fechamento mensal. Isso reduziu retrabalho em dois dias por ciclo.
Erros comuns que custam caro
O erro mais frequente é tratar contabilidade como burocracia em vez de estrutura informativa. Quando o registro não reflete a operação real, os demonstrativos viram um documento bonito com significado vazio. Outro erro comum é confiar cegamente em planilhas sem versão controlada. Alterações não documentadas geram inconsistências que só aparecem na auditoria ou no leilão de um contrato. Eu já vi uma empresa perder credibilidade porque o balanço apresentava um ativo imobilizado reavaliado sem a devida prova documental. O revisor pediu o laudo e a empresa não tinha. A terceira armadilha é ach que automatização resolve tudo. Ferramentas ajudam, mas elas replicam regras. Se a regra está errada, a ferramenta entrega o erro mais rápido. Por isso, toda automação deve ser acompanhada de um teste de entrada e saída controlado com cenários conhecidos. Eu costumo montar uma matriz de reconciliação onde cada lançamento crítico tem pelo menos duas fontes de conferência antes de ir para o demonstrativo final.

O que a profissão pede hoje
O mercado cobra competência técnica combinada com capacidade de tradução. Você precisa saber elaborar e interpretar demonstrações, entender tributação, conhecer controles internos, dominar normas atuais e usar sistemas com segurança. Além disso, exige-se comunicação clara para explicar números a gestores que não falam a mesma língua. Quem consegue transformar um conjunto de lançamentos em uma narrativa operacional relevante se destaca rápido. A área tem restrições reais. Normas mudam com frequência e o timing de adaptação varia conforme o porte da organização. Pequenas empresas sofrem mais porque têm equipes enxutas e dependem de consultorias externas para ajustes normativos. A tributação brasileira adiciona complexidade técnica constante, o que torna a conformidade cara em tempo e recurso humano. Demonstrações contábeis também não capturam valor intangível de forma confiável; marcas, capital humano e reputação ficam à margem dos números oficiais. Se você precisa de uma métrica completa de desempenho organizacional, precisa cruzar contabilidade com indicadores operacionais e de mercado. Para quem quer ir além do registro tradicional, o caminho natural é combinar contabilidade com análise de dados, gestão de riscos e controle de processo. Ferramentas de business intelligence permitem transformar dados contábeis em dashboards operacionais. Processos de governança corporativa dão robustez às informações. Auditoria de dados complementa a auditoria financeira. Nenhuma dessas alternativas substitui a base contábil, mas elas ampliam o alcance da informação e reduzem o risco de decisões baseadas em números descontextualizados.
Se o objetivo é apenas cumprir obrigações legais, a saída mais econômica é externalizar a escrituração para um escritório confiável e manter controle interno rigoroso sobre as entradas de dados. Se o objetivo é usar contabilidade como alavanca estratégica, o investimento deve ser em estrutura interna, governança e análise contínua. O custo de erro em contabilidade não é apenas financeiro; é reputacional.
Resumo prático para começar
Estude os fundamentos normativos com atenção aos demonstrativos e às normas vigentes. Pratique lançamentos reais em ambiente controlado. Construa uma rotina de conciliação e conferência antes do fechamento. Documente cada alteração em planilhas versionadas. Teste qualquer automação com cenários conhecidos e registre os resultados. Cross-checke dados tributários com operacionais sempre que possível. E mantenha a curiosidade sobre como os números refletem a operação, não o contrário.

Galeria
-

MOSTRA DE PROFISSÕES AVALIE & REALIZE: Ciências Contábeis: O que é? -

Ciências Contábeis: Tudo O Que Você Precisa Saber Sobre O Curso! – FYZQL -
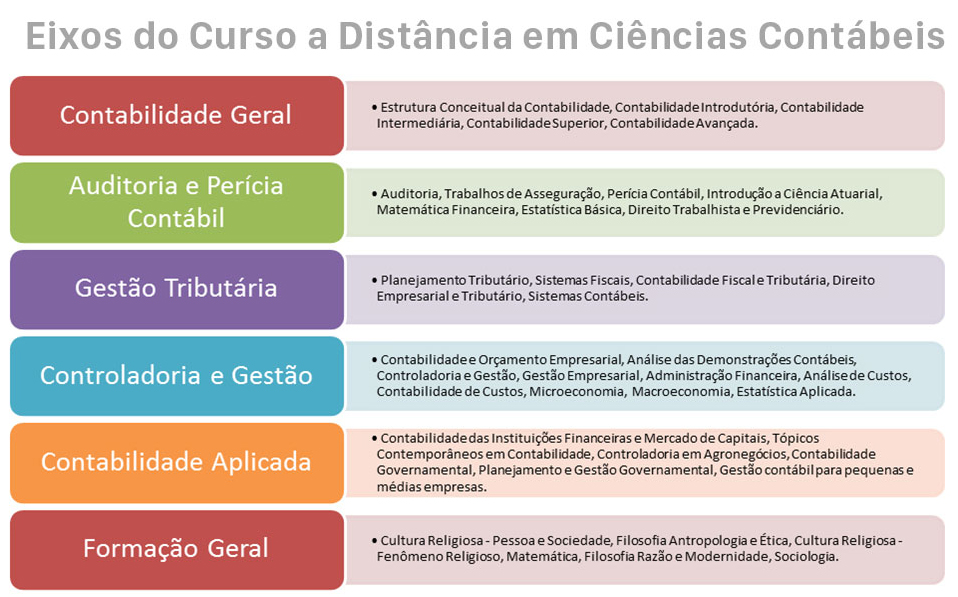
Ciências Contábeis - EAD
