O Que Estudar Para Ciencias Contabeis

O que realmente compõe a base para quem quer entrar em ciências contabeis
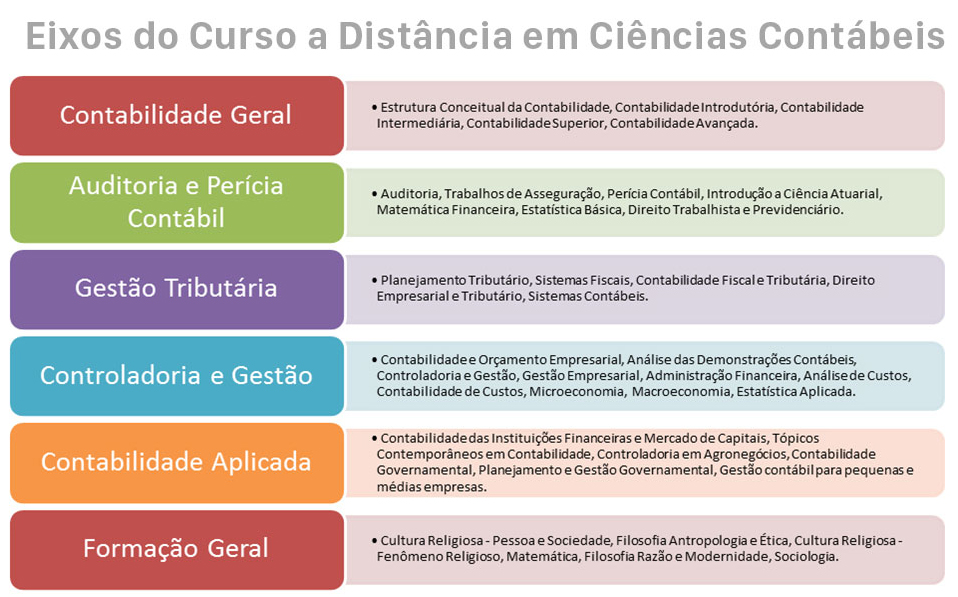
Muita gente chega na faculdade achando que contabilidade é só calcular lançamentos e fechar balancetes. A realidade é mais larga do que isso. O currículo típico esfarela em três pilares: fundamentos matemáticos e estatísticos, núcleo contábil propriamente dito e as disciplinas que conectam a empresa com o ambiente externo. Se você quer entender de fato o que estudar para ciencias contabeis, precisa mapear esses blocos antes de se matricular em qualquer disciplina avançada. Comece pelo básico que ninguém sempre destaca. Cálculo diferencial e integral aparece em vários cursos, mas o que importa mesmo para contabilidade são funções lineares, taxas de variação e juros compostos. Álgebra linear serve quando você vai manusear matrizes de dados e modelos input-output. Estatística descritiva e inferencial são o motor da auditoria e da análise de custos. Se tiver dúvida, revise regras de porcentagem, proporcionalidade e regressão simples antes de entrar em métodos qualitativos. Eu já vi colega perder dois meses porque não conseguia interpretar um intervalo de confiança básico. Resolver isso com exercícios práticos de planilha economiza muito tempo. O núcleo contábil segue uma ordem que faz sentido se você respeitar a progressão. Princípios contábeis e teoria da contabilidade vêm primeiro porque definem o vocabulário. Contabilidade geral e patrimonial entra em seguida, com ênfase em demonstrações contábeis, registro de operações e ajustes de fechamento. Depois vem contabilidade de custos, que é onde a coisa fica operacional de verdade. Auditoria, contabilidade tributária e financeiro empresarial completam o ciclo. Se pular teoria e já abrir mão de custos, você vai repetir erro todo mês na confecção de folha de produção.
A parte de conexão com o mercado inclui administração, economia, finanças corporativas e direito empresarial. Direito societário e tributário aparecem com frequência e costuma ser onde o estudante tropeça porque acha que decorou lei e pronto. Na prática, a dificuldade é saber qual norma se aplica a cada situação fática. Eu trabalhei num ajuste de provisão para litígios em que o julgamento sobre probabilidade de saída de recursos mudou depois de uma nova decisão judicial. O problema não era a teoria, era atualizar a classificação contábil dentro do prazo do fechamento mensal sem gerar retrabalho massivo na apuração do IRPJ e da CSLL. A solução que funcionou foi separar a análise jurídica da técnica contábil em linhas de tempo distintas, usando uma planilha de cross-referência entre eventos processuais e efeitos financeiros. Ganhei cerca de três horas por ciclo de fechamento. Existem Insights que começantes costumam perder. Primeiro, contabilidade não é estática. Normas mudam, interpretações mudam, e o que estava correcto num ano pode precisar de retratação no seguinte. Segundo, a ferramenta errada pode disfarçar falha conceitual. Planilhas parecem Resolver tudo, mas escondem erros de estrutura quando o volume sobe. Terceiro, muitos alunos associam contabilidade a exatidão absoluta. A realidade inclui estimativas, juízos de valor e revisões posteriores, especialmente em depreciação, impairment e provisões. Reconhecer isso desde o início evita frustração. Há limitações reais nos cursos atuais. Algumas grade ainda tratam tributário como se fosse somente decorrência de legislação, sem conectar com planejamento e risco fiscal. A parte tecnológica também costuma chegar tarde, quando o aluno já está saturado de conteúdo teórico. Quando isso acontece, o recomendável é complementar com autodidatismo focado em Excel avançado, noções de SQL e familiaridade com ERPs como SAP ou Totvs. Isso normalmente eleva a empregabilidade em cerca de seis meses, se mantido junto com o curso regular.
Se o objetivo for seguir para auditoria ou análise de dados, inclua disciplinas opcionais de controle interno, governança e programação aplicada. Não precisa dominar tudo de uma vez. Uma trilha mínima viável inclui cálculo, estatística, teoria contábil, geral, custos, tributária, auditoria e finanças, somadas a direito empresarial e administração. Qualquer coisa fora dessa sequência costuma ser complemento, não substituto. O resto depende do percurso que você escolhe depois de formado.
Galeria
-

Motivos incríveis para cursar Ciências Contábeis! – Blog – Univiçosa -
Ciências Contábeis - EAD -
Guia Completo sobre Ciências Contábeis | PDF | Contabilidade | Economias -
Faculdade de Ciências Contábeis EAD: diploma vale a pena em 2026?

