O Que Faz Um Bancario
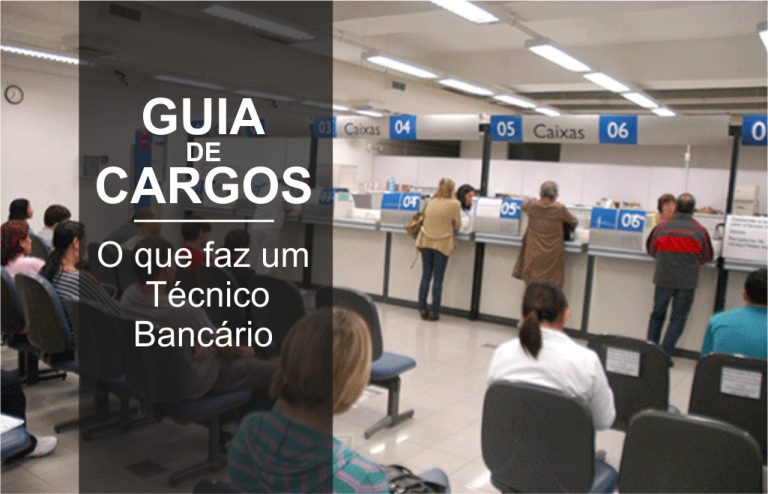
O que realmente acontece dentro de uma agência bancária
A maioria das pessoas acha que bancário é só quem fica na janela atendendo público. A realidade é bem mais ampla e muito mais chatinha. Tem o atendente de backoffice que passa o dia inteiro conciliando extratos com erro de centavos. Tem o gerente que tenta vender cartão de crédito para cliente que mal tem salário creditado. Tem o analista de crédito que aprova ou reprova empréstimos baseado em algoritmo que ninguém consegue explicar direito. E tem ainda o setor de cobranças, operações cambiais, compliance, tudo isso dentro de um mesmo ecossistema. O conhecimento sobre o que faz um bancario começa a ficar interessante quando a gente para de olhar só para a fachada. Porque por trás do caixa duas vezes mais lento e do atendimento que parece demorar uma eternidade, existe uma série de processos que funcionam mais ou menos como engrenagens sujas, mas que se movem.
A rotina real por trás do balcão
Todo bancário começa com o alinhamento matinal. Não é apenas cumprimentar o colega. É conferência de cofre, conferência de numerário, abertura de caixas no sistema. Um caixeiro que erra a entrada de numerário às 8h30 vai passar o dia inteiro corrigindo. Isso é fato. Já vi situação onde uma diferença de R$12,50 gerou mais de quatro horas de travamento porque o sistema travava o fechamento de caixa automaticamente. O atendimento ao cliente é apenas uma fração da jornada. O restante é sistema, sistema, sistema. O bancário opera entre três a cinco sistemas diferentes durante um dia normal de trabalho. O core banking, o sistema de pagamentos, o de crédito, às vezes um CRM, e ainda precisa consultar portarias e manuais internos que estão em uma intranet que trava quando tem mais de vinte pessoas acessando ao mesmo tempo. E isso não tem nada a ver com tecnologia. Tem a ver com arquitetura legado que ninguém quer mexer porque funciona, ou pelo menos funciona na maioria das vezes. Operações de débito e crédito parecem triviais. Depósito de cheque, transferência,TED, DOC, Pix. Mas cada uma delas carrega regras diferentes de compensação. Um Pix enviado às 23h59 pode não cair na conta do destinatário antes das 8h do dia seguinte, dependendo do banco de destino e da carga operacional. Um depósito de cheque em outro banco leva D+1 ou D+2 conforme a modalidade. Um bancário precisa saber isso de cabeça porque o cliente não vai esperar que ele consulte o manual. O cliente quer resposta na hora, e a resposta certa depende de variáveis que ninguém ensina na primeira semana de trabalho.
Pitfalls que ninguém te conta
Aqui vai uma coisa que raramente aparece em material de treinamento: a conciliação automática muitas vezes esconde erros que só aparecem no fechamento mensal. O sistema acredita que está tudo certo porque os valores bateram no dia, mas quando você sobe um relatório de contas a receber contra o extrato consolidado, descobre que teve lançamento duplicado numa sexta-feira de feriado prolongado. Isso acontece com frequência maior do que os gestores admitem. O outro equívoco comum é achar que compliance é só burocracia. Não é. Compliance é o departamento que te impede de fazer algo que traria problemas legais depois. Eu já vi gerente ser pressionado pela coordenação para liberar uma operação que estava com sinalização de fraude. O analista de compliance travou. O gerente ficou bravo. O cliente processou o banco três meses depois por recusa indevida. A operação marcada como fraudulenta era, de fato, uma tentativa de lavagem disfarçada de transferência comercial. Sem a análise de compliance, o banco teria sofrido uma multa que poderia custar milhões. Existe também a questão dos limites operacionais. Cada funcionário tem limites de aprovação. Um atendente simples nunca vai aprovar um empréstimo de R$50 mil. Um gerente pode aprovar até um certo valor. Acima disso, precisa de autorização de uma gerência regional. Isso não é burocracia inútil. Isso existe porque decisões de crédito ruins custam dinheiro real, e o sistema precisa de camadas de controle. O problema é que esses limites às vezes travam operações legítimas que poderiam ser resolvidas em cinco minutos se houvesse flexibilidade. E aí o cliente espera trinta minutos para uma resposta que era simples.

Como eu resolvi um problema de conciliação que o sistema não via
Numa sexta-feira à tarde, durante o fechamento, identifiquei uma divergência de R$3.847,12 no extrato de cobrança automática. O sistema não acusava erro. Tudo aparecia como conciliado. Mas quando cruzei os dados manualmente com os extratos dos clientes, percebi que três cobranças tinham sido replicadas num horário específico: entre 17h e 17h15. O lote do dia tinha entrado com duplicidade por causa de um timeout no servidor de integração com a varejo. O sistema deu baixa duas vezes no mesmo título e marcou como pago. A solução não estava nos menus padrões. Eu tive que acessar o arquivo de retorno bruto diretamente no servidor de batch, filtrar por ID de transação, localizar os duplicados e gerar um relatório manual para o setor de recolocação. Demorou cerca de cinquenta minutos. Se eu tivesse seguido o fluxo padrão de conciliação, jamais encontraria nada, porque o sistema já considerava tudo resolvido. Depois disso, criei um checklist próprio que incluía sempre uma conferência lateral dos lotes das últimas quinze minutos do dia, especialmente nas sextas-feiras. Funcionou. Desde então, identifiquei mais dois problemas desse tipo que passaram despercebidos pelo sistema automatizado.
Ferramentas e sistemas que um bancário usa no dia a dia
O core banking é a espinha dorsal. No Brasil, os principais são o TBS, o SISPAG, o Sistema BC, e soluções mais modernas como those baseadas em cloud que os bancos maiores estão implementando aos poucos. Cada um tem suas particularidades. O TBS, por exemplo, é extremamente robusto mas tem uma interface que parece ter sido projetada nos anos 90. Navegar por ele exige memória muscular, não raciocínio. Você aprende os atalhos, memoriza as sequências de telas, e o tempo de atendimento cai de oito minutos para três. O sistema de pagamentos é outro mundo. O Pix opera 24/7, sim, mas isso não significa que tudo que você inicia agora estará disponível imediatamente para o destinatário. Existe uma fila de processamento. Transações de alto valor passam por validação adicional. E há limites diários que podem ser customizados por produto e por perfil de cliente. Um PJ pode ter limite de Pix diário de R$100 mil enquanto um PF pode ter apenas R$5 mil. Isso é definido na abertura da conta e revisado conforme o histórico. Para operações de crédito, o sistema de scoring é o que mais gera frustração tanto dos clientes quanto dos funcionários. O algoritmo analisa renda, dívida, tempo de conta, frequência de movimentação, e uma série de variáveis que nem sempre são transparentes. O bancário muitas vezes não consegue justificar uma negativa de empréstimo porque o sistema simplesmente retorna "não aprovado". Isso gera atrito constante. O profissional fica no meio entre o cliente que não entende e o sistema que não explica.
O que saber sobre serviços financeiros para ter bom desempenho
Conhecer os produtos é o básico. Mas o que realmente diferencia um bancário eficiente é entender como os produtos se conectam. Um cliente que faz consignado não vai necessariamente precisar de cartão de investimento. Mas se ele tem renda declared e historial de pontos no crédito, oferecê-lo um CPF com limite razoável de cartão pré-pago pode ser o primeiro passo para uma relação mais profunda. Não é venda. É recomendação técnica. A regra prática é: todo cliente que entra na agência carrega pelo menos uma necessidade financeira não expressa. O desafio é identificar qual é antes dele pedir. Às vezes é o juros altos do cheque especial. Às vezes é a falta de reserva de emergência. Às vezes é simplesmente não saber que existe um tipo de conta que cobra menos tarifas. O bancário que consegue fazer essa ponte sem parecer vendedor ganha a confiança do cliente e reduz significativamente o churn. Outro ponto crítico é a legislação. O Código de Defesa do Consumidor se aplica integralmente às relações bancárias. A Resolução 4.698 do Banco Central regula operações de crédito. A Resolução 3.978 trata de contas corrente. A Lei 12.004/2009 instituiu o Bacenjud, que permite bloqueios judiciais de forma eletrônica. Um bancário que domina essas normas evita erros operacionais que podem resultar em reclamações no Procon ou processos na Justiça. Erro de cobrça de tarifa ilegal, por exemplo, pode gerar devolução em dobro plus danos morais. Isso não é especulação. É jurisprudência consolidada.
Limitações e cenários onde o método falha
Nenhum sistema de conciliação ou ferramenta de atendimento é perfeito. O principal ponto de falha é a dependência de dados de entrada. Se o cliente informou errado o CPF na abertura da conta, todo o resto que vem depois vai carregar esse erro. O sistema não corrige. O bancário precisa identificar na prática e solicitar a retificação manualmente. Isso consome tempo adicional e muitas vezes exige presença física do cliente, o que é irritante para todas as partes. Outro cenário problemático são os horários de pico. Feriados, final de mês, início de benefício. Nesses períodos, a capacidade operacional do banco é excedida. filas crescem, tempo de atendimento dispara, e erros aumentam porque o funcionário está correndo. Não existe solução tecnológica para isso. A única mitigação real é ter staff suficiente escalado e cross-trained para atuar em múltiplas funções quando necessário. Bancos que não fazem esse planejamento enfrentam dias operacionalmente caóticos. Há ainda a questão da formação contínua. Mudanças regulatórias acontecem com frequência no setor financeiro brasileiro. Uma nova circular do Banco Central pode alterar completamente o tratamento de uma operação que o funcionário faz há anos. Sem atualização regular, o conhecimento fica desatualizado e o risco operacional aumenta. Muitas instituições tratam isso como obrigação, não como investimento. O resultado é que os profissionais aplicam procedimentos obsoletos e cometem erros evitáveis.
O trabalho bancário é, na prática, uma mistura de precisão operacional, conhecimento técnico, e tolerância à frustração. Não há mágica. Quem entra nessa área precisa aceitar que vai passar mais tempo lidando com sistemas do que com pessoas, que vai cometer erros pequenos todos os dias, e que o sucesso está em minimizá-los antes que virem problema maior. O resto é prática, prática, prática.
Galeria
-

O que faz um BANCÁRIO? Qual a responsabilidade do AGENTE COMERCIAL ... -
O que faz um CORRESPONDENTE BANCÁRIO? - YouTube -

Entenda o que faz um Correspondente Bancário e as vantagens
