O Que O Iv Consegi Aborda

O que é o IV Consegi e como ele funciona na prática
O IV Consegi é uma instituição de análise de crédito e consultoria em informações cadastrais voltada principalmente para empresas que precisam tomar decisões sobre concessão de crédito, contratação de serviços ou avaliação de riscos. O funcionamento básico envolve a consulta a bases de dados que agregam informações de negativados, históricos financeiros, endereços e, em alguns casos, dados operacionais de empresas do setor. A plataforma oferece acesso a consultas de CPF e CNPJ, score de crédito, histórico de restrições financeiras e relatórios consolidados. A interface é funcional, nada de sofisticada. Você faz uma busca, recebe um relatório com as informações disponíveis na base. Isso pode levar de 15 segundos a 2 minutos, dependendo da quantidade de dados e da carga do servidor no momento. O que muita gente não sabe é que o IV Consegi não funciona isoladamente. Ele integra dados de múltiplas fontes, o que significa que uma consulta pode retornar informações diferentes de outras bureaus tradicionais. Já vi casos em que um cliente aparecia negativado no SPC mas limpo no Consegi, simplesmente porque o cadastro da dívida ainda não tinha sido sincronizado entre os sistemas. Isso não é erro — é apenas a realidade de como os dados circulam entre as instituições.
Como usar o IV Consegi no dia a dia
Comece definindo claramente o que você precisa saber antes de fazer a consulta. Consultar sem propósito é jogar dinheiro fora. Se o objetivo é analisar um tomador de crédito, foque nos campos de restrição ativa, score e comportamento de pagamento nos últimos 12 meses. Se for para verificar a saúde de uma empresa, olhe o CNPJ, o faturamento estimado e eventuais processos judiciais relacionados. A ferramenta tem um plano gratuito com consultas limitadas e versões pagas que oferecem volume maior e relatórios mais detalhados. A versão básica já resolve para uso pontual. Para operações recorrentes, o custo por consulta nas versões pagas costuma ficar entre R$ 2 e R$ 8, dependendo do pacote contratado. Um problema real que enfrentei recentemente: ao consultar um CNPJ de uma pequena distribuidora, o sistema retornou uma restrição ativa que, na prática, já havia sido quitada há três meses. O cadastro do Consegi estava desatualizado em relação aos órgãos oficiais. A solução foi cruzar manualmente com a consulta direta ao Serasa e ao Cadastro Ativo da Receita Federal. Levou uns 10 minutos extras, mas evitou que eu negasse um crédito que deveria ter sido aprovado. Isso acontece com frequência. Nunca confie cegamente em uma única fonte.
Limitações e pontos de atenção
O IV Consegi não substitui uma análise completa de crédito. Ele é uma ferramenta auxiliar, não uma verdade absoluta. Os dados têm delays de sincronização que variam de algumas horas a semanas, especialmente para negativaciones recentes ou quitações ainda não processadas pelos bancos. Se você está numa situação de alta pressão e precisa de uma decisão em tempo real, lembre-se disso. Outro ponto: a cobertura de dados para PF (pessoa física) é boa, mas para PJ (pessoa jurídica) os relatórios são mais enxutos. Não espere encontrar extratos bancários ou análise de fluxo de caixa integrada. Algumas empresas pagam a mais por módulos adicionais, mas o custo-benefício nem sempre compensa — um relatório de crédito tradicional + uma consulta à Receita Federal costuma entregar o mesmo nível de informação por menos dinheiro.

Alternativas quando o Consegi não basta
Para análises mais robustas, combine o IV Consegi com pelo menos mais uma bureau. Serasa Experian e SPC Brasil são as principais opções no Brasil. Se o foco for PME, o Boa Vista também tem cobertura interessante. O ideal é usar pelo menos duas fontes e notar onde elas convergem — é aí que a informação ganha confiabilidade. Não existe uma solução perfeita aqui. Dados de crédito são inherentemente atrasados e fragmentados no Brasil. O que diferencia quem faz boa análise é saber cruzar as informações, entender as limitações de cada fonte e não tomar decisões baseadas em um único indicador. O IV Consegi entra nesse pipeline como mais um ponto de dados, útil mas não definitivo.
Galeria
-
IV Fórum Municipal de Controle Interno de Fortaleza aborda prestação de ... -
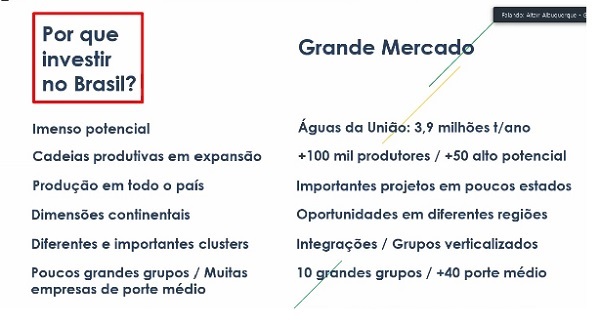
IV Encontro Noruega-Brasil aborda potencial brasileiro e tecnologias ... -
IV CITC: Painel aborda equilíbrio fiscal, repartição de receitas e ... -
IV Congreso de Filosofía aborda el poder como herramienta social ...
