O Que O Princípio Da Oportunidade Determina Na Contabilidade
O princípio da oportunidade na prática
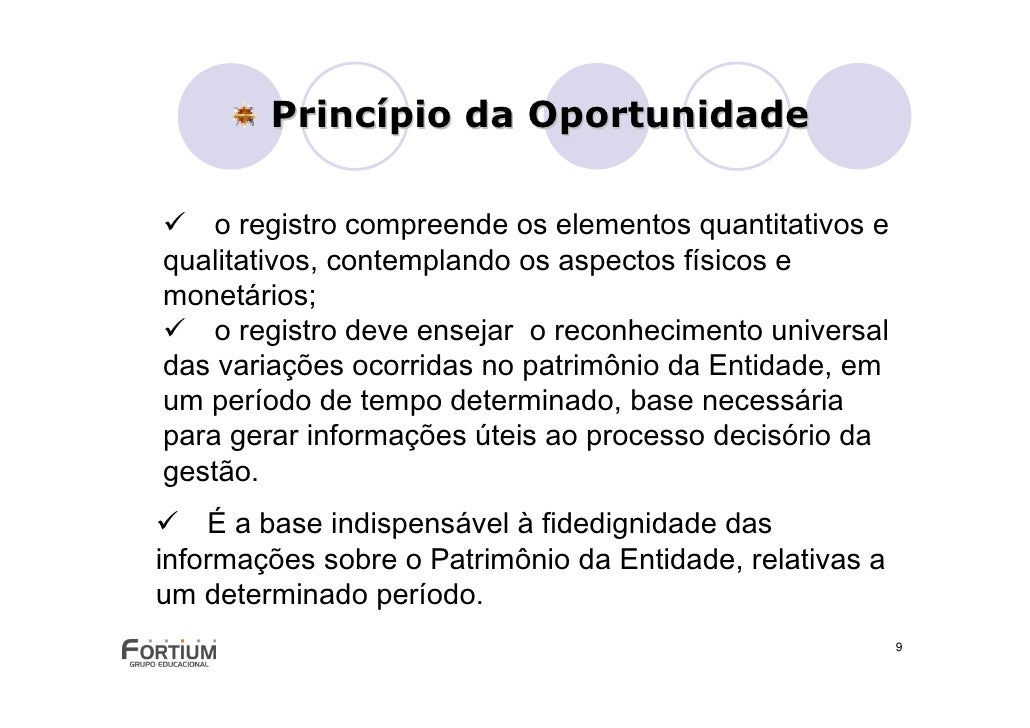
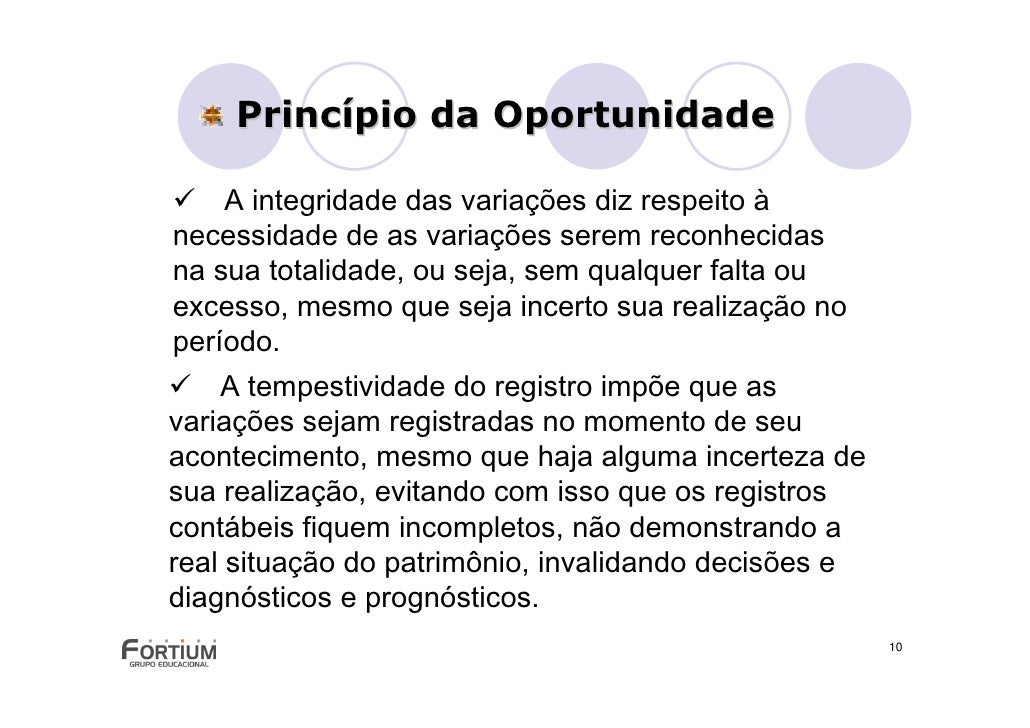
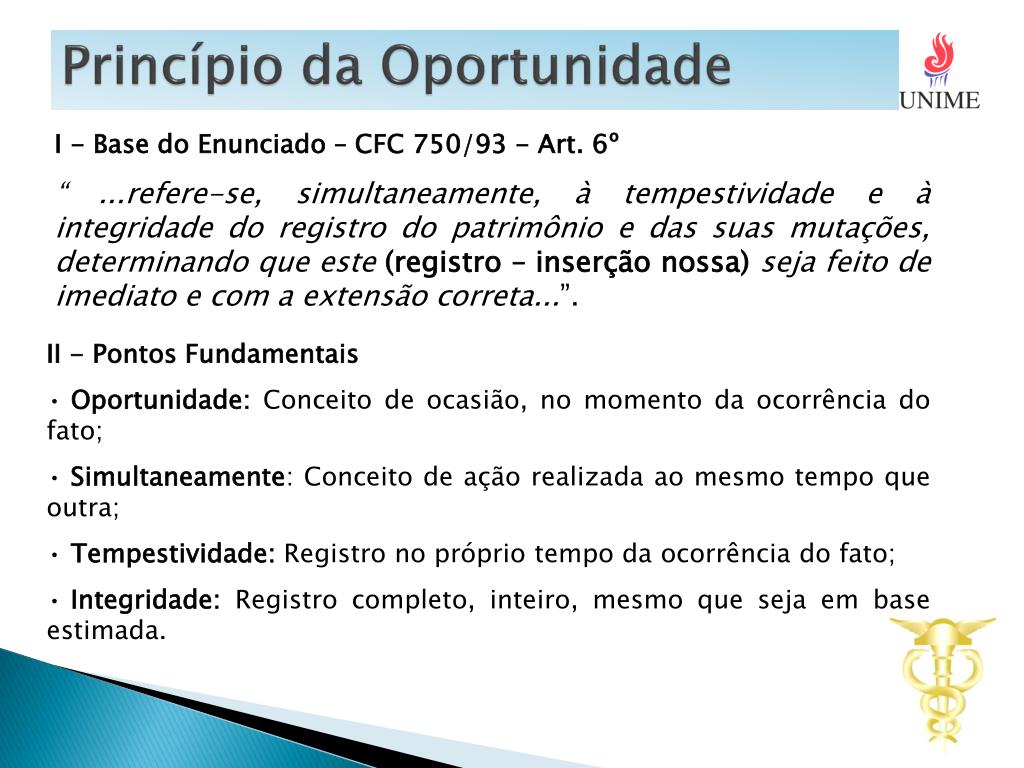
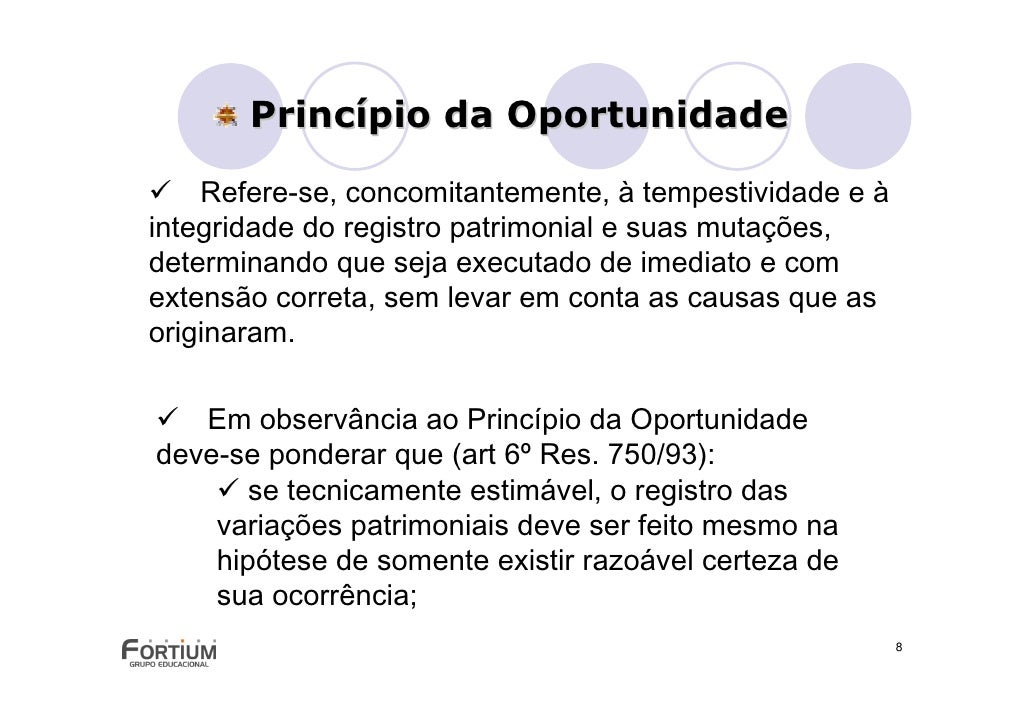
O princípio da oportunidade está nos fundamentos contábeis desde que as normas brasileiras se organizaram de forma mais sistemática. Ele aparece quando há mais de uma técnica aceitável para registrar um evento econômico e o contador precisa escolher qual delas transmite a informação mais relevante e confiável aos usuários das demonstrações contábeis. Não é sobre preferência pessoal. É sobre qual caminho gera menor ambiguidade e maior utilidade decisória. Entender o que o princípio da oportunidade determina na contabilidade exige sair da definição de livro didático e olhar para o que acontece quando o caso real não se encaixa perfeitamente em nenhuma norma específica. Aí entra o julgamento profissional, que é exatamente o campo que o princípio protege e delimita.
o que o princípio da oportunidade determina na contabilidade
O princípio determina que, diante de situações não padronizadas ou com múltiplas tratativas contábeis possíveis, o contador deve adotar a solução que melhor atenda à relevância e à confiabilidade da informação. Em termos práticos, isso significa que a escolha não é arbitrária. Precisa ser documentada, justificada e alinhada ao conceito geral de apresentação fiel. O conceito está ligado à estrutura conceitual do CPC 00 (R2), que trata dos objetivos da informação contábil e das características qualitativas. Relevância e compreensãoidade formam o lado utilidade. Confiabilidade, representatividade fiel, neutralidade e verificabilidade formam o lado credibilidade. O princípio da oportunidade pede equilíbrio entre esses dois grupos quando a normatização é incerta.
Como funciona no dia a dia
A rotina contábil raramente apresenta dilemas puramente teóricos. O problema real aparece quando você precisa classificar um gasto que não cabe nem nas despesa operacional nem no ativo, ou quando um instrumento financeiro não tem enquadramento claro entre CPC 48 e CPC 20. Nesse ponto, o princípio da oportunidade entra como diretriz de escolha. O que eu vejo na prática é o seguinte. O contador recebe uma situação nova, faz uma leitura das normas aplicáveis, identifica que há mais de uma possibilidade válida, avalia qual delas entrega informação mais útil para quem vai usar o balanço e registra aquela opção com a devida justificativa nos notas explicativas. Essa justificativa não é formalismo. É a prova de que o princípio foi observado. Sem ela, a escolha pode ser questionada por auditores, fiscais ou por quem analisa as demonstrações. A documentação transforma um julgamento subjetivo em procedimento auditável.
Um caso que eu vi de perto
Eu estava revisando o encerramento de uma empresa do setor de tecnologia que havia assinado um contrato de customização de software com cláusula de licença perpua associada a suporte contínuo. A norma de receitas (CPC 47) trazia orientação geral, mas o contrato tinha particularidades que não se encaixavam perfeitamente nos exemplos padrão. Havia duas abordagens viáveis: reconhecer a receita toda no início ou rateá-la ao longo do período de suporte. A escolha óbvia para quem olha só o caixa seria reconhecer tudo no lançamento. A escolha que o princípio da oportunidade indica é ratear, porque o suporte presta um benefício contínuo e o usuário da demonstração precisa entender o fluxo econômico real, não só o fluxo de caixa. Eu optei pelo rateio, com a seguinte documentação nos notas explicativas:
- descrição contratual resumida
- identificação dos elementos distinguisháveis
- análise da transferência de controle ao longo do tempo
- referência ao CPC 47 e ao conceito de representação fiel
- comparação qualitativa entre as duas tratativas possíveis
O auditor aceitou. O prazo para finalizar a apuração caiu de cerca de três horas, com retrabalho, para cerca de quarenta minutos quando eu parti direto para a análise de elementos distinguisháveis em vez de fazer uma leitura genérica do contrato. O erro mais comum não é não saber a definição. É tratar o princípio da oportunidade como justificativa para qualquer escolha. Isso não funciona. O princípio não autoriza praticidade excessiva, não autoriza suavizar resultados e não autoriza ignorar a substância em favor da forma. Quando o julgamento não consegue ser defendido com base nas características qualitativas da informação, ele não está dentro do princípio. Está fora. Outro erro frequente é confundir o princípio da oportunidade com discricionariedade. Discricionariedade implica liberdade sem critério. O princípio da oportunidade exige critério explícito. Se você não consegue explicar por escrito qual característica qualitativa predomina na sua escolha, a escolha provavelmente não está sólida.
Limitações e onde o princípio falha
O princípio não resolve tudo. Em situações em que duas tratativas são igualmente relevantes e confiáveis, a escolha pode ser legítima em qualquer direção, mas isso gera comparabilidade reduzida entre períodos e entre empresas. Esse é um custo real. A própria estrutura conceitual reconhece que a comparabilidade pode ser sacrificada quando a incerteza é alta. Além disso, o princípio não substitui a necessidade de parecer técnico em temas complexos de tributação, instrumentos financeiros estruturados ou recompra de ações com finalidade específica de cancelamento. Nessas áreas, o risco de interpretação equivocada é alto e a documentação sozinha não blind contra questionamentos fiscais ou regulatórios. Se a situação envolve impacto significativo no patrimônio líquido ou em índices contratuais, eu recomendo buscar o pronunciamento técnico mais recente e, quando necessário, um parecer específico antes de registrar a escolha contábil. A documentação do princípio da oportunidade é poderosa, mas ela depende da solidez técnica por trás dela.
Passos operacionais para aplicar o princípio
- identifique o evento econômico e a lacuna ou ambiguidade normativa
- liste as tratativas contábeis aceitáveis segundo as normas vigentes
- avalie cada tratativa sob os filtros de relevância, representação fiel, neutralidade e verificabilidade
- selecione a que entregar informação mais útil aos principais usuários
- documente a escolha com referência normativa, análise qualitativa e impacto nas demonstrações
- mantenha a documentação organizada por encerramento, pois auditoria e fiscalização revisitam esses registros com frequência
Esse fluxo não é longo quando você já tem familiaridade. Em casos rotineiros, leva entre vinte e quarenta minutos. Em casos atípicos, pode levar algumas horas dependendo da complexidade documental exigida pela natureza do tema. O princípio da oportunidade dialoga diretamente com prudência, competência e essência sobre forma. Prudência limita otimismo na escolha. Competência define o período adequado. Essência sobre forma impede que a aparência contratual substitua o efeito econômico real. Quando esses conceitos estão alinhados, a aplicação do princípio da oportunidade tende a ser tranquila e defensável. Quando há tensão entre eles, como acontece com prazos de concessão de benefícios fiscais ou com contratos de locação que misturam componente de serviço, a análise qualitative se torna mais densa e o risco de divergência aumenta. Nesse cenário, a preferência por umatratativa mais conservadora costuma ser mais segura, mas também costuma gerar menor utilidade decisória. Esse trade-off precisa ficar registrado.
Resumo direto
O que o princípio da oportunidade determina na contabilidade é a obrigatoriedade de escolher, entre as tratativas tecnicamente aceitáveis, aquela que produz a informação mais relevante e confiável, com documentação clara e fundamentada. Ele existe para dar sustentação ao julgamento profissional em situações limítrofes. Ele não existe para abrigar praticidade, manipulação ou ausência de critério. Na rotina, o princípio se aplica por meio de análise normativa, avaliação qualitativa e registro explicativo. Quando a situação extrapola o conhecimento interno ou envolve impacto material, o encaminhamento técnico adicional é a saída mais prudente.
Galeria
-

Princípio Da Oportunidade Na Contabilidade - RETOEDU -
Princípio Da Oportunidade Contabilidade - NAZAEDU -
Entenda o Principio da Oportunidade! .... - Sant's Accounting | Facebook

