O Que São Despesas No Contexto Da Contabilidade De Custos

O que todo mundo confunde na hora de classificar gastos
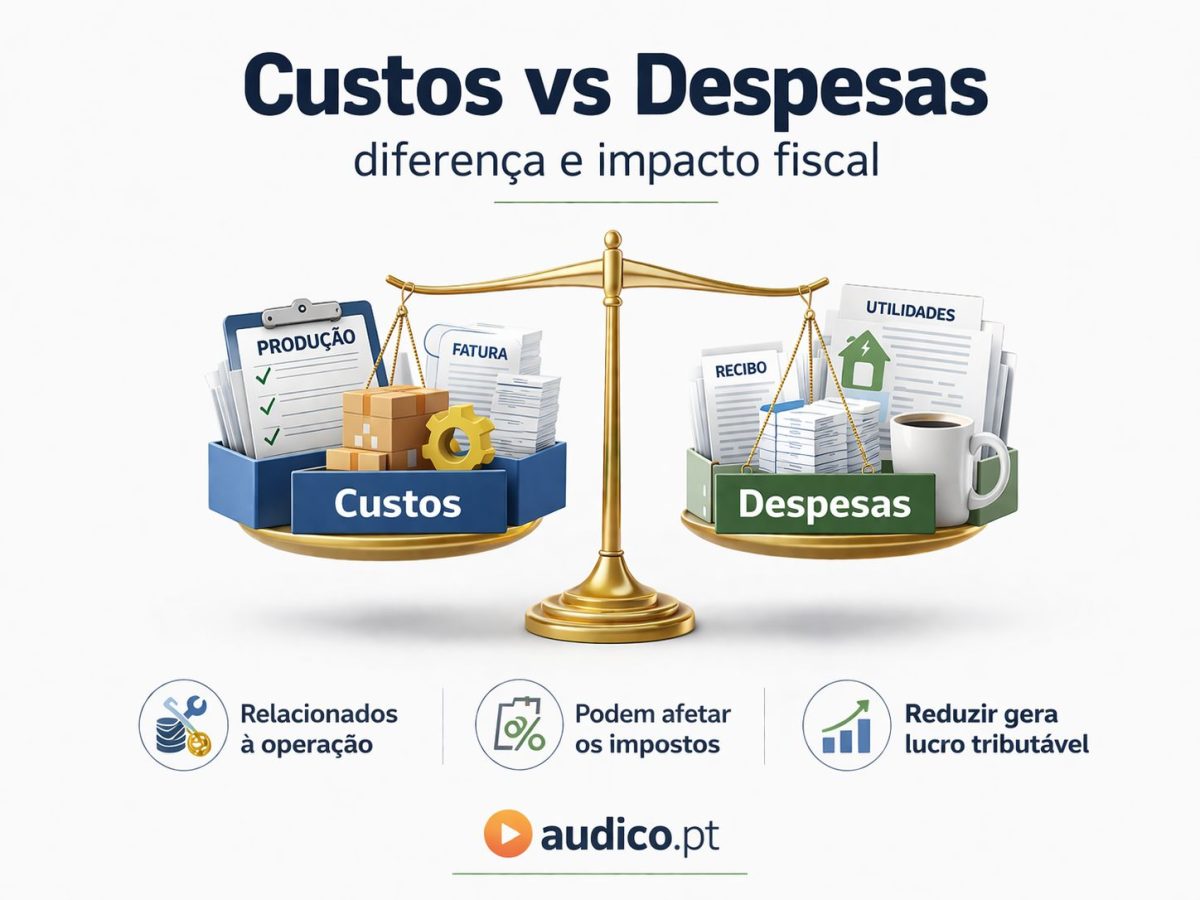
Quando você entra numa empresa nova e o gestor de custos te mostra a planilha de despesas, a primeira coisa que todo mundo erra é chamar tudo de "custo". Despesa não é custo. Custeio não é despesa. O cara que juntar essas duas coisas na mesma conta vai ter prejuízo nos relatórios sem saber o porquê. A contabilidade de custos trabalha com um conceito muito específico: só entra como custo aquilo que se perde ou se transforma diretamente no produto ou serviço que você vende. Tudo que sobra é despesa. A diferença entre as duas coisas é mais prática do que teórica, e a maioria dos erros que eu vejo acontece porque as pessoas tratam conta de luz, telefone e aluguel do mesmo jeito que tratam matéria-prima.
o que são despesas no contexto da contabilidade de custos
Despesas, nesse contexto, são os gastos operacionais que não têm vínculo direto de causalidade com a unidade produzida. Elas existem para a empresa funcionar como um todo, não para fabricar um produto específico. São consumidas no período, não incorporadas ao estoque. Isso significa que despesa de administração, despesa comercial e despesa financeira aparecem no resultado do período como redução do lucro, mas não entram na formação do custo unitário do produto. Quando alguém pede uma margem de contribuição ou uma precificação baseada em custo completo, a primeira coisa que precisa ser feita é separar o que é custo do que é despesa. Misturar esses dois vicia toda a análise.
Como a coisa funciona na prática
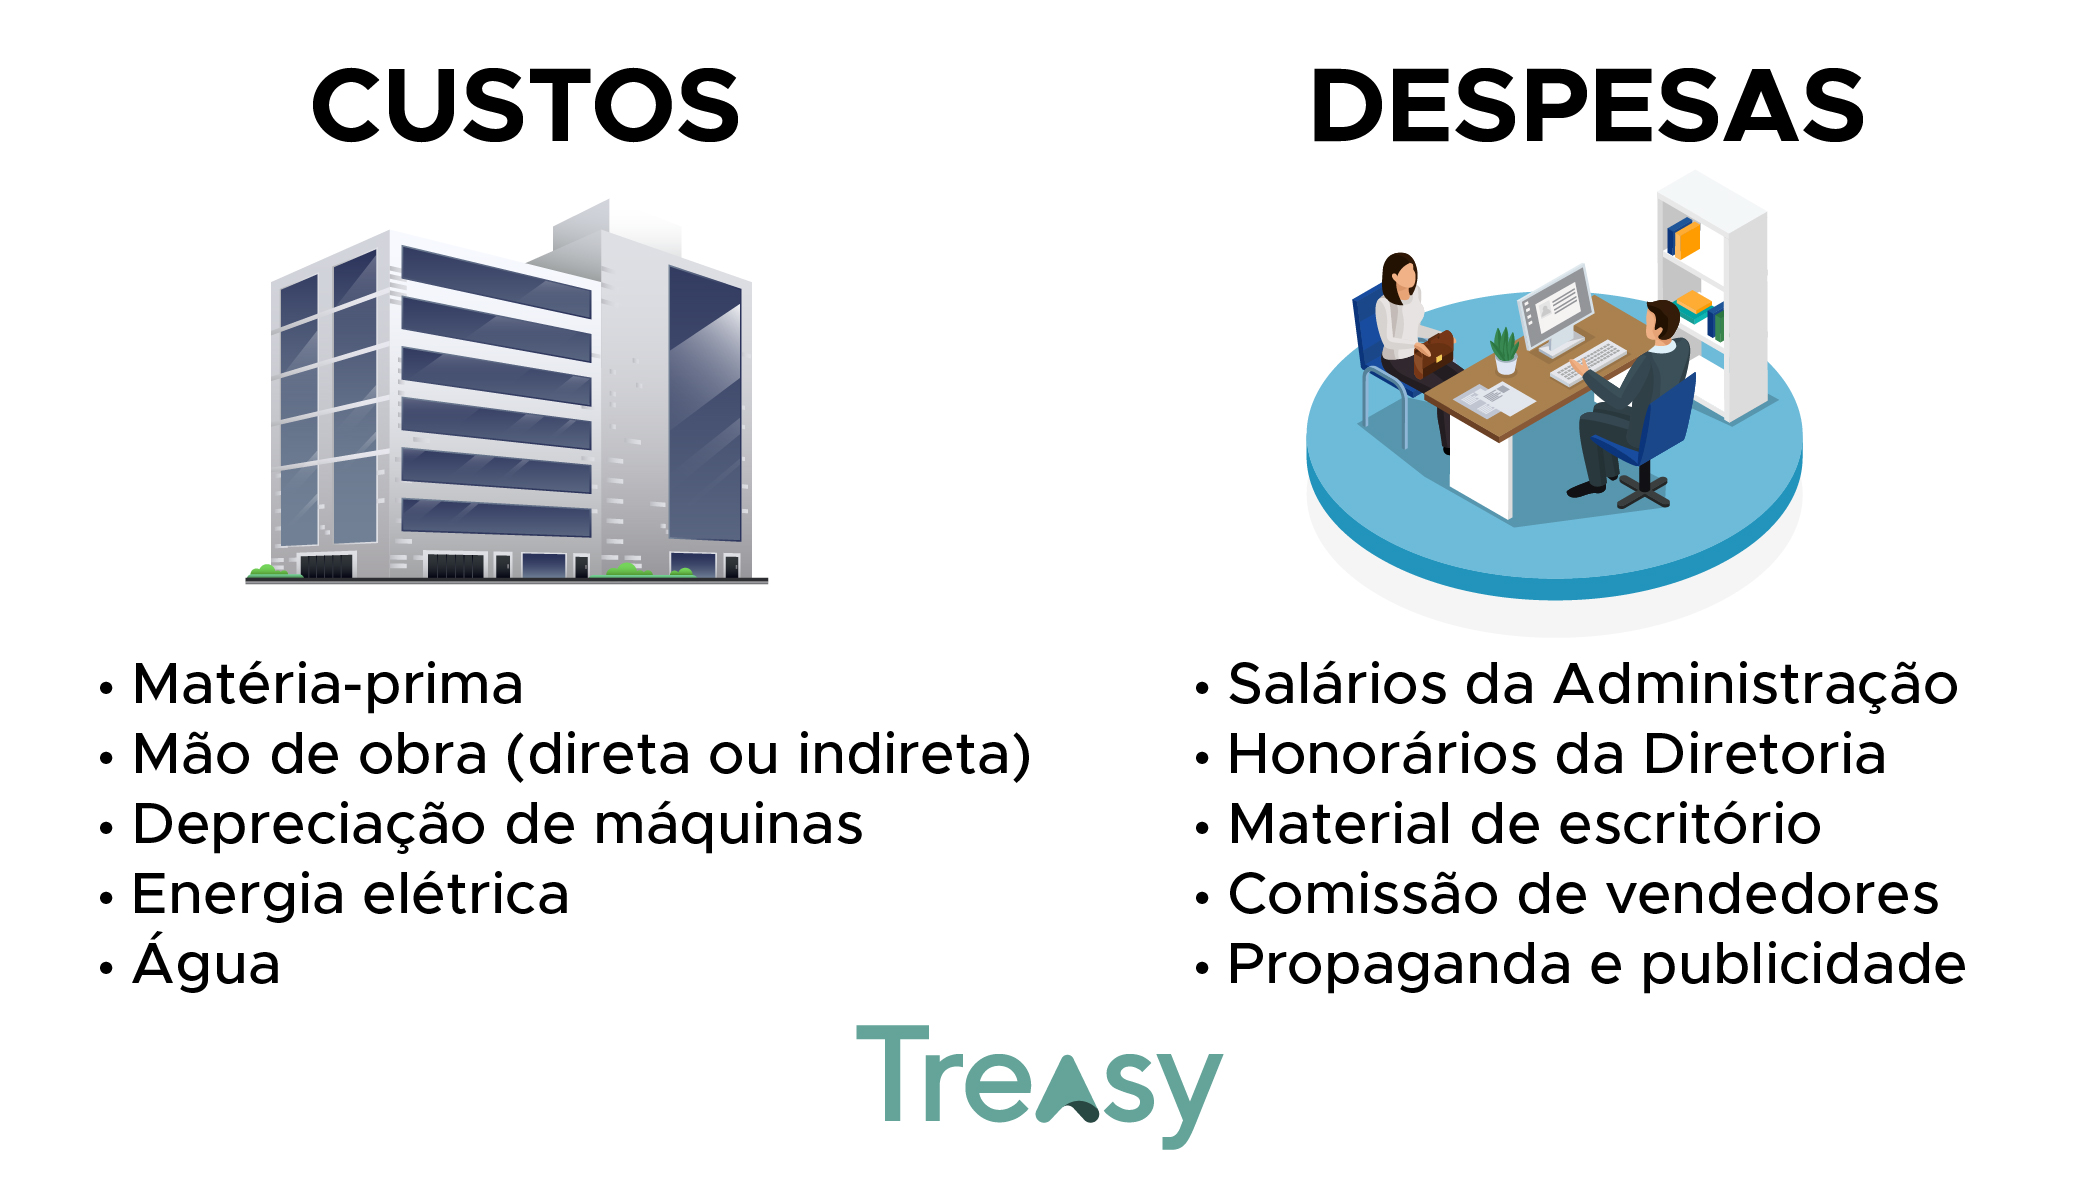
Vou explicar pela lógica inversa, que é mais fácil de fixedar. Custos são classificados em diretos e indiretos. Custo direto você identifica facilmente: matéria-prima, mão de obra direta da produção. Custo indireto é aquilo que precisa ser rateado, como energia elétrica da fábrica ou manutenção dos equipamentos de produção. Despesa, por sua vez, segue outra lógica. Ela não tem como centro de custo uma linha de produção. Ela tem como centro um departamento administrativo, um canal de vendas, ou simplesmente a manutenção da estrutura da empresa. A despesa administrativa de uma contabilidade de custos se refere aos gastos com o escritório central, salários de funcionários que não tocam no produto, sistemas de gestão, honorários contábeis, entre outros. O momento em que isso se torna crucial é na apuração do resultado. Um custo vai para o estoque primeiro e só sai como custo dos produtos vendidos quando o produto é efetivamente vendido. Uma despesa vai direto para o resultado do mês. Essa diferença temporal é o que faz toda a diferença na análise de lucratividade e no controle de fluxos de caixa.

O problema que ninguém conta sobre rateios
Custo indireto precisa ser rateado. Despesa não. Se você está rateando alguma coisa que na verdade é despesa, seu custo unitário está errado. Isso acontece o tempo todo em pequenas e médias empresas porque alguém decide que o aluguel do prédio inteiro deve ser alocado proporcionalmente ao square meter ocupado por cada departamento, inclusive o administrativo. No meu caso, fiquei três meses investigando por que uma linha de produtos estava dando margem negativa quando a concorrência vendia o mesmo item com margem confortável. A conta ficou parada na planilha de custeio. Achei problema no consumo de matéria-prima, na eficiência da mão de obra, até na forma como eu estava alocando o custo de energia. Nada. O problema era que o aluguel da sede administrativa estava sendo rateado como custo de produção, inflacionando o custo unitário em cerca de 12%. A solução foi simples, mas não era óbvio: segreguei o centro de custo administrativo do centro de custo fabril. O aluguel da fábrica entrou como custo indireto de produção. O aluguel da sede virou despesa administrativa pura e directa. Do dia pro noite, a margem daquela linha de produto ficou positiva nos números, e eu consegui ajustar o preço de venda sem inventar justificativa pra aumento artificial.
Como identificar na vida real
A pergunta que você faz pra qualquer gasto é: esse valor varia diretamente com a quantidade de unidades que eu produzo? Se a resposta for não, você muito provavelmente está olhando pra uma despesa. Claro que há exceções, mas essa é a regra geral que funciona na maior parte das vezes. Outro ponto importante: despesa comercial. Quando você paga comissão de vendedor, frete de entrega, embalagem de venda, propaganda, esses são gastos que estão associados à comercialização, não à produção. Eles entram no cálculo do custo de aquisição ou do custo de venda, mas não compõem o custo de produção do produto em si. E essa distinção importa porque afeta diretamente a forma como você avalia a eficiência operacional de cada área da empresa. Despesa financeira também é um capítulo à parte. Juros, corretagem de operações de crédito, taxas bancárias. Esses valores aparecem no resultado, mas nunca devem ser incorporados ao custo do produto. Colocar custo financeiro no preço de venda é um erro clássica que transforma análise de precificação num jogo de adivinhação, porque o custo financeiro varia de mês pra mês dependendo de como está o endividamento da empresa, não do volume produzido.
Quando essa separação não funciona bem
O custeio por absorção tradicional, que é o modelo mais usado no Brasil, força alguns gastos a entrar como custo de produção mesmo quando a relação causal é tênue. Depreciação de veículos que são usados tanto na produção quanto nas visitas comerciais, por exemplo, vira um problema de rateio que ninguém resolve direito. Numa situação assim, o que eu costumo recomendar é um custeio diferenciado por activity-based costing, onde você mapeia os centros de custo reais e aloca cada despesa ao responsável efetivo. Claro que isso demanda mais trabalho inicial de coleta de dados e manutenção, mas compensa a partir de certo porte ou complexidade operacional. Para empresas que produzem menos de cinquenta SKUs e têm estrutura enxuta, o custeio tradicional ainda entrega resultado bom o suficiente. Para qualquer coisa acima disso, o rateio cego de despesas vira custo de produção distorcido.

O que fazer com as despesas depois de separadas
Uma vez que você consegue separar custo de despesa, o próximo passo lógico é analisar a comportamento das despesas. Elas são fixas, variáveis ou semifixedas. Despesa fixa é aquela que não muda com o volume de produção ou vendas no curto prazo. Aluguel, salário de pessoal administrativo, seguros. Despesa variável muda proporcionalmente ao volume de atividade. Comissão de vendas, taxas processamento de pagamento. A classificação comportamental das despesas é útil principalmente para duas coisas: cálculo da margem de contribuição e análise break-even. Quando você subtrai todas as despesas variáveis do faturamento, você chega na margem de contribuição, que é o valor disponível pra cobrir as despesas fixas e gerar lucro. Esse cálculo só faz sentido se as despesas fixas e variáveis forem tratadas separadamente dos custos de produção. Outro ponto prático: o controle orçamentário de despesas. Custo é controlado por centro de custo de produção. Despesa é controlada por centro de custo administrativo ou por programa de trabalho. Manter esses dois controles separados facilita a identificação de desvios. Quando você junta tudo numa única planilha de controle, o desvio de uma despesa administrativa pode mascarar um problema real de custo de produção, ou vice-versa.
Resumo sem enrolação
Despesas no contexto da contabilidade de custos são os gastos operacionais que não se ligam diretamente à fabricação do produto. Elas não entram no custo unitário, não ficam no estoque, e vão direto pro resultado do período. Separar custo de despesa é a base de qualquer análise de precificação, margem e lucratividade que faça sentido. Se você não consegue fazer essa separação, qualquer número que saia da sua planilha de custeio é suspeitas, e você gasta tempo demais tentando justificar resultados que não batem com a realidade. A regra prática é a seguinte: sempre que surgir dúvida sobre se algo é custo ou despesa, pergunte se esse gasto seria diferente se você parasse de produzir uma unidade específica. Se a resposta for não, é despesa. Se a resposta for sim, é custo. Essa simples verificação já elimina a maior parte dos erros que eu vejo acontecendo no dia a dia.
Galeria
-

O que é Contabilidade de Custos? -
Custos vs Despesas - Audico Contabilidade e Gestao Empresarial ... -
Exemplos De Custos E Despesas - NAZAEDU
