O Que São Industrias De Base

Indústrias de base: o que realmente são e por que todo mundo confunde com coisa pior
Vou direto. Quando alguém pergunta o que são indústrias de base, a resposta curta é: são as empresas que transformam matéria-prima bruta em insumos que outra indústria vai usar. Não fabricam o produto final que você leva pra casa. Fabricam o que o produto final é feito de. Isso inclui setores como siderurgia, química básica, cimento, celulose, mineração e metais não-ferrosos. Aços, resinas, fertilizantes, alumínio, cimento Portland. Tudo isso é produto de base. O que vem depois — montadoras, Construmaterial, embalagens, eletrodomésticos — compra desses produtos e transforma. O conceito existe porque a economia se organiza em camadas. Tem a extração (minério de ferro, petróleo, bauxita), tem a transformação primária (coke, aço, cimento), tem a transformação secundária (chapas, tubos, componentes) e finalmente o bem de consumo. Indústrias de base ocupam as duas primeiras camadas. São pesadas, intensivas em capital e energia, e geralmente estão posicionadas perto da fonte de matéria-prima ou de energia barata porque o frete de produto perecível ou massivo encarece rapidamente.
O que são indústrias de base de verdade: um pouco de detalhe
Os principais ramos são os seguintes: Siderurgia e metalurgia. Ferro-gusa, aços planos e longos, ferroligas, alumínio primário, cobre eletrolítico. Aqui a diferença entre commodity e produto específico importa muito. Uma chapa a frio de grau automobilístico não é a mesma coisa que vergalhão CA-50, mesmo sendo ambos "aço". A classificação como indústria de base se mantém, mas a complexidade e a margem são diferentes. Petroquímica básica. Etano, nafta, propane, metano, etileno, propileno, benzeno, PTA. São os blocos construtores. O que faz delas indústria de base é o volume e a função: elas alimentam toda a cadeia de polímeros, solventes, aditivos, fibras e tintas. A cadeia petroquímica é um dos exemplos mais claros de economia de escala no Brasil.
Cimento e materiais para construção. Clinker, cimento Portland, agregados, cal. O cimento é um produto de commodity com logística complicada porque o custo de transporte pode superar 30% do preço final dependendo da distância. Isso define regionalidade de mercado. Celulose e papel. Celulose kraft e TMP, papel máquina, papelão Ondulado. A celulose é exportada em volumes enormes, mas o papel e o papelão têm mercado doméstico forte porque o frete também pesa. Mineração. Minério de ferro, níquel, cobre, bauxita, fosfato, gesso. A distinção entre minério concentrado e metal refino é relevante: um é produto de base, o outro já é indústria de transformação avançada.
Fertilizantes. NPK, ureia, superfosfato. Dependência de insumos importados e logística específica. Isso é importante porque afeta preço e disponibilidade. Tenho uma lembrança específica de um projeto de classificação setorial num relatório de viabilidade industrial. O cliente queria encaixar uma unidade de copolímero estireno-acrilonitrila na categoria de "química básica". Tecnicamente, o SAN é um polímero derivado de blocos petroquímicos básicos, mas o processo de polimerização em emulsão e o controle de qualidade exigido para aplicação eletrônica tornam aquela operação mais próxima de química especializada. A diferença prática aparece na alíquota de IPI, na regulamentação ambiental e na base de cálculo de impostos. Confundir os dois gera erro de precificação e de enquadramento regulatório. A solução foi mapear o NCM correto, cruzar com a NBS e revisar a ficha de risco ambiental antes de fechar a estrutura societária.
Como essas indústrias funcionam na prática
A lógica operacional é diferente do resto da indústria. O ciclo de vida do investimento é longo. A curva de aprendizado é empinada. A margem é apertada e volátil porque o preço é determinado em mercados globais de commodities. O ponto mais importante é o conceito de capacity factor. Uma usina siderúrgica que roda a 70% da capacidade nominal perde competitividade de forma exponencial, não linear. Os custos fixos por tonelada sobem, a eficiência térmica cai em alguns processos e a manutenção programada tende a ser adiada quando a operação precisa recuperar caixa rápido. Isso gera um ciclo vicioso. O mercado vê isso e desvaloriza o ativo. A disponibilidade de energia é fator determinante. Eletroimetallurgia, por exemplo, consome quantias que competem com cidades de porte médio. No Brasil, o custo de energia define onde vale a pena instalar certas unidades. A região Sudeste tem energia térmica e hidrelétrica consolidada, mas o Nordeste atrai projetos de alumínio porque o custo de energia em leilões específicos ficou competitivo. Não é uma regra absoluta, é uma equação que muda conforme o preço do gás e a tarifa distributiva.
Logística de input e output define a localização. Minério de ferro vai para o porto ou para a usina de beneficiamento. Carvão metaúrgico importado entra nos portos e segue para os altos-fornos. Produto acabado, chapas e vergalhão, sai em trem ou navio. Cada elos da corrente tem custo de operação e risco de interrupção. Um greve portuária, um desastre ambiental, uma seca que baixa o nível de hidrovias — tudo isso impacta o supply chain dessas indústrias de forma assimétrica.

Vantagens, limitações e o que iniciantes costumam ignorar
O setor tem vantagens reais. Escala, barreiras de entrada altas, contratos de longo prazo com clientes estratégicos, proteção cambial em moeda forte quando há exportação. Também tem desvantagens claras. Ciclicidade brutal, necessidade de reinvestimento constante, regulamentação ambiental rigorosa, dependência de crédito de longo prazo em moeda local ou internacional, e exposição a riscos geopolíticos em insumos estratégicos. Uma armadilha comum é achar que "indústria de base = estabilidade". Não é. A estabilidade relativa vem de contratos de fornecimento de longo prazo, não do setor em si. Quem entra achando que o ciclo vai ser ameno perde dinheiro rápido. O ciclo do minério de ferro, por exemplo, tem fases de excesso de oferta que duram anos. Preços podem cair 60% e demorar para recuperar patamares anteriores. Isso acontece de década em década. Outro ponto que muita gente subestima é a questão da pegada de carbono e os mecanismos de ajuste de fronteira. A União Europeia implementou o CBAM e isso vai impactar exportadores de aço, cimento e alumínio. Empresas brasileiras que não rastreiam emissões embutidas vão perder competitividade em prazos de alguns anos. Não é teoria, é rodando em fase de transição. Monitorar carbono desde o projeto é custo inevitável, não diferencial.
Se o objetivo é investir ou estruturar uma operação nesse segmento, a alternativa mais sensata para quem não tem expertise interna é começar com joint ventures ou aquisições parciais, usar consultoria especializada em compliance ambiental e tributário, e estruturar hedge de commodities desde o início. Fazer tudo de greenfield sem essa base costuma resultar em overruns de 40% a 60% no capex e prazos dobrados.
Galeria
-
Indústrias de base: conceitos fundamentais e avanços tecnológicos ... -
Indústria de base: o que é, importância, desafios e mais - TOTVS -
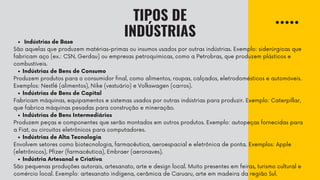
modelos de produção e tipos de indústrias.pdf