O Que São Leis De Incentivo

O básico
Leis de incentivo são mecanismos fiscais que permitem que pessoas físicas e jurídicas direcionem parte do imposto devido para projetos culturais, esportivos ou sociais aprovados. O governo abre uma "vereda": em vez de pagar o dinheiro integral ao fisco, você o aplica em editais e programas autorizados pelo Poder Público. O dinheiro entra na conta do projeto, e o fisco recebe o crédito do contribuinte. O volume passa de um lado para o outro, mas a arrecadação total não muda. No Brasil, os principais instrumentos são a Lei Rouanet (Lei 8.688/1993), com seu regime de doação e incentivo fiscal; a Lei do Audiovisual (9.097/1995); a Lei do Esporte (13.019/2014, que unificou várias normas antes dispersas); a Lei Federações (Lei 11.129/2005); e as leis estaduais e municipais espalhadas por todo o país, cada uma com regras próprias.
O que são leis de incentivo na prática?
Na prática, funcionam como um desconto condicional no imposto de renda. Se você é pessoa jurídica e deve R$ 1 milhão de IRPJ, pode decidir destinar uma parte disso a um projeto cultural aprovado, digamos R$ 150 mil, e esse valor abate do seu débito. A Contrapartida é o requisito central: o projeto precisa gerar algo visível, como exibições, turnês, edições, ou serviços socialmente relevantes, sob pena de o crédito não ser reconhecido. A SEPC, no Ministério da Cultura, é quem homologa esses créditos no regime federal. A regra que ninguém conta logo de início é a seguinte: esses recursos não saem do orçamento público. Eles ficam retidos no caixa do contribuinte até a declaração anual. Quem financia está, na verdade, abrindo mão de uma parte do próprio imposto. Isso explica por que projetos competem por doadores em massa: o volume de demanda sempre supera o volume de doadores dispostos a bancar editais inteiros.
Como funciona o mecanismo passo a passo
Para pessoa física no IRPF, a regra do ano-calendário vale: você destina até 3% da variação percentual do imposto devido na base de cálculo, ou até 4% se usar 100% da dedução, divididos entre Fundo Municipal dos Direitos da Criança e do Adolescente (1%) e Fundo Estadual equivalente (outro 1%), com até 2% sobrando para cultura na Lei Rouanet. No IRPJ e CSLL, empresas podem destinar integralmente o imposto devido ao programa cultural, respeitando os limites do artigo 24 da Lei Rouanet, que fixa percentuais conforme o módulo de Receita Bruta. A entrega é feita via sistema do governo, com comprovação mensal ou trimestral dependendo do regime de apuração. O fluxo típico é: aprovação do projeto no edital, captação dos recursos junto a empresas e pessoas físicas, execução dentro das metas e prazos, prestação de contas, homologação do crédito, e compensação na declaração correspondente. Pular qualquer etapa gera retrabalho. Já vi contabilidade perder meses tentando regularizar uma prestação de contas com recibo faltando porque o produtor entendeu mal a obrigatoriedade de emissão de Nota Fiscal eletrônica para serviços de produção audiovisual.

Uma situação real que eu enfrentei
Trabalhei num projeto de teatro regional que recebeu incentivo por meio de lei estadual. Quando chegou a hora da homologação, a SEPC devolveu o pedido alegando inconsistência na comprovação de despesas com equipamentos de iluminação — especificamente, a nota fiscal estava em nome de uma prestadora distinta da contratada no contrato oficial. O problema era simples: o produtor contratou uma empresa terceirizada para alugar o equipamento, mas a NF saiu no CNPJ da locadora, não da produtora. Isso quebrou a cadeia de comprovantes exigida pelo edital. A solução foi solicitar um documento complementar à locadora atestando a sublocação e anexar ao processo, além de reemitir a NF com o CNPJ correto da contratante. Levou cinco semanas. Sem esse ajuste, o crédito ficava travado e o projeto perdia o prazo para compensação no exercício. Lei Rouanet permite captação por doação e incentivo fiscal, com editais frequentes para gêneros artísticos variados. A Lei do Audiovisual tem um regime próprio de incentivo onde os recursos entram numa conta vincjada e precisam respeitar cotas de exibição. A Lei do Esporte opera por modalidade esportiva e programa específico, com controle de metas físicas e orçamentárias distinto. Leis estaduais costumam ter percentuais menores e editais mais curtos, o que beneficia projetos de pequeno porte, mas impõe cronogramas apertados que muitas vezes colidem com a realidade de produção. Um detalhe técnico pouco discutido: a portabilidade. Quando você transfere recurso de incentivo de um projeto para outro, a legislação exige autorização prévia e homologação do órgão gestor. Sem isso, a movimentação é considerada irregular e o crédito pode ser cassado. Muitos produtores desconhecem essa possibilidade e acabam imobilizando verbas em projetos que não avançam, gerando desperdício de tempo e recurso.
Pegadinhas comuns e como evitar
A primeira armadilha é a equivalência de documentação. Nem todo recibo simples vale como comprovante para fins de incentivo fiscal. A NF-e ou o documento fiscal equivalente é obrigatório na maioria dos programas federais. Trabalhar com microempreendedores sem emissão de nota gera buracos na prestação de contas que só são detectados na homologação. A segunda é o prazo de execução: se o projeto ultrapassa o cronograma aprovado, a homologação pode ser negada automaticamente, mesmo que a despesa tenha sido legítima. A third is o cálculo do crédito: erro de arredondamento ou confusão entre base de cálculo do IRPJ e da CSLL duplica o débito e gera multas. Recomendo revisão contábil especializada antes de enviar qualquer declaração.
Limitações e cenários em que não funciona
Leis de incentivo não são solução mágica para financiamento artístico. Elas precisam de contrapartida, o que significa que projetos muito pequenos, que não oferecem retorno visível suficiente, enfrentam dificuldade natural de captação. Empresas com déficit de IRPJ pequeno têm pouco incentivo real para destinar recursos expressivos. Há ainda o risco de cancelamento de editais por mudança de gestão pública, o que já ocorreu em vários estados quando novas secretarias reviram critérios de seleção. Em casos assim, os projetos pendentes de homologação ficam reféns de decisão administrativa e o contribuinte não consegue o crédito no exercício original. A alternativa mais segura nesses cenários é buscar financiamento privado direto ou editais federais com prazos mais longos, como o FUNARTE e a ANCINE, que costumam ter regimentos internos mais estáveis.

Considerações finais sobre execução
O que determina o sucesso de um projeto apoiado por lei de incentivo não é apenas a aprovação no edital, mas a capacidade de cumprir prazos, emitir documentação fiscal adequada, e manter a transparência exigida pelos órgãos de controle. A burocracia existe, e é real. Conheço produtores que levaram dois anos para homologar um projeto pequeno por negligência documental. Conheço outros que estruturaram equipes de prestação de contas dedicadas e conseguiam fechar ciclos em três meses. A diferença é processo, não sorte. Se você está começando, invista tempo em entender o regimento do programa específico, treine sua equipe em emissão de notas e acompanhe os prazos de forma contínua. Isso evita surpresas desagradáveis quando o prazo de homologação está prestes a vencer.
Galeria
-
O que são leis de incentivo e como funcionam? - YouTube -
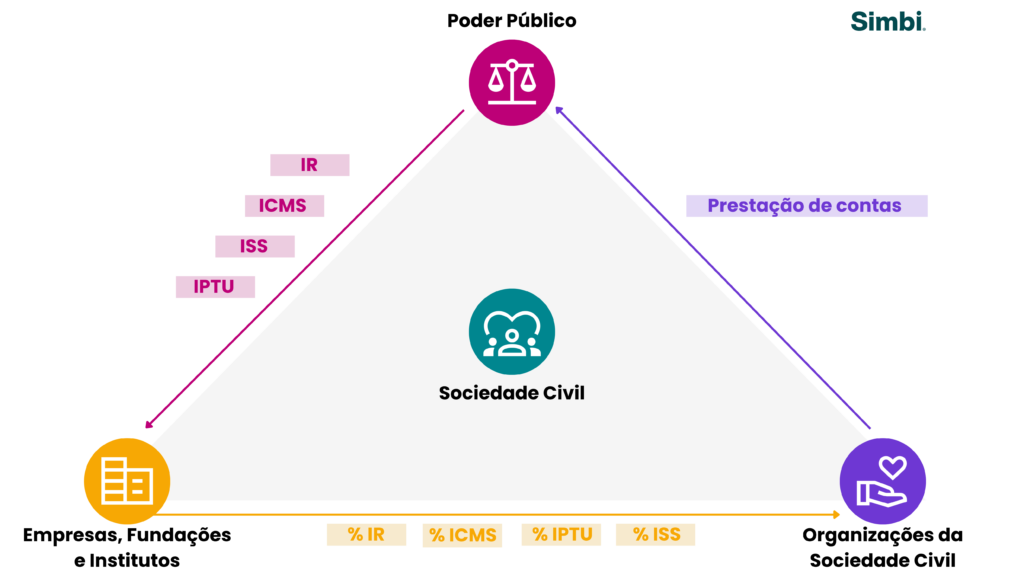
O que são e como funcionam as leis de incentivo fiscal -
o que são leis de incentivo fiscal?
