O Que Significa Colineares
Entendendo Colinearidade na Prática
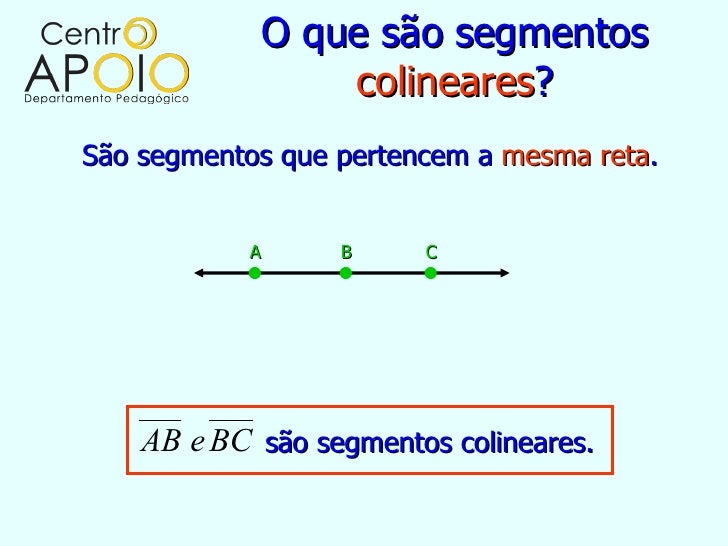
A colinearidade é um problema que aparece quase inevitavelmente quando você trabalha com modelos de regressão em dados reais. A questão é simples: duas ou mais variáveis explicativas estão tão correlacionadas que o modelo não consegue separar o efeito individual de cada uma. O resultado é um conjunto de coeficientes instáveis, erros padrão inflados e interpretações que parecem contraditórias. Em geometria, o conceito é mais direto. Três ou mais pontos são colineares quando todos eles se encontram sobre uma única reta. Isso já é suficiente para resolver exercícios de aula, mas no mundo da estatística e da modelagem preditiva a situação é bem mais complexa.
O que significa colineares em análise de dados
Quando digo que variáveis são colineares, estou me referindo à relação linear entre elas. Se você tem uma variável "renda mensal" e outra "salário bruto", elas provavelmente carregam informação muito semelhante. O modelo de regressão tenta atribuir um coeficiente para cada uma, mas como os dados não conseguem distinguir qual delas está realmente causando a variação na variável dependente, os coeficientes flutuam de maneira imprevisível. Existe uma diferença importante entre colinearidade perfeita e colinearidade alta. Na perfeita, uma variável pode ser expressa exatamente como combinação linear das outras. Na alta, a relação é forte mas não exata. A primeira quebra o modelo diretamente. A segunda gera estimativas com variância exagerada. Ambas são ruins, mas a segunda é mais comum e, por isso, mais traiçoeira.
Como detectar na prática
O método mais usado é o Fator de Inflação da Variância, conhecido como VIF. O cálculo é direto: para cada variável explicativa, você faz uma regressão dela contra todas as outras variáveis do modelo e calcula 1 dividido por 1 menos R² dessa regressão auxiliar. Um VIF igual a 1 significa ausência de colinearidade. Acima de 5, já começa a dar preocupa-ção. Acima de 10, o problema é sério e precisa ser tratado. Uma alternativa rápida é a matriz de correlação. Basta olhar os coeficientes de Pearson entre pares de variáveis. Valores acima de 0,8 ou abaixo de -0,8 indicam que há sobreposição significativa. Porém, a matriz de correlação só captura relações bilaterais. Ela não detecta colinearidades múltiplas, aquelas em que três ou mais variáveis se combinam de forma linear. Para isso, o VIF ou a análise de componentes principais são mais adequados. Também vale verificar o número de condição da matriz X'X. Se o número de condição for maior que 30, há indício de colinearidade moderada. Acima de 100, o problema é severo. Esse indicador é menos divulgadomas é útil quando você já tem familiaridade com álgebra linear aplicada à regressão.
O que fazer quando a colinearidade aparece
A solução mais óbvia é remover variáveis redundantes. Você identifica quais estão altamente correlacionadas, escolhe a que tem mais sentido teórico ou a que é mais fácil de medir, e descarta as outras. Isso reduz a variância dos coeficientes restantes e deixa o modelo mais legível. O risco é perder informação valiosa que estava distribuída entre as variáveis eliminadas. Outra abordagem é usar regularização. Regressão ridge, também chamada de L2, adiciona uma penalidade proporcional ao quadrado dos coeficientes. Isso comprime os coeficientes colineares para valores menores e estabiliza as estimativas. Funciona bem quando você não quer descartar variáveis e precisa manter todas no modelo. A desvantagem é que os coeficientes perdem a interpretação direta de "efeito de uma unidade de mudança na variável X sobre Y". Eles viram parâmetros ajustados por penalidade, não mais efeitos marginais puros. A regressão LASSO, ou L1, vai além: ela pode zerar coeficientes inteiramente, fazendo seleção automática de variáveis. Isso resolve colinearidade de forma implícita ao eliminar os concorrentes. O problema é que o LASSO tem dificuldade quando duas variáveis correlacionadas têm influência real e diferente sobre o resultado. Ele tende a escolher uma e descartar a outra de forma arbitrária, o que pode distorcer a interpretação substantiva.
O uso de componentes principais (PCA) como substitutas das variáveis originais é outra saída válida. Você transforma as variáveis correlacionadas em fatores ortogonais e roda a regressão nesses fatores. O modelo fica numericamente estável. A desvantagem é clara: os componentes principais raramente têm interpretação substantiva. Você ganha precisão numérica e perde capacidade de explicar o resultado em termos das variáveis que interessam ao seu público ou aos seus colegas de área. Acumular dados também ajuda, mas de forma limitada. Mais observações reduzem a variância dos coeficientes, mas não resolvem o problema estrutural da colinearidade. Se as variáveis são quase perfeitamente colineares no seu domínio, adicionar mais dados do mesmo tipo não vai mudar isso. A correlação persiste.
Um caso real que encontrei
Trabalhei em um projeto de modelagem de churn para uma operadora de telecomunicações. Tínhamos cerca de quarenta variáveis explicativas, incluindo tempo de assinatura, número de chamadas por mês, gasto médio mensal, tipo de plano, e quantidade de serviços adicionais contratados. O VIF já apontava valores acima de 20 para algumas combinações. Removi variáveis óbvias, mas o problema continuava em formas mais sutis. O sintoma era clássico: os coeficientes mudavam drasticamente de sinal e magnitude conforme eu adicionava ou removia uma única variável do modelo. Isso significava que a colinearidade não vinha apenas de pares isolados, mas de estruturas múltiplas. A matriz de correlação não revelava nada de suspeito. Foi necessário rodar uma análise de componentes principais nas variáveis mais problemáticas, selecionar os componentes com autovalor acima de 1, e então usar esses componentes como preditores no modelo final. O resultado foi estável e com poder preditivo semelhante ao do modelo original, mas com interpretação muito mais limitada. Valeu a pena porque o objetivo do projeto era previsão, não explicação causal.

Erros comuns que eu vejo todo dia
Um erro frequente é tratar colinearidade como sinônimo de mau modelo. Colinearidade alta não invalida as previsões do modelo. Ela afeta principalmente a estabilidade dos coeficientes e a confiabilidade dos testes de hipótese individuais. Se seu objetivo é prever, a colinearidade pode não ser um obstáculo tão grave assim. Muitos analistas gastam horas depurando variáveis quando o modelo já prevê bem e só precisa de coeficientes interpretáveis com mais cuidado. Outro erro é confiar cegamente no VIF sem olhar o contexto. Um VIF de 6 pode ser aceitável se a variável em questão é fundamental para a teoria e a amostra é grande. Um VIF de 4 pode ser problemático se a amostra é pequena e você está fazendo inferência causal. O limiar de 5 e 10 são conveniências didáticas, não leis naturais. Também vejo muita gente aplicar transformações logarítmicas em variáveis colineares achando que isso resolve o problema. Transformações mudam a escala e a distribuição, mas não eliminam relações lineares entre variáveis. Se duas variáveis são linearmente dependentes, logaritmos não vão separá-las.
Resumo prático
Colinearidade existe quando variáveis explicativas carregam informação linearmente sobreposta. Ela se manifesta como coeficientes instáveis e erros padrão inflados em modelos de regressão. A detecção usa VIF, matriz de correlação e número de condição. As soluções incluem remoção de variáveis, regularização ridge ou LASSO, PCA e aumento de amostra com expectativas realistas. O mais importante é decidir antes se o modelo serve para previsão ou para explicação causal, porque a tolerância ao problema muda completamente dependendo desse objetivo.
Galeria
-

4) Assinale com V (verdadeiro) ou F (falso). ( ) Pontos colineares ... -

Exercícios Sobre Segmentos Consecutivos E Colineares 6 Ano - RETOEDU -

O que é uma linha poligonal ? - Vivendo entre Símbolos
