O Que Um Contador Faz Numa Empresa
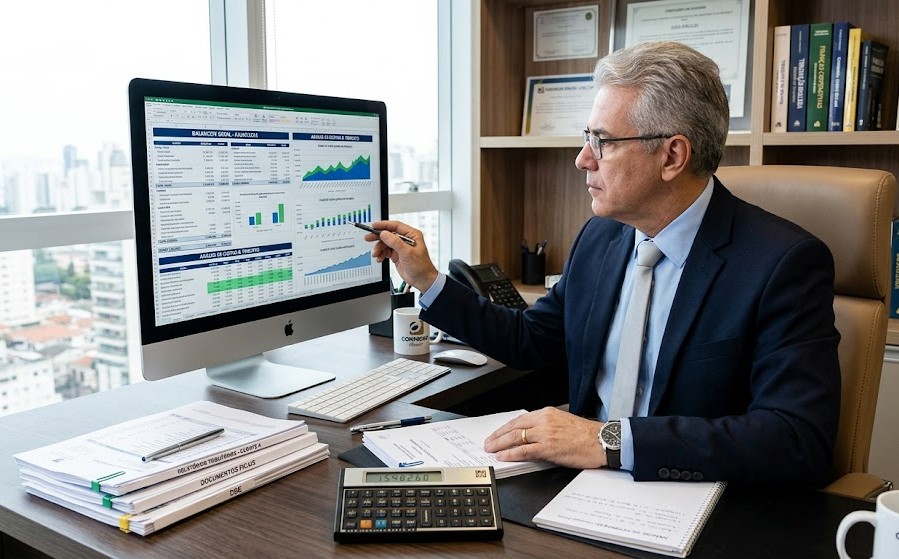
O papel real do contador numa empresa
A maioria das pessoas acha que o trabalho do contador se resume a abrir guias de imposto no final do mês e torcer para dar certo. A realidade é muito menos romântica e bem mais técnica. O que um contador faz numa empresa abrange desde a classificação diária de notas fiscais até a montagem de estratégias tributárias que podem definir se a operação sobrevive ou não. Eu já trabalhei com empresas que tinham faturamento de milhões e estavam no regime errado por anos. O problema não era má fé, era falta de acompanhamento. O contador precisa estar dentro da operação, não apenas na contabilidade em si.
O que um contador faz numa empresa do dia a dia
No cotidiano, o contador lida com o lançamento de documentos fiscais, o cálculo de impostos mensais, a emissão de guias e o envio de obrigações acessórias. Isso é o básico visível. Mas o que realmente diferencia um profissional competente é o trabalho por trás. Classificação fiscal de notas: uma NF-e com CFOP errado pode gerar crédito indevido ou perda de dedutível. Eu já vi uma empresa perder R$ 47 mil em crédito de ICMS porque um operador de cadastro copiou e colou configurações de um cliente antigo sem verificar a operação real. O contador precisa revisar, ponto por ponto, e não confiar em automatismos cegamente. Conciliação bancária: parece simples, mas é onde a maioria dos desvios aparece. Diferenças entre o extrato e o livro caixa revelam pagamentos duplicados, recebimentos não identificados e até inconsistências que indicam fraude interna. Uma conciliação bem feita consome entre 30 minutos e 2 horas por mês, dependendo do volume transacional.
Escrituração e obrigações legais
A escrituração contábil exige precisão cirúrgica. Lançamentos de diário, apuração de resultados, ajustamentos de provisão e análise de saldos são atividades que demandam conhecimento técnico sólido. As obrigações acessórias incluem a entrega de EFD Contribuições, ECD, ECAC, DCB, GRRF e declarações como a DCTF Mensal e Anual. Um erro na DCTF pode gerar multa automática de 1% sobre o valor declarado incorretamente. Não é um valor simbólico. O contador precisa cruzar dados do sistema contábil com os valores efetivamente recolhidos, algo que sistemas genéricos frequentemente falham em fazer.

Gestão tributária estratégica
Aqui está o diferencial que poucos entendem. O contador não apenas calcula impostos, ele constrói a estrutura tributária da empresa. Escolher entre Lucro Real, Lucro Presumido ou Simples Nacional não é questão de planilha. É uma decisão que envolve margem de contribuição, receita bruta, folha de pagamento e a natureza das atividades. Eu tive um caso específico no qual uma empresa de serviços de tecnologia estava no Simples Nacional pagando alíquota efetiva de 15,6%. Ao analisar a composição de custos e a possibilidade de dedução de insumos no Lucro Real, descobrimos que ela pagaria aproximadamente 11,2% de carga tributária. A migração foi feita, mas precisou ser planejada com antecedência para evitar problemas com a fiscalização. O contador precisou preparar todo o histórico fiscal e calcular o impacto mês a mês para garantir que a transição fosse segura. Planos de recuperação de créditos de PIS/COFINS também são rotina. Empresas que vendem para o exterior, prestam serviços internacionalmente ou possuem importações frequentes podem ter direitos a restituição que jamais seriam identificados sem análise sistemática.
Folha de pagamento e encargos sociais
O departamento pessoal costuma ficar sob a esfera contábil. Salários, férias, 13º, FGTS, INSS, multa rescisória e todas as variáveis trabalhistas exigem atualização constante. A mudança na alíquota do INSS em 2024, por exemplo, gerou confusão generalizada em empresas menores que não mantinham o software atualizado. Erro no cálculo de hora extra ou no enquadramento de trabalhador pode gerar passivo trabalhista. O contador precisa conhecer a legislação vigente e antecipar mudanças, não apenas reagir a elas.
Balanço e demonstrações financeiras
No fechamento do exercício, o contador elabora o balanço patrimonial, a DRE, a DMPL e os fluxos de caixa. Esses documentos servem para bancos, investidores e para a própria gestão. Um balanço mal estruturado pode impedir uma linha de crédito ou distorcer completamente a percepção sobre a saúde financeira da empresa. A análise de indicadores como LER, LCR, ROE e ROA também entra nessa etapa. Empresas que contratam contador apenas para cumprir obrigação legal geralmente ignoram esses indicadores. O resultado é que o empresário não sabe se está crescendo ou se está apenas aumentando gastos proporcionalmente.

Limitações e armadilhas comuns
O contador não é onipotente. Sistemas de ERP mal configurados geram dados inconsistentes que qualquer profissional vai repassar. Se a empresa não separa despesas pessoais das corporativas, a contabilidade fica comprometida desde a origem. Não existe ajuste técnico que corrija isso adequadamente. Outro problema frequente é a dependência excessiva de automatizações. Softwares de contabilidade digital facilitam muito, mas eles replicam erros de entrada. Um profissional que só confia no software sem revisão manual está entregando trabalho incompleto. O conselho é simples: contratar um contador que esteja disponível para conversar sobre a operação, não apenas para enviar guias. A relação precisa ser contínua. Contador que só aparece no vencimento dos impostos é um recurso inútil para a gestão estratégica.
Galeria
-
O que faz um contador? Entenda a importância deste profissional -
Afinal, o que um contador faz? Entenda o papel estratégico -
O que um contador faz? Veja quais são as principais funções
